Назад
 2
Дайджест также доступен в удобных форматах: смотрите видеоподкаст в VK Видео и на YouTube, слушайте аудиоподкаст на Mave, а короткие видео смотрите в VK Видео и на YouTube.
Состояние мировой и российской целлюлозно-бумажной промышленности в середине ноября 2026 года определяется нарастанием системных вызовов сразу по нескольким направлениям. На внутреннем российском рынке отрасль сталкивается с сочетанием профицита мощностей в базовых сегментах тарных картонов, охлаждением традиционных экспортных каналов и резким удорожанием себестоимости заготовки, логистики и финансирования. Это смещает центр конкурентной борьбы из плоскости наращивания валового тоннажа в плоскость комплексной операционной эффективности, глубокого инжиниринга упаковки, развития лесохимии и прикладной цифровизации. На глобальном уровне ключевыми факторами выступают структурный дефицит вторичного волокна, обострение внешнеторговых и тарифных барьеров, а также форсированное экологическое регулирование, стимулирующее международные корпорации диверсифицировать бизнес в сторону переработки лесной биомассы и экологичной формованной тары.
Настоящий обзор систематизирует ключевые события, динамику ценовых индикаторов, производственные сдвиги и регуляторные инициативы, зафиксированные в отрасли за период с 9 по 15 ноября 2026 года.
1. Ценовые индексы «Центра системных решений» (ЦСР) и методологические ориентиры
Мониторинг рыночной конъюнктуры опирается на еженедельные данные «Центра системных решений» (ЦСР), агрегирующие статистику цен на ключевые полуфабрикаты, тарные картоны, сырьевые компоненты и готовую гофропродукцию на территории Российской Федерации.
Методологическое примечание к ценовым индексам: Публикуемые значения индексов представляют собой расчетный агрегированный индикатор рыночной динамики, сформированный на основе представительной выборки рыночных данных, и не должны интерпретироваться участниками рынка как прямое отражение абсолютного уровня цен конкретных сделок или официальная оферта.
Пользователям аналитики рекомендуется ориентироваться прежде всего на вектор движения показателя — процентные изменения за период, среднесрочные тренды и геометрию кривой, а не на абсолютные цифры. Корректное практическое применение индекса заключается в анализе направления движения рынка, оценке волатильности и сопоставлении общерыночного тренда с динамикой контрактных цен собственной компании: устойчивая корреляция внутренних ценовых рядов с кривой индекса свидетельствует о соответствии сбытовой политики общерыночным тенденциям.
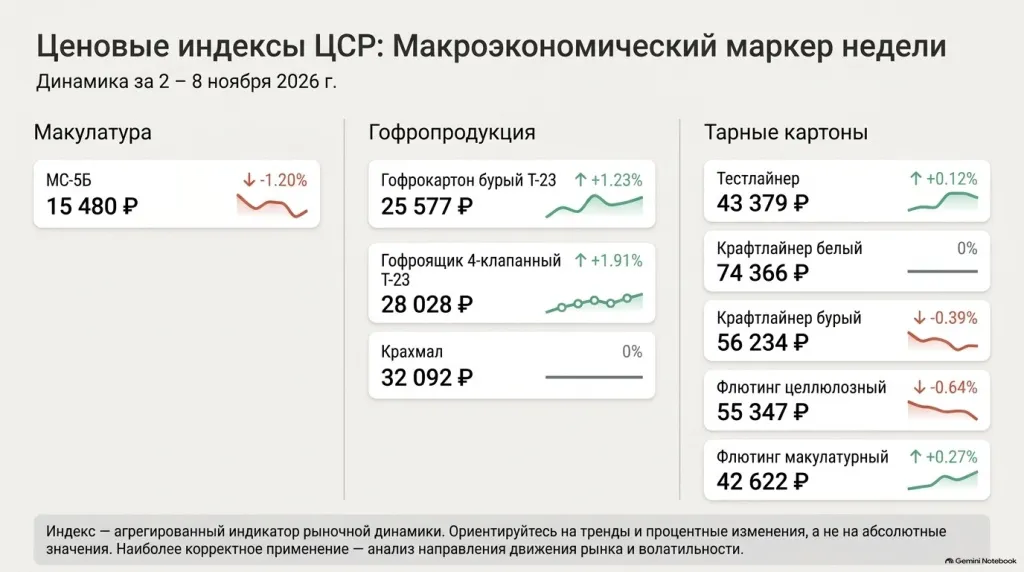
Значения расчетного ценового индекса за неделю со 2 по 8 ноября 2026 года в сопоставлении с предшествующим отчетным периодом демонстрируют разнонаправленную динамику:
Таблица 1. Значения расчетного ценового индекса за неделю 2–8 ноября 2026 года
| Категория продукции / Номенклатура | Прошлая неделя, руб. | Отчетная неделя (02.11–08.11.2026), руб. | Изменение, % |
|---|---|---|---|
| Макулатура марки МС-5Б (руб./т) | 15 668 | 15 480 | -1,20% |
| Тестлайнер К1 (140–150 г/м²) (руб./т) | 43 326 | 43 379 | +0,12% |
| Крафтлайнер белый К1 (140–150 г/м²) (руб./т) | 74 366 | 74 366 | 0,00% |
| Крафтлайнер бурый К1 (140–150 г/м²) (руб./т) | 56 455 | 56 234 | -0,39% |
| Флютинг целлюлозный Б1 (110–112 г/м²) (руб./т) | 55 704 | 55 347 | -0,64% |
| Флютинг макулатурный Б1 (110–112 г/м²) (руб./т) | 42 508 | 42 622 | +0,27% |
| Гофрокартон товарный бурый Т-23 (руб./тыс. м²) | 25 265 | 25 577 | +1,23% |
| Гофроящик 4-клапанный бурый Т-23 (руб./тыс. м²) | 27 502 | 28 028 | +1,91% |
| Крахмал (руб./т) | 32 092 | 32 092 | 0,00% |
Анализ динамики указывает на продолжение нисходящей коррекции по ключевому вторичному сырью марки МС-5Б: индекс снизился на 1,20% (до 15 480 руб./т), что отражает достаточный уровень текущей обеспеченности комбинатов сырьем и сдержанную закупочную политику переработчиков.
В сегменте плоских слоев тарного картона наблюдается разнонаправленный баланс: макулатурный тестлайнер показал символический прирост на 0,12% (до 43 379 руб./т), белый крафтлайнер сохранил ценовую стабильность на уровне 74 366 руб./т, а бурый крафтлайнер умеренно подешевел на 0,39% (до 56 234 руб./т). В секторе бумаги для гофрирования (флютинга) целлюлозный сорт потерял 0,64% (снизившись до 55 347 руб./т), в то время как макулатурный аналог прибавил 0,27% (до 42 622 руб./т).
В сегменте готовой транспортной тары фиксируется положительная динамика: товарный бурый гофрокартон марки Т-23 вырос на 1,23% (до 25 577 руб./тыс. м²), а стандартный четырехклапанный гофроящик Т-23 подорожал на 1,91% (до 28 028 руб./тыс. м²), что свидетельствует о попытках переработчиков компенсировать рост общехозяйственных издержек. Индекс на крахмал остался неизменным на отметке 32 092 руб./т, формируя стабильную базу затрат на клеевые связующие.
2. Российский рынок ЦБП: производственные тренды, перестройка стратегий и технологии
2.1. Итоги пленарной сессии Российской недели бумаги: структурная адаптация и сегментные контрасты
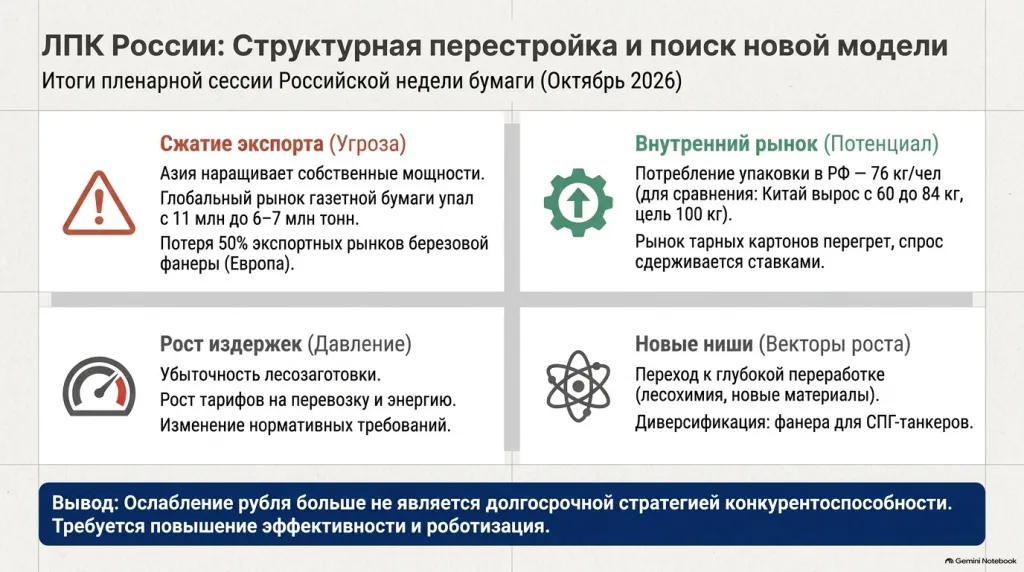
На площадке Российской недели бумаги и Российского лесотехнического форума ранее состоялась пленарная сессия «ЛПК России: взгляд за горизонт — технологические и рыночные вызовы». Дискуссия объединила представителей регуляторов (Минпромторг России), предпринимательских союзов («ОПОРА РОССИИ», ТПП РФ, Ассоциация предприятий мебельной и деревообрабатывающей промышленности России — АМДПР), профильных аналитических структур (НЛАРИ, «ЦСР») и руководителей отраслевых холдингов («Свеза», «ОБФ», «Тайга Групп»).
Отправной точкой дискуссии стали производственные показатели первого полугодия 2026 года, представленные генеральным директором Национального лесного агентства развития и инвестиций Виталием Липским. Динамика выпуска наглядно продемонстрировала, что отрасль переживает не общий фронтальный спад, а глубокую структурную дифференциацию:
- Отрицательная динамика в традиционных секторах: производство пиломатериалов сократилось на 6,1%, фанеры — на 11,2%, шпона для фанеры — на 22,9%. В целлюлозно-бумажном комплексе выпуск целлюлозы и товарной древесной массы снизился на 5,2%, бумаги и картона — на 3,3%, крафтлайнера — на 8,9%, гофротары — на 2,0%, санитарно-гигиенических изделий — на 10,5%.
- Опережающий рост адаптивных продуктов: выпуск тестлайнера вырос на 10,7%, производство бумаги для гофрирования из полуцеллюлозы подскочило на 38,1%, а выработка древесных пеллет увеличилась на 12,7%.
Заместитель директора департамента легкой промышленности и ЛПК Минпромторга России Григорий Гусев сообщил о внесении в Правительство РФ проекта обновленной Стратегии развития лесного комплекса, ориентированной на стимулирование глубокой переработки древесины, развитие лесохимии и создание замещающих инновационных материалов.
Генеральный директор «Центра системных решений» Денис Кондратьев подчеркнул, что наблюдаемые сдвиги носят характер необратимой эволюции мировой экономики, а не временного спада. Показателен пример Кондопожского ЦБК («Тайга Групп»): исполнительный директор холдинга Тигран Саакян отметил, что емкость мирового рынка газетной бумаги сократилась с 10–11 млн тонн в 2023 году до 6–7 млн тонн в 2026 году, а спрос в Индии упал с 2,5 млн до 800 тыс. тонн. Предприятие адаптируется к реалиям через сокращение традиционного выпуска и диверсификацию в упаковочные бумаги и химические продукты лесопереработки.
Специфику фанерного сектора раскрыл директор по взаимодействию с госорганами ГК «Свеза» Борис Френкель: потеря половины экспортных рынков в 2022 году вынудила производителей сконцентрироваться на нишевых высокомаржинальных продуктах. В частности, многолетняя сертификация позволила компании занять прочные позиции в мировых поставках специализированной фанеры для изоляции танкеров, перевозящих сжиженный природный газ (СПГ). Френкель также поднял проблему нерегулируемого экспорта сырья — фанерного кряжа и шпона, из-за которого отечественные заводы сталкиваются с зарубежными конкурентами, работающими на российском сырье, и призвал сформировать единый национальный бренд березовой фанеры.
Оценивая ситуацию в сегменте упаковки, генеральный директор Лиги переработчиков макулатуры Андрей Гурьянов отметил существенный потенциал внутреннего рынка: среднедушевое потребление бумажной упаковки в России составляет 76 кг в год против 84 кг в Китае, где к 2030 году планируется достичь планки в 100 кг. Стимулом для роста внутреннего спроса должно стать последовательное внедрение механизмов расширенной ответственности производителей (РОП).
Управляющий партнер компании «ОБФ» Дмитрий Дулькин указал на текущее затоваривание сегмента тарных картонов: сочетание избытка мощностей и высокой стоимости банковского финансирования препятствует быстрому восстановлению рыночного баланса без внешних стимулов.
В сфере защиты рынка генеральный директор АМДПР Тимур Иртуганов призвал усилить тарифные и сертификационные барьеры для импортной мебели и плитной продукции, тогда как Григорий Гусев предостерег от чрезмерного протекционизма, настаивая на сохранении конкурентной среды для стимулирования инноваций и технологического обновления.
Остроту вопроса операционных затрат поднял председатель Комитета ТПП РФ по предпринимательству в лесном комплексе Николай Кротов, указавший на непредсказуемость затрат лесозаготовителей на администрирование систем государственного контроля и отчетности. В кадровом блоке (в отрасли занято около 700 тыс. человек) директор Мытищинского филиала МГТУ им. Н. Э. Баумана Евгений Комаров представил успешный кейс совместной разработки лесозаготовительной техники с КАМАЗом, а представитель САФУ Наталья Щербак отметила необходимость перехода к междисциплинарной подготовке инженеров, владеющих цифровыми технологиями и химией новых материалов.
2.2. Экономика и инженерия упаковки: от стоимости коробки к оптимизации решений
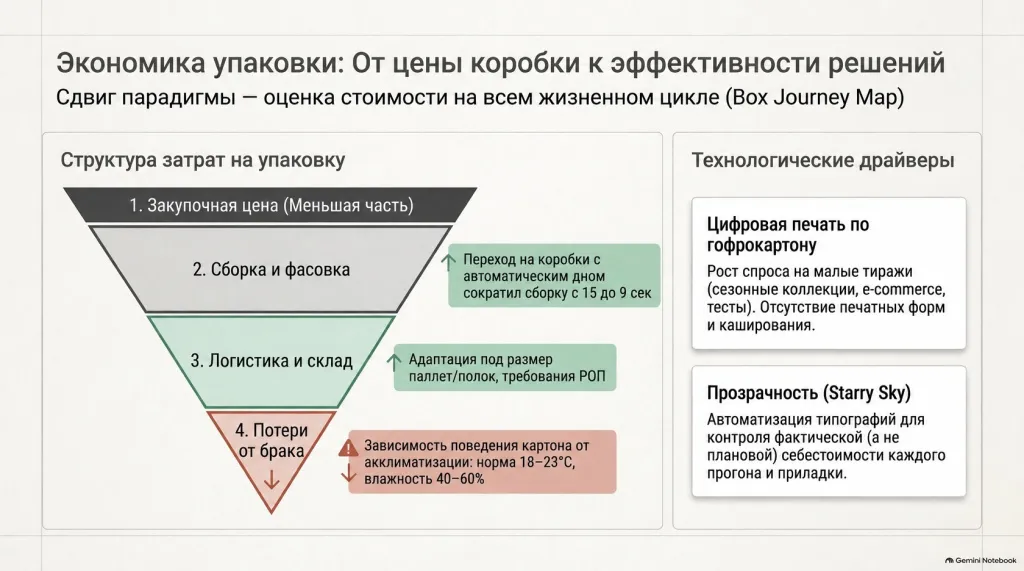
Сессия «Бумажная и картонная упаковка 2026–2027: спрос, материалы и экономика производства» под модерацией основателя проекта «ПринтИнсайдер» Дмитрия Старцева зафиксировала кардинальную трансформацию взаимоотношений производителей тары и конечных заказчиков:
- Методология Box Journey Map: Директор по маркетингу ГК «Гофромир» Евгения Самерханова обосновала несостоятельность оценки упаковки исключительно по цене единицы тары. Реальная стоимость складывается из затрат на фасовку, ручную сборку, транспортировку и уровень повреждения товара. Внедрение специализированных коробов с автоматическим дном для косметической компании GSS Cosmetics позволило сократить время ручной сборки одного изделия с 15 до 9 секунд, улучшив геометрию паллеты и снизив логистический бой. Анализ упаковки собственных торговых марок (СТМ) для сети METRO выявил скрытые непроизводительные расходы на избыточное нанесение краски на невидимые клапаны и нерациональную перфорацию, что привело к унификации отраслевого стандарта поставщиков сети.
- Промышленная цифровая печать: Руководитель отдела конструкции и дизайна ГК «Гофромир» Ксения Чумакова представила опыт эксплуатации однопроходной линии цифровой печати, введенной в строй в 2026 году в дополнение к многопроходному комплексу. Технология позволяет наносить полноцветное изображение напрямую на белый или бурый гофрокартон без изготовления полимерных флексоформ и промежуточного каширования. Это радикально упрощает логистику для селлеров маркетплейсов и производителей с сезонным ассортиментом (кейсы подарочных серий премии «Золотой медвежонок» и упаковки для берестяных изделий).
- Технологический микроклимат и качество картона: Менеджер по работе с ключевыми клиентами ООО «КАМА» Ольга Соболева доказала, что поведение мелованного картона в печатной машине предопределяется условиями транспортировки и хранения. Для исключения коробления, статики и несовмещения красок необходим температурный диапазон 18–23 °C при относительной влажности воздуха 40–60% и технологическая акклиматизация рулонов. Соболева привела пример из практики, когда картон для бумажных стаканов приобретал едва уловимый древесный запах при контакте с кипятком из-за особенностей древесины с конкретного лесного участка, что потребовало точечной корректировки сырьевого баланса. На комбинате «КАМА» модернизировано машинное зрение и оптимизирован мелованный слой для исключения микродефектов полотна.
- Автоматизация управления типографией: Основатель Starry Sky Виталий Зайцев представил отраслевую ERP-систему на базе «Битрикс24», исключающую разрыв между предварительной сметой менеджера и реальной технологической картой производства. В кейсе печати чайных упаковок гибкая группировка операций сократила производственный цикл с 4 прогонов и 12 приладок до 3 прогонов и 10 приладок.
- B2B-брендинг и дизайн: Генеральный директор Getbrand Андрей Горнов и руководитель агентства «Артоника» Денис Шлесберг доказали важность брендинга промышленных полуфабрикатов (на примере марок офисной бумаги Сыктывкарского ЛПК «Cart Blank» и Projecta). Шлесберг сформулировал четыре ключевых требования к транспортной таре: транспортабельность, технологичность изготовления, удобство применения и информационная емкость маркировки. Исполнительный директор Getbrand Анастасия Горнова показала примеры экологичных конструкций картонных лотков для овощей и фруктов, повторяющих форму продукта и заменяющих полимерную упаковку.
- Риски расширенной ответственности производителей (РОП): Руководитель экологического отдела ООО «Экоутилизация» Ольга Бошкович напомнила о графике повышения нормативов утилизации упаковки (75% в 2026 году и 100% в 2027 году). Главными факторами риска для предприятий выступают судебная практика и жесткие санкции по статье 8.5.1 КоАП РФ за искажение статистических кодов ТН ВЭД и ОКПД2, а также дефицит реальных мощностей утилизаторов на рынке.
2.3. Модернизация мощностей: энергоэффективность и стабильность полотна на КБК «КАМА»
На пермском картонно-бумажном комбинате «КАМА» (ГК «Свеза») в третьем квартале 2026 года завершен ключевой этап технического перевооружения картоноделательной машины № 9 (КДМ № 9), производящей мелованный картон:
Пароконденсатная система: Проведена реконструкция коллекторов с повышением рабочего давления при снижении температуры теплоносителя, запущен теплообменник охлаждения конденсата и подогрева технологической воды. В сентябре–октябре 2026 года получен прямой технологический эффект в виде экономии более 730 Гкал тепла, что принесло свыше 1,5 млн рублей финансовой экономии с перспективой роста эффекта в зимний период.
Вентиляция мокрой части: Воздуховоды из черного металла заменены на устойчивые к агрессивной влажной среде элементы из коррозионностойкой нержавеющей стали, что исключило риск внеплановых простоев оборудования.
Перспективы сушильной части: Оборудование для модернизации вентиляции сушильной части КДМ № 9 уже поставлено на комбинат. Завершение работ до конца 2026 года позволит сократить время сушки полотна и повысить скоростную эффективность машины на 3–5% в зависимости от граммажа.
2.4. Цифровизация и IT-стратегия: гибридный технологический стек и промышленный ИИ в Группе «Илим»
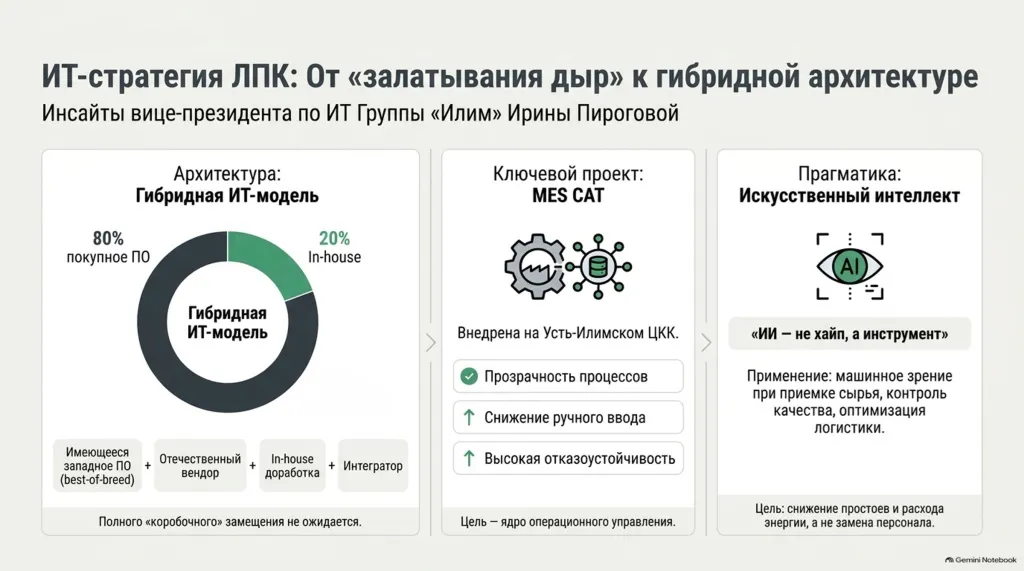
В рамках подготовки к IV Федеральному форуму Smart Forest вице-президент по ИТ Группы «Илим» Ирина Пирогова обозначила практические аспекты цифровой трансформации лесопромышленного гиганта:
- Гибридный технологический ландшафт: Отказавшись от сплошного и экономически нецелесообразного импортозамещения, компания реализует модель best-of-breed. Баланс разработки зафиксирован на уровне 20% собственной инхаус-разработки и 80% интеграции зрелых покупных платформ (в сферах BI, ЭДО, кибербезопасности и управления логистикой).
- Эксплуатация MES CAT: Система производственного учета и оперативного управления MES CAT успешно эксплуатируется на новом целлюлозно-картонном комбинате в Усть-Илимске в течение трех лет, подтвердив надежность при непрерывных пиковых нагрузках. Ведется тиражирование системы на остальные комбинаты группы с углубленной интеграцией в ERP и АСОДУ.
- Интеграция с ФГИС ЛК: Система интегрирована с контуром управления транспортом и электронными накладными. Узкими местами остаются погрешности спутникового позиционирования делянок и отсутствие каналов связи на лесосеках; решение данных проблем в масштабах отрасли ожидается к 2027 году.
- Прикладной искусственный интеллект: Внедрены системы машинного зрения для автоматической приемки круглого лесосырья и контроля качества готовой продукции, а также интеллектуальные модули балансировки складских запасов и обработки логистических заявок.
- Кадровая специфика: Гиперконцентрация отраслевой экспертизы (один ведущий специалист закрывает до пяти технологических направлений на стыке АСУ ТП и ЦБП) делает невозможной быструю замену сотрудников, а цикл найма превышает шесть месяцев. Для компенсации дефицита группа выстраивает систему партнерств с вузами через создание специализированных «цифровых кафедр».
2.5. Регуляторный ландшафт: расширение нормативов вторсырья
Государственная политика стимулирования экономики замкнутого цикла получила нормативное закрепление в распоряжении Правительства РФ от 31 октября 2026 года № 3169-р. Документ расширил базовый список продукции с обязательной долей вторичного сырья (ранее утвержденный распоряжением № 2330-р) с 12 до 20 позиций.
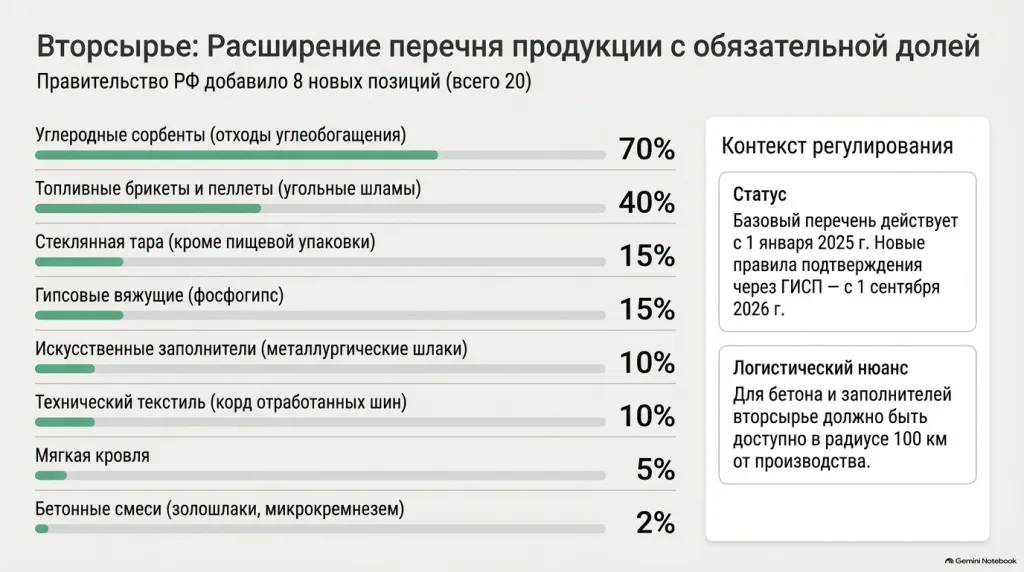
Новые обязательные нормативы содержания вторичных компонентов затрагивают смежные и упаковочные отрасли:
- стеклянные бутылки и банки непищевого назначения — 15%;
- технический текстиль и нетканые материалы из корда отработанных шин — 10%;
- мягкая кровля и гидроизоляционные материалы — 5%;
- бетонные смеси марок F125–F175 с применением золошлаков — 2% (при условии доступности сырья в радиусе 100 км);
- пористые заполнители из металлургических шлаков и отходов углеобогащения — 10% (в радиусе 100 км);
- гипсовые вяжущие с использованием фосфогипса — 15%;
- топливные брикеты и пеллеты из угольных шламов — 40%;
- углеродные сорбенты из отходов углеобогащения — 70%.
Подтверждение технологической готовности предприятий к выпуску продукции с установленной долей вторсырья осуществляется Минпромторгом России через Государственную информационную систему промышленности (ГИСП) в рамках постановления Правительства РФ от 2 июня 2026 года № 681.
3. Мировой рынок вторичного сырья: дефицит предложения и логистические барьеры
3.1. Анализ отчета BIR: ценовое ралли OCC и кризис объемов сбора в Европе
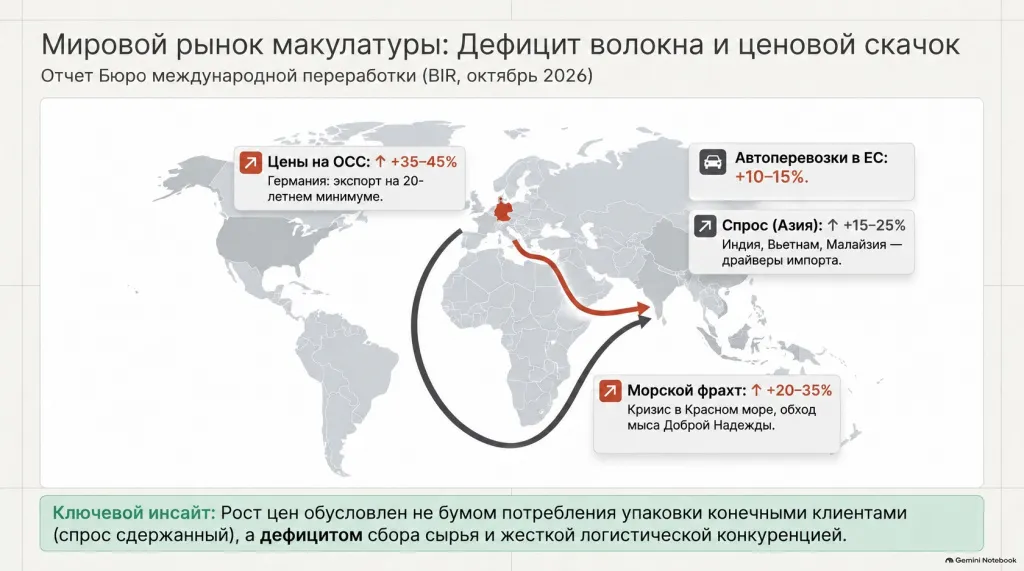
Согласно отчету Бюро международной переработки (BIR) за октябрь 2026 года, представленному президентом подразделения вторичной бумаги Франсиско Доносо, глобальный рынок макулатуры функционирует в условиях растущего дефицита кондиционного волокна.
Цены на ключевой упаковочный сорт макулатуры OCC (отходы гофротары, европейский аналог МС-5Б) и смешанные сорта выросли с начала 2026 года на 35–45% как в странах Европы, так и в США. Аналитики подчеркивают, что восходящее ралли вызвано не потребительским бумом, а системным сжатием объемов сбора сырья:
Опрос 400 европейских владельцев потребительских брендов (в Великобритании, Германии, Франции и Испании) показал осторожное восстановление: лишь 40% респондентов заявили о росте использования упаковки, 23% зафиксировали падение, а прогнозируемый рост спроса на тарный картон за весь 2026 год оценивается в скромные 1,0–1,5%.
В Германии, обеспечивающей 31% суммарного потребления макулатуры в ЕС, экспорт за первое полугодие 2026 года упал до 678 тыс. тонн (после спада на 15% в 2025 году до 1,46 млн тонн — самого низкого значения за 20 лет). Немецкие фабрики вынуждены аккумулировать сырье на собственных складах, опасаясь производственных остановок в зимний период.
3.2. Азиатский спрос, транзитные надбавки и трансформация морской логистики
Главным внешним фактором поддержки котировок выступает высокий спрос переработчиков Индии и стран Юго-Восточной Азии (Вьетнама, Малайзии, Таиланда и Индонезии). Стоимость европейского экспорта OCC в азиатском направлении выросла на 15–25%, что обострило прямую конкуренцию между внутренними европейскими комбинатами и азиатскими импортерами за каждый доступный тюк сырья.
При этом логистическая составляющая стала критическим барьером:
- Тарифы на внутренние автомобильные перевозки в Европе выросли на 10–15%.
- Ставки морского фрахта из Европы в порты Азии подскочили на 20–35%.
- Напряженность вокруг Ормузского пролива вынудила судоходные альянсы перенаправить грузопотоки в обход Африки через мыс Доброй Надежды. То, что начиналось как временная мера, превратилось в постоянную практику, увеличив транзитное время и надбавки перевозчиков. В выигрышном положении оказались крупные международные трейдеры, располагающие хеджированием топливных рисков и долгосрочными контрактами на фрахт.
3.3. Регуляторные барьеры: индонезийские стандарты ReMA, европейский регламент WSR и североамериканские тарифы
Нормативно-правовая среда создает дополнительные вызовы для мировой торговли вторсырьем:
- Индонезия: Власти отступили от первоначального радикального барьера засоренности в 0,5% и согласовали правила со спецификациями ReMA (допустимо 1–2% запрещенных включений и 3–4% засоров других сортов). При этом сохранен обязательный физический досмотр со вскрытием двух тюков из каждого контейнера, что отсекает с рынка несертифицированных мелких поставщиков.
- Европейский союз: 21 мая 2026 года вступил в силу пересмотренный Регламент о трансграничной перевозке отходов (WSR) и развернута электронная система DIWASS. Переходный период завершается 31 декабря 2026 года, после чего экспорт макулатуры в страны, не входящие в ОЭСР (включая ключевых покупателей в Индии и ЮВА), может быть заблокирован. В ответ Германия и Австрия разрабатывают национальные стандарты признания макулатуры сырьем (end-of-waste), а Италия официально заявила об отказе от применения DIWASS для макулатуры, передав спор на рассмотрение Европейской комиссии.
- Северная Америка: Рынок США и Канады дестабилизирован взаимными торговыми пошлинами в размере 25–50%, напрямую затронувшими трансграничный обмен целлюлозой, макулатурой и упаковкой. На этом фоне внутренние цены на OCC в США за последний месяц поднялись на $10–15 за тонну из-за накопления запасов фабриками и снижения сбора отходов вследствие дождливой погоды.
4. Глобальные корпоративные стратегии, инвестиции и торговая конъюнктура
4.1. Стратегическая реконфигурация Oji Group: монетизация лесной биомассы и упаковочные активы
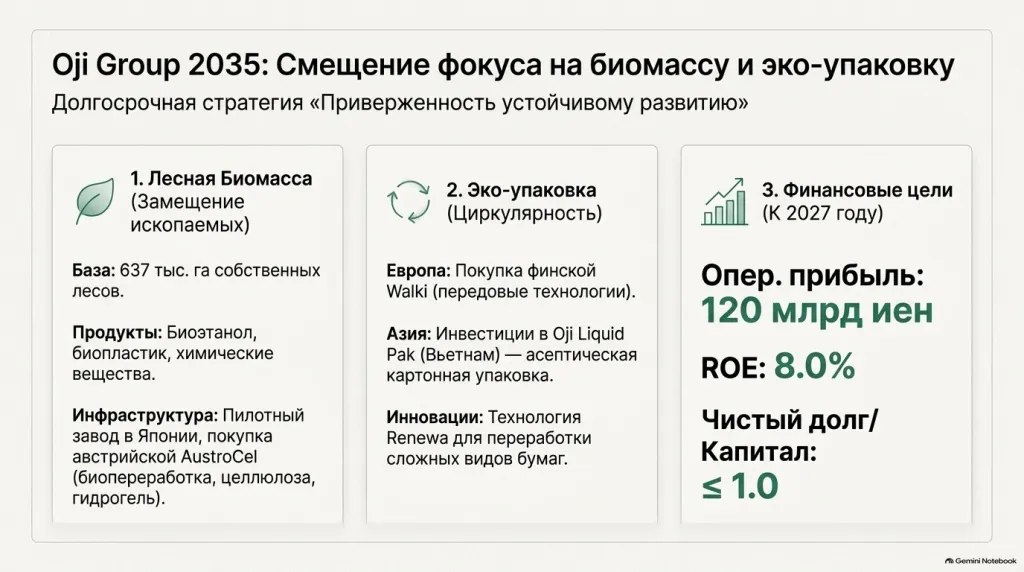
Японский холдинг Oji Group обнародовал параметры долгосрочной стратегии развития до 2035 года («Приверженность устойчивому развитию»), ориентированной на монетизацию биомассы и уход от низкомаржинальных графических бумаг:
- Биопереработка лесных ресурсов: На комбинате в Йонаго запущен пилотный завод по получению древесных сахарных растворов и этанола. Январское приобретение 2026 года австрийской компании AustroCel обеспечило холдинг мощностями по выпуску растворимой целлюлозы, биотоплива и влагоудерживающих гидрогелей для агросектора.
- Барьерная упаковка и рециклинг: Опираясь на технологии финской компании Walki (куплена в 2024 году), группа развивает экологичную тару. Во Вьетнаме учреждено подразделение Oji Liquid Pak (декабрь 2025 года) и строится фабрика по выпуску переработанной основы для асептической упаковки жидкостей. Внедряется технология Renewa для глубокой переработки сложных полиламинированных бумаг.
- Финансовая модель: В 2025 финансовом году чистая выручка Oji Group достигла 1 861,7 млрд иен при операционной прибыли 34,6 млрд иен. Утверждены жесткие финансовые ориентиры на 2027 финансовый год: консолидированная операционная прибыль — 120 млрд иен, чистая прибыль владельцев — 80 млрд иен, рентабельность собственного капитала (ROE) — 8,0%, соотношение чистого долга к капиталу — не выше 1,0.
4.2. Государственное регулирование и замещение пластика: уроки налога PPT в Великобритании
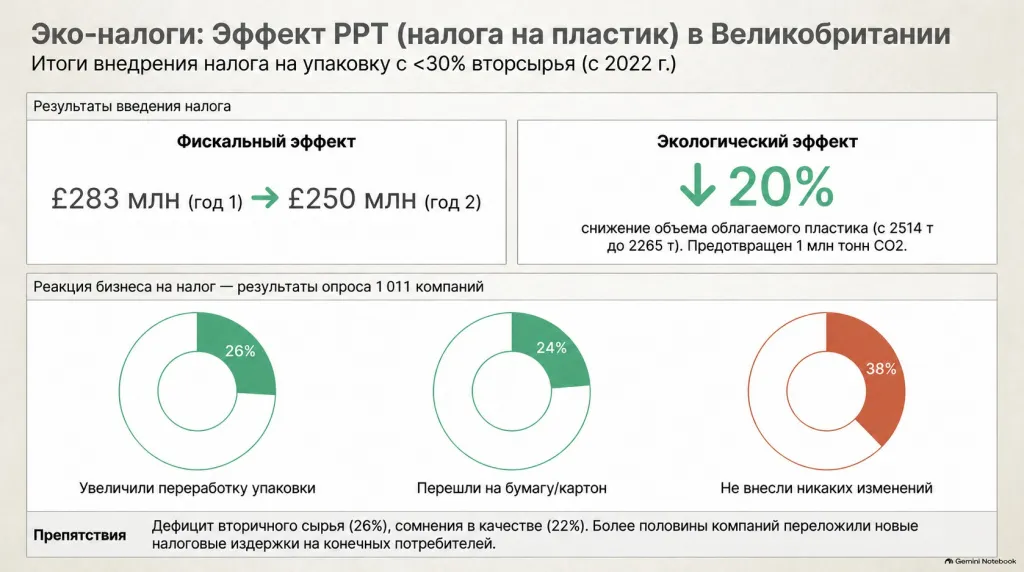
Официальная оценка эффективности налога на пластиковую упаковку (Plastic Packaging Tax, PPT), опубликованная Налогово-таможенной службой Великобритании (HMRC) и Министерством финансов, предоставила уникальный эмпирический материал о влиянии фискальных мер на трансформацию рынка тары:
- Параметры и фискальный эффект: Налог взимается с упаковки, содержащей менее 30% переработанного пластика. В первый год действия программа привлекла рекордные £283 млн, однако к периоду 2025/26 года сборы снизились до £250 млн, что подтверждает изменение поведения участников рынка.
- Экологический и сырьевой результат: Физический объем облагаемого пластика, поступающего на британский рынок, сократился на одну пятую (20%) за 2025/26 год. Предотвращены выбросы более 1 млн тонн CO2-эквивалента. По данным Defra, валовый объем пластиковых упаковочных отходов в стране снизился с 2514 тыс. тонн в 2021 году до 2265 тыс. тонн в 2024 году.
- Реакция бизнеса (опрос 1011 предприятий): 26% компаний провели редизайн упаковки для увеличения доли вторсырья, 24% полностью перешли на альтернативные материалы (прежде всего бумагу и формованное волокно), а 38% не внесли изменений. Более 50% предприятий переложили налог на конечных потребителей. Главными барьерами для дальнейшего роста переработки названы дефицит качественного вторичного полимера у поставщиков (26%) и опасения за прочность тары (22%).
4.3. Инвестиционный подъем в странах Персидского залива: Propaper Dubai 2026
По итогам выставки Propaper Dubai 2026 совокупный объем анонсированных инвестиций в ЦБП стран Ближнего Востока превысил 1,3 млрд дирхамов ОАЭ:
- ОАЭ (MAHY Khoory / Union Paper Mills): Свыше 1 млрд дирхамов направляется на модернизацию комбината в Аль-Дафре (Абу-Даби) с перепрофилированием машины PM4 на выпуск высокопрочных упаковочных картонов и основы для гипсокартона.
- ОАЭ (Star Paper Mill): Завод переработанного картона стоимостью 200 млн дирхамов в промзоне KEZAD достиг 50% загрузки и наращивает мощности до проектных 135 тыс. тонн в год.
- ОАЭ (Oryx Paper Mills): В KEZAD Аль-Мамура начато строительство автоматизированного завода крафт-бумаги мощностью 150 тыс. тонн в год с пуском в 1 квартале 2028 года.
- Оман (Sohar Paper Products): СП Keryas Paper Industry и Al Karama инвестирует $12 млн в первую в Султанате фабрику тиссью-бумаги мощностью 20 тыс. тонн в год в городе Сохар.
4.4. Азиатский вектор: локализация UPM в Индии, стратегия Вьетнама до 2045 года и проект Brother
В странах Азии закрепляется тренд на локализацию переделов и ужесточение экологических стандартов:
- Индия (UPM): Подразделение UPM Adhesive Materials объявило о строительстве первого в Индии завода по нанесению покрытий на самоклеящиеся этикеточные материалы в штате Гуджарат к началу 2028 года, опираясь на логистические хабы в Мумбаи (открыт в 2024 году) и Нью-Дели (запущен в 3 квартале 2026 года).
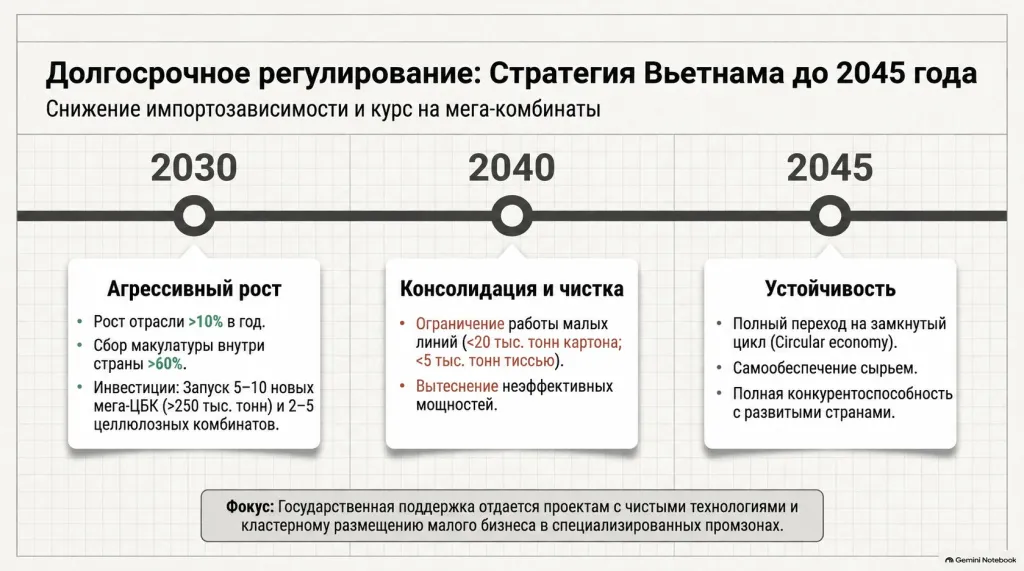
- Вьетнам (Стратегия развития до 2045 года): Решением правительства № 2082/QĐ-TTg от 2 ноября 2026 года утверждена комплексная отраслевая стратегия: формирование трех сырьевых кластеров, доведение внутреннего сбора макулатуры до уровня выше 60%, запуск 5–10 бумажных комбинатов мощностью от 250 тыс. тонн и 2–5 целлюлозных заводов мощностью от 200 тыс. тонн. С 2030 года вводятся жесткие ограничения на эксплуатацию неэффективных линий мощностью менее 5 тыс. тонн в год, а с 2040 года — запрет на линии тарных картонов мощностью менее 20 тыс. тонн и тиссью менее 5 тыс. тонн в год.
- Вьетнам (Brother Industries): Предприятие BIVN внедрило на заводе линию формованного бумажного волокна (пульперкартона), сырьем для которой служат собственные обрезки гофротары от комплектующих. С конца августа 2026 года пульперкартон полностью вытеснил пенополистирол в амортизаторах для картриджей с тонером, обеспечив сокращение использования первичных полимеров на 25%.
4.5. Торговая защита и реструктуризация активов: Персидский залив, Китай, США и Европа
- Антидемпинг в ССГПЗ: Технический секретариат стран Персидского залива (ССГПЗ) начал официальное расследование в отношении импорта немелованной бумаги для письма и печати из Китая, Индии и Таиланда (уведомление № 59 от 2 ноября 2026 года, директор секретариата Махфуд Аль-Ракади).
- Светлогорский ЦКК: Белорусский комбинат подписал два экспортных контракта на сумму 250 млн юаней на выставке CIIE в Шанхае.
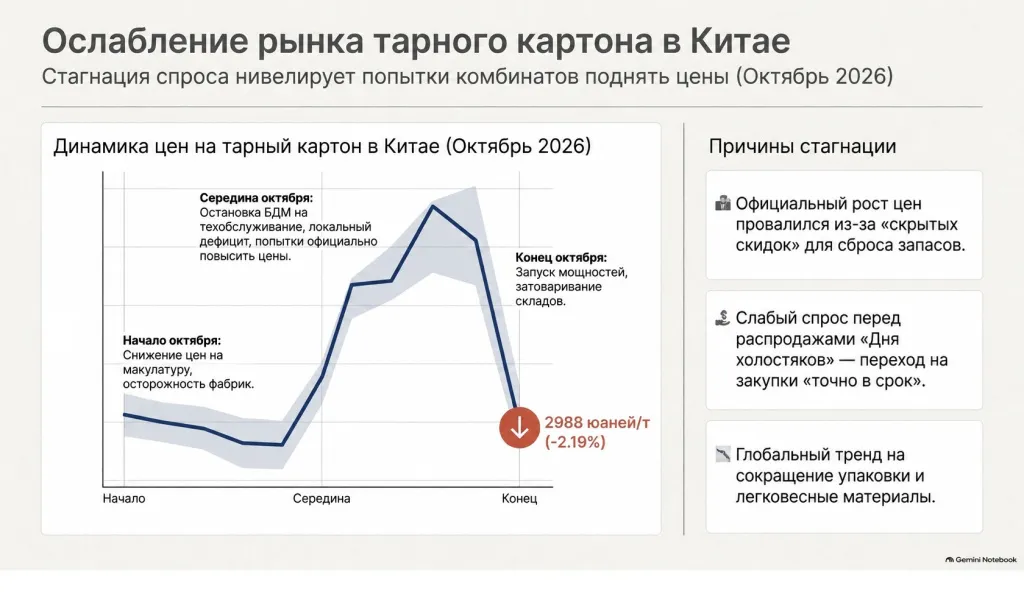
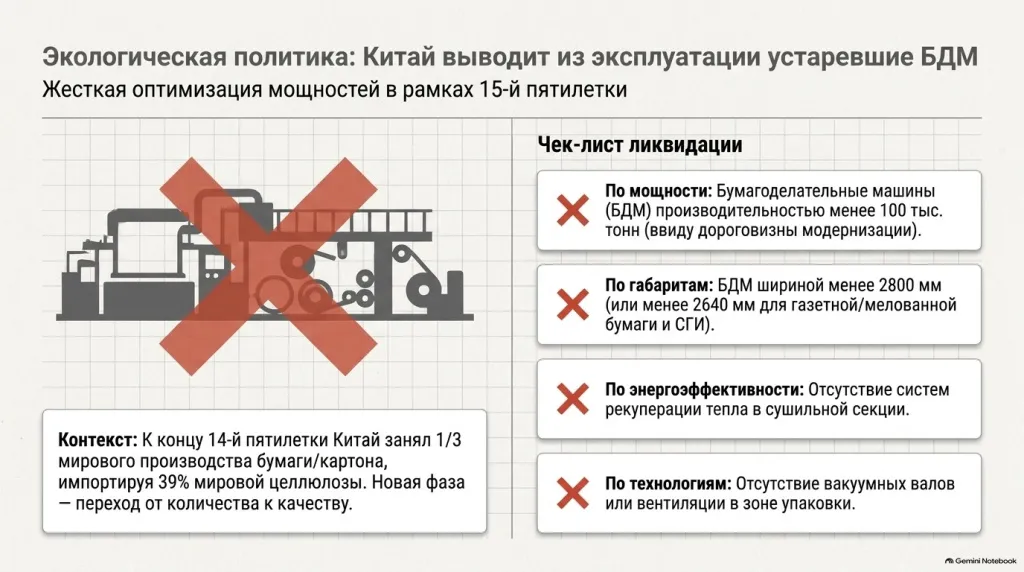
- Китай (Рынок тарного картона и 15-й пятилетний план): В октябре попытки китайских комбинатов поднять цены провалились: средняя цена тарного картона плотностью 140 г снизилась на 2,19% (до 2988 юаней/т), а макулатура в Чжэцзяне подешевела на 5,55% (до 1838 юаней/т) из-за перехода ритейла на стратегию «точно в срок» и облегчения упаковки. Одновременно Китайская ассоциация производителей бумаги опубликовала отраслевой план на 15-ю пятилетку, предусматривающий принудительный вывод из эксплуатации бумагоделательных машин мощностью менее 100 тыс. тонн в год или шириной менее 2800 мм (менее 2640 мм для газетных, упаковочных и тиссью-машин), не оснащенных современными системами рекуперации тепла и вакуумными валами.
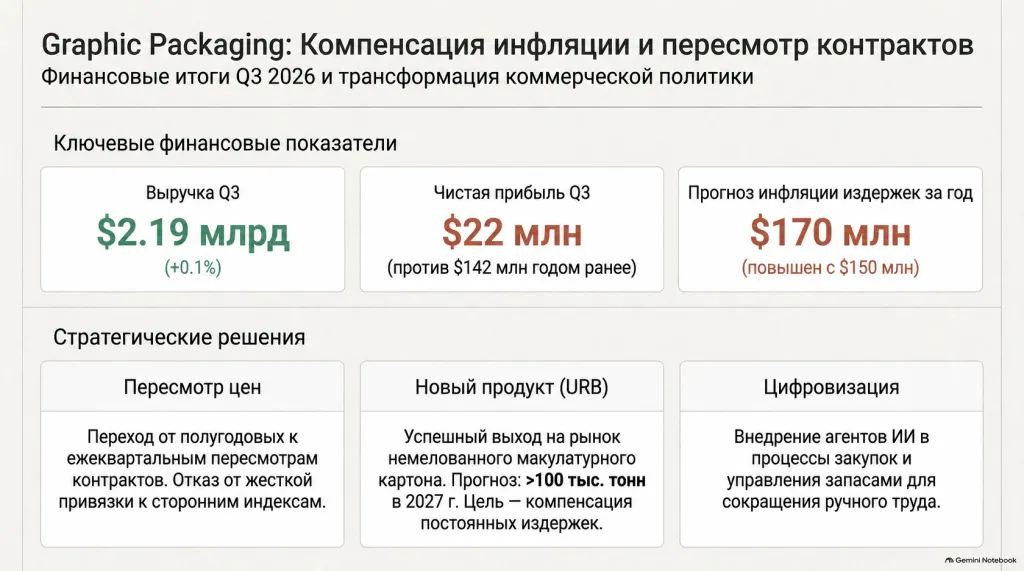
- Финансовые маневры Graphic Packaging International (GPI): По итогам 3 квартала 2026 года чистая прибыль GPI упала со $142 млн до $22 млн при выручке $2,19 млрд из-за давления издержек ($170 млн инфляции за год). Компания перевела треть контрактов на поквартальные ценовые окна и отвязалась от внешних биржевых индексов, получив $60 млн прибыли. В Уэйко (Техас) запущен выпуск немелованного макулатурного картона (URB) с планом продаж свыше 100 тыс. тонн в 2027 году.
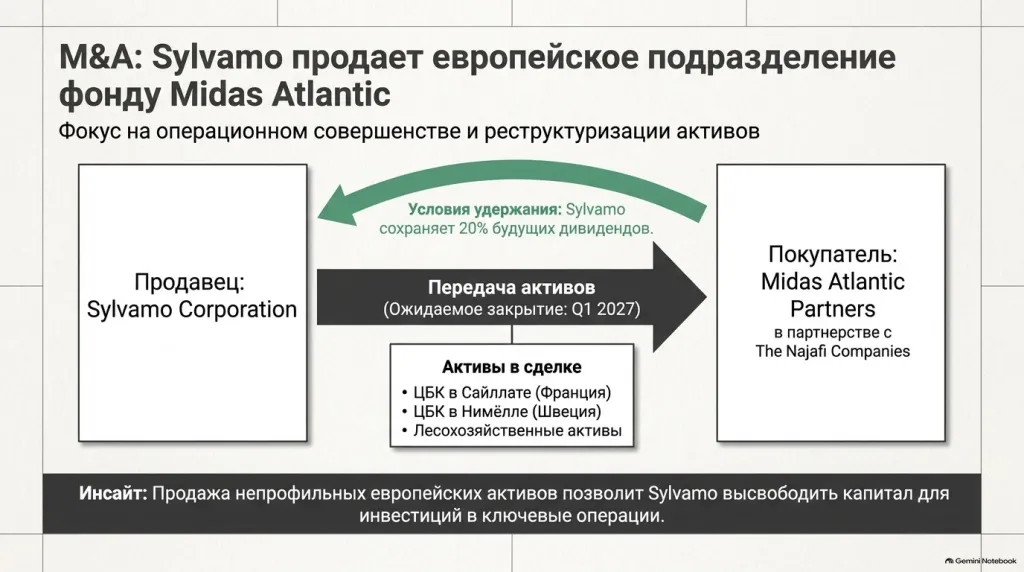
- Выход Sylvamo из европейских активов: Корпорация Sylvamo подписала соглашение об опционе на продажу своего европейского бизнеса (комбинаты Сайллат во Франции и Нимёлла в Швеции, а также лесные угодья) фонду Midas Atlantic Partners и The Najafi Companies. Закрытие сделки намечено на 1 квартал 2027 года с сохранением за Sylvamo права на 20% будущих дивидендов.
5. Стратегические ориентиры для участников рынка
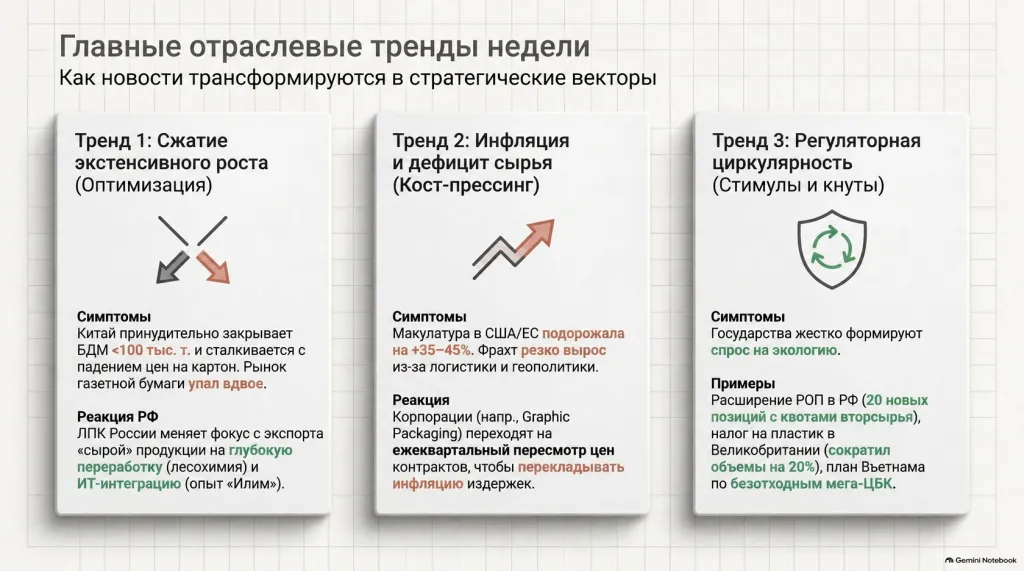
Обобщение событий недели позволяет сформулировать пять ключевых стратегических выводов для менеджмента предприятий целлюлозно-бумажного комплекса:
- Формульное ценообразование и отказ от индексного автоматизма: Опыт Graphic Packaging и российских производителей тары подтверждает: автоматическая привязка долгосрочных контрактов к внешним биржевым индикаторам генерирует убытки в эпохи сырьевой и тарифной волатильности. Приоритетом становится сокращение горизонтов фиксации цен и применение формул, отражающих фактическую структуру издержек.
- Переход от продажи тоннажа к инжинирингу решений: В условиях хронического профицита тарных картонов ценовой демпинг разрушает маржинальность. Рыночное преимущество получают производители, предлагающие заказчикам оптимизацию совокупной стоимости владения упаковкой (методика Box Journey Map, короба с автоматическим дном, цифровая печать коротких тиражей и точность технологических карт).
- Глубокая химическая и технологическая диверсификация: Общемировой тренд (Оji Group, Кондопожский ЦБК, Стратегия Вьетнама) направлен на вытеснение маломощных и энергетически неэффективных производств. Будущее отрасли связано с лесохимией, монетизацией побочных продуктов варки (биоэтанол, лигносульфонаты) и замещением пластика формованным бумажным волокном (пульперкартоном).
- Управление сырьевыми рисками и логистическая гибкость: Ралли цен на OCC (+35–45%) и ужесточение экологических регламентов (WSR/DIWASS в Европе, ReMA в Индонезии, расширение перечня вторсырья в РФ) делают надежный доступ к кондиционной макулатуре критическим активом. Предприятиям необходимы прямые каналы сбора, технологии глубокой очистки волокна и превентивный контроль соблюдения экологической отчетности РОП.
- Прикладная цифровизация производственного ядра: Как доказывает опыт Группы «Илим», цифровые инвестиции должны быть строго прагматичными: ставка на проверенные гибридные архитектуры (MES CAT), внедрение машинного зрения на сырьевых потоках и сквозную аналитику брака обеспечивает защиту операционной рентабельности эффективнее масштабных затрат на замену функционирующего ПО.