Назад
 2
Дайджест также доступен в удобном для вас формате: смотрите короткий видеодайджест в VK Видео и на YouTube; знакомьтесь с видеоверсией подкаста «Про ЦБП» в VK Видео и на YouTube; слушайте подкаст на Mave, ВКонтакте и на Яндекс Музыке.
1. Рыночная конъюнктура: динамика ценовых индексов ЦСР
В условиях текущей рыночной волатильности непрерывный мониторинг ценовых индикаторов становится фундаментом для принятия взвешенных стратегических решений. Глубокое понимание динамики позволяет менеджменту не просто реагировать на изменения, но и проактивно адаптировать модели закупок и сбыта, минимизируя риски.
Примечание к ценовым индексам: Публикуемые значения являются агрегированным индикатором рыночных трендов, а не прямым отражением конкретных контрактных цен. Индекс служит инструментом для анализа вектора движения рынка и волатильности. Участникам отрасли рекомендуется сопоставлять процентные изменения индекса с внутренними ценовыми рядами компании для верификации рыночного позиционирования.
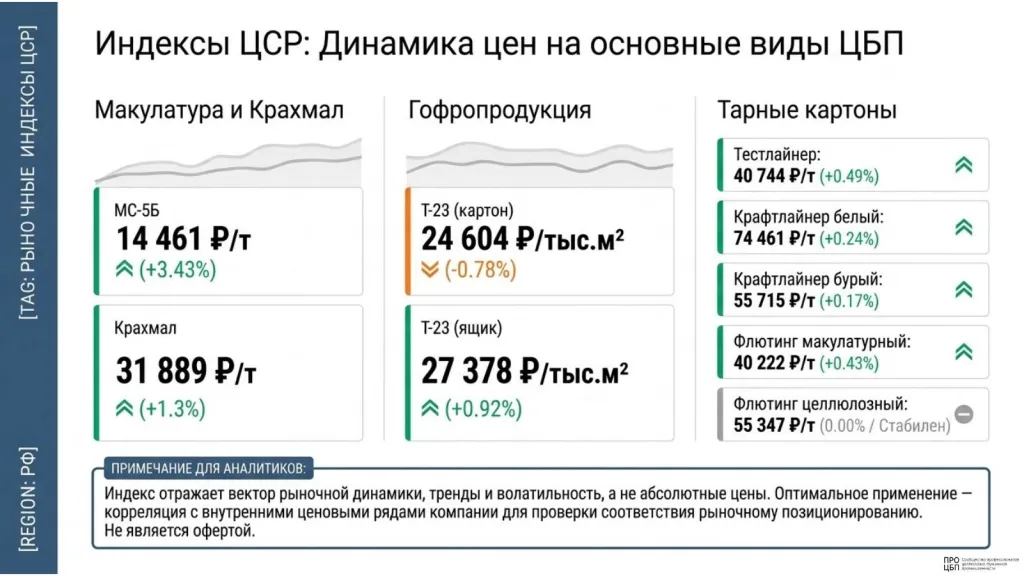
Динамика цен за период с 31 августа по 6 сентября 2026 г.
| Категория продукции | Марка / Вид | Текущая цена | Изменение (%) |
|---|---|---|---|
| Макулатура | МС-5Б | 14 461 руб./т | +3,43% |
| Гофропродукция | Гофрокартон бурый Т-23 | 24 604 руб./1000 м² | -0,78% |
| Гофроящик 4-х клапанный Т-23 | 27 378 руб./1000 м² | +0,92% | |
| Крахмал | 31 889 руб./т | +1,3% | |
| Тарные картоны | Тестлайнер | 40 744 руб./т | +0,49% |
| Крафтлайнер белый | 74 461 руб./т | +0,24% | |
| Крафтлайнер бурый | 55 811 руб./т | +0,17% | |
| Флютинг макулатурный | 40 222 руб./т | +0,43% | |
| Флютинг целлюлозный | 55 347 руб./т | 0% |
Анализ маржинальности и рисков. На рынке фиксируется опасный структурный дисбаланс: стремительный рост стоимости сырья (МС-5Б на +3,43%) и вспомогательных материалов (крахмал на +1,3%) происходит на фоне стагнации цен в премиальном сегменте (целлюлозный флютинг — 0%) и снижения цен на товарный гофрокартон (-0,78%). Рост стоимости макулатуры значительно опережает способность рынка абсорбировать издержки через готовую продукцию. Это создает эффект «ножниц», провоцируя сжатие маржи и формируя серьезные риски для малых и средних переработчиков.
Данная компрессия доходности вынуждает отрасль искать устойчивость в плоскости регуляторных изменений и технологической оптимизации.
2. Регуляторный ландшафт: реформа РОП в России, ЕС и Мексике
Институциональные трансформации в области расширенной ответственности производителя (РОП) сегодня выступают ключевым драйвером изменения дизайна упаковки и пересмотра операционных моделей.
Сравнительный анализ моделей РОП:
Российская модель: С 2025 года в РФ закреплен принцип ответственности на производителе упаковки. Это обеспечивает высокую инвестиционную предсказуемость и низкие административные издержки, позволяя государству контролировать тысячи промышленных площадок вместо сотен тысяч ритейлеров.
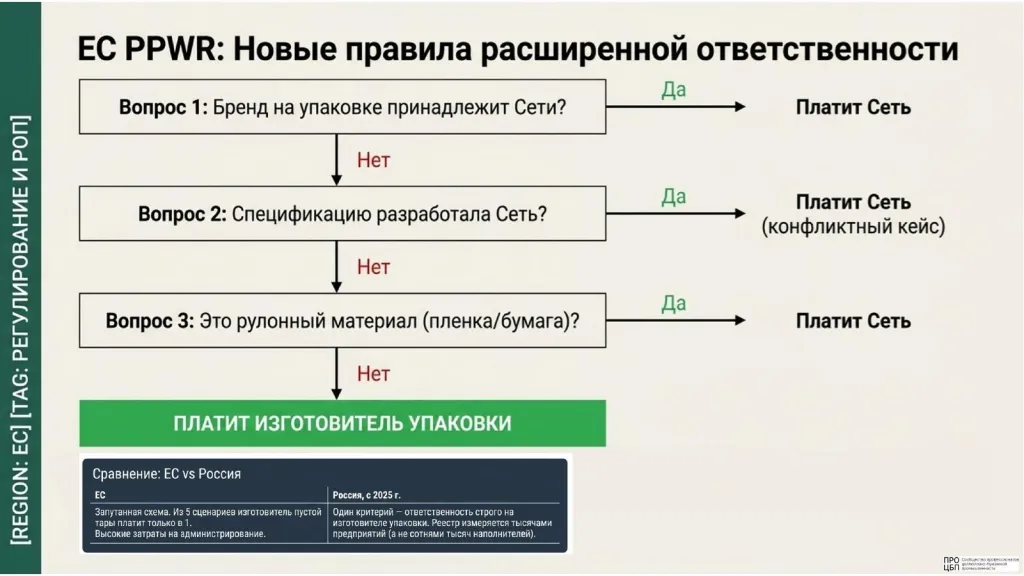
Европейская модель (регламент PPWR): Применяемый с 12 августа 2026 года регламент вводит «оценочную неопределенность». Несмотря на попытку переложить ответственность на производителей сервисной и транспортной упаковки, многочисленные оговорки (влияние бренда, спецификации дизайна) часто возвращают обязательства владельцу бренда. Это создает колоссальные трансакционные издержки и правовые коллизии при определении обязанного лица.
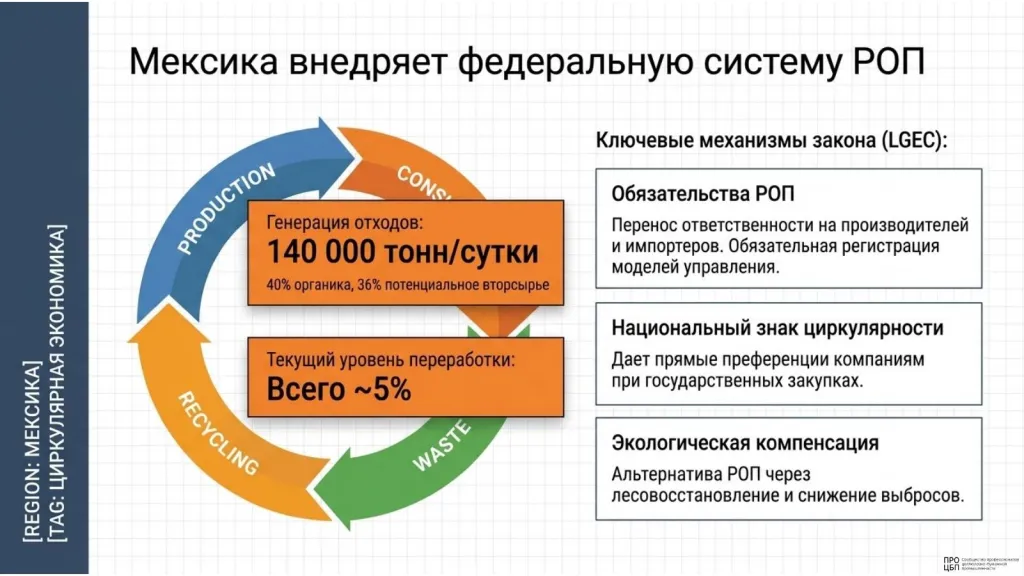
Мексиканский опыт: Общий закон об экономике замкнутого цикла (LGEC) внедрил механизмы экологической компенсации. В случаях, когда прямая утилизация невозможна, производители инвестируют в лесовосстановление и сохранение природных территорий, что интегрирует отрасль в общенациональную экологическую повестку.
Вывод: Российский подход к РОП де-факто демонстрирует большую эффективность. Пока ЕС продолжает тратить ресурсы на администрирование бесконечного списка «наполнителей» (от пиццерий до прачечных), хоть и в меньшем количестве, российская система транслирует экологический сигнал через цену материала всегда, начиная с момента производства упаковки, что прозрачнее для рынка и эффективнее с точки зрения контроля.
Регуляторное давление неизбежно конвертируется в поиск новых технологических ответов и сырьевую диверсификацию.
3. Технологические инновации и сырьевая безопасность
Обеспечение технологического суверенитета через поиск альтернативных волокон и локализацию химии становится критическим фактором выживания предприятий.
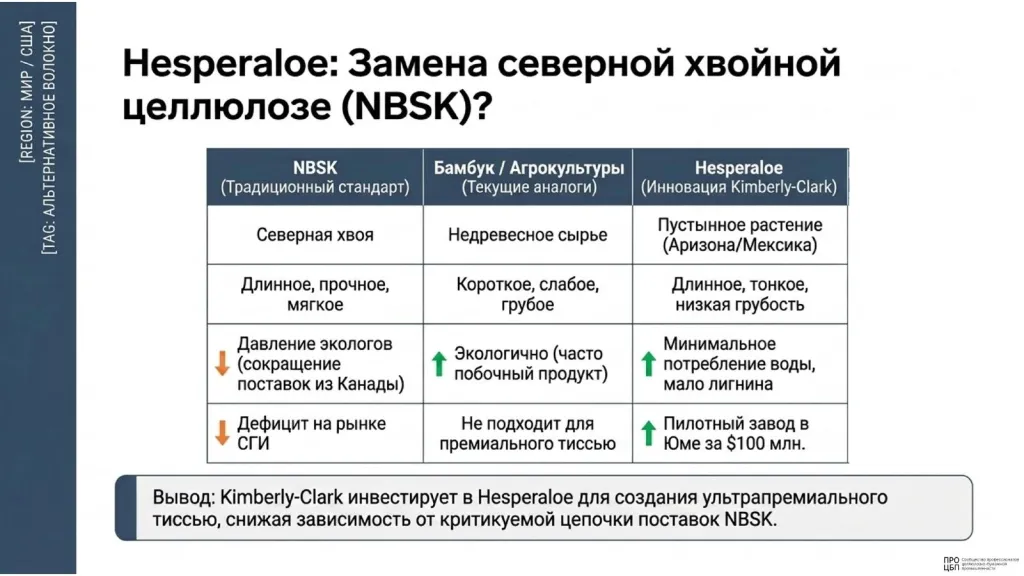
Кейс Kimberly-Clark: Инвестиции в Hesperaloe. Компания направила 100 млн долларов на пилотный завод в Аризоне для переработки пустынного растения Hesperaloe. Это стратегическая попытка заместить канадскую хвойную целлюлозу (NBSK), предложение которой ограничено экологическим давлением. Hesperaloe обладает длинными и тонкими волокнами, обеспечивающими премиальную мягкость при низком водопотреблении. Однако создание цепочки поставок «с нуля» несет в себе значительные агрономические и логистические риски.
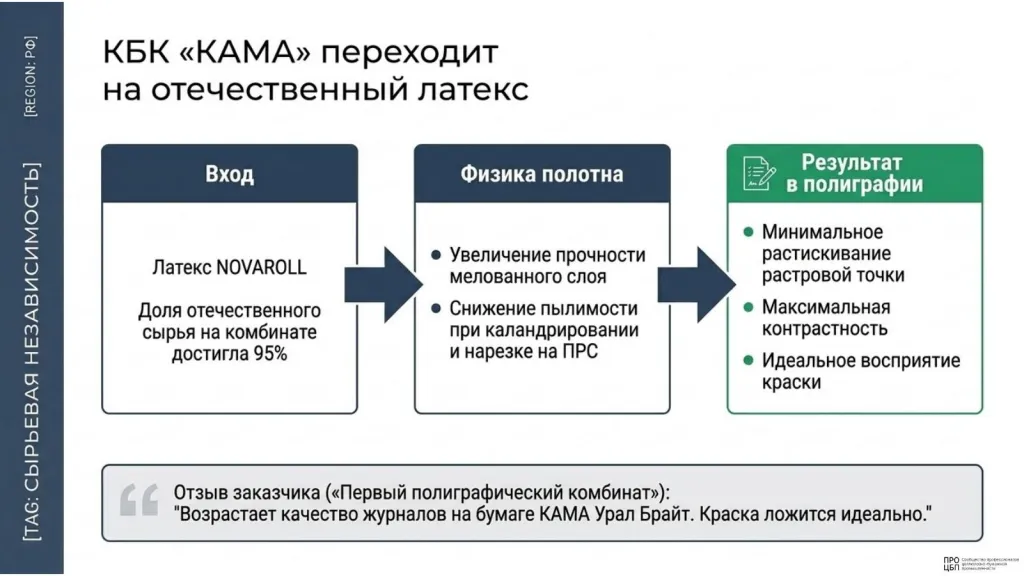
Кейс КБК «КАМА»: Локализация химических компонентов. Успешное внедрение отечественного латекса от NOVAROLL позволило комбинату достичь 95% локализации сырья. Технологические результаты подтверждают правильность курса:
- Существенно снижена пылимость полотна;
- Повышена прочность мелованного слоя и его адгезия;
- Обеспечено минимальное растискивание растровой точки, что критично для высококачественной печати. Стабильность характеристик при длительных тиражах позволяет полиграфистам сокращать простои на смывку оборудования.
Вывод: Технологический суверенитет и биоразнообразие сырья — два столпа, на которых строится устойчивость отрасли. Компании, инвестирующие в локализацию и альтернативные волокна, формируют долгосрочный иммунитет к внешним шокам.
4. Инвестиции и производственная база: модернизация и экспансия
Текущий инвестиционный цикл характеризуется переходом от экстенсивного роста к глубокой модернизации и повышению эффективности использования мощностей.
Ключевые инвестиционные проекты:
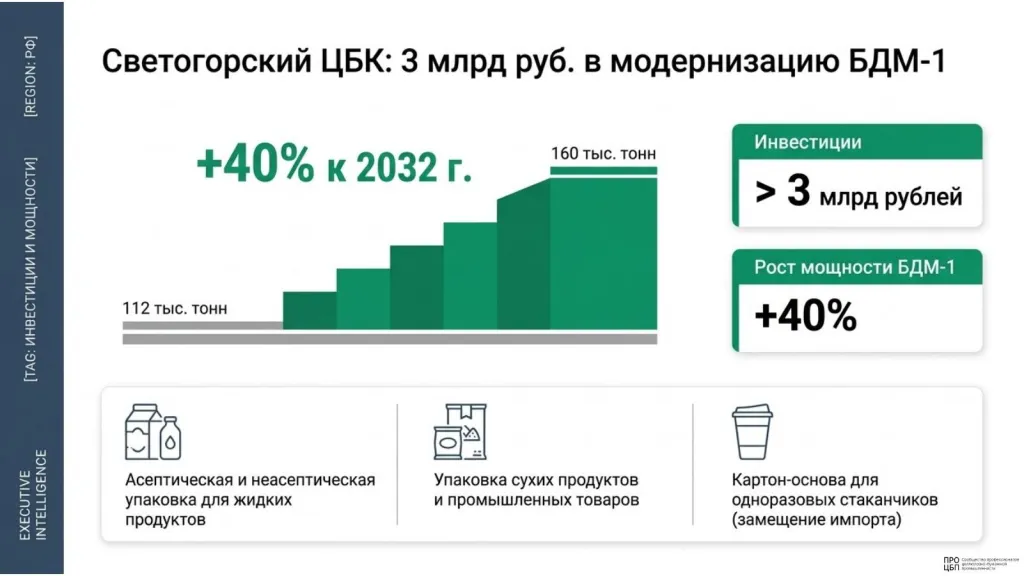
Светогорский ЦБК: Инвестиции в размере 3 млрд руб. в модернизацию БДМ-1. Проект нацелен на рост выпуска картона на 40% к 2032 году (до 160 тыс. тонн) с акцентом на асептическую упаковку.
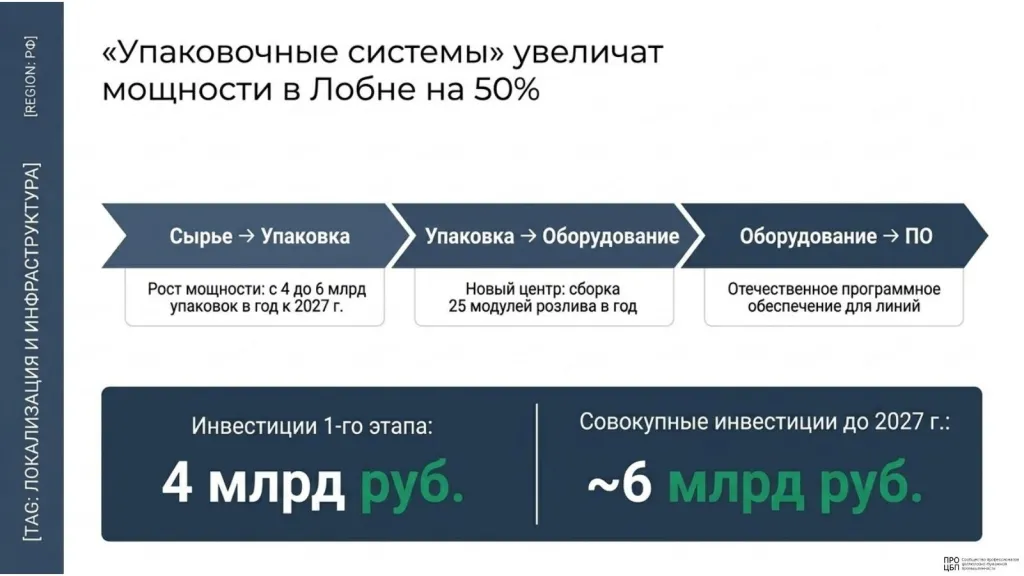
«Упаковочные системы» (Лобня): Совокупный объем инвестиций 6 млрд руб. к 2027 году обеспечит рост мощностей на 50%. Особое значение имеет локализация сборки оборудования и переход на отечественное ПО.
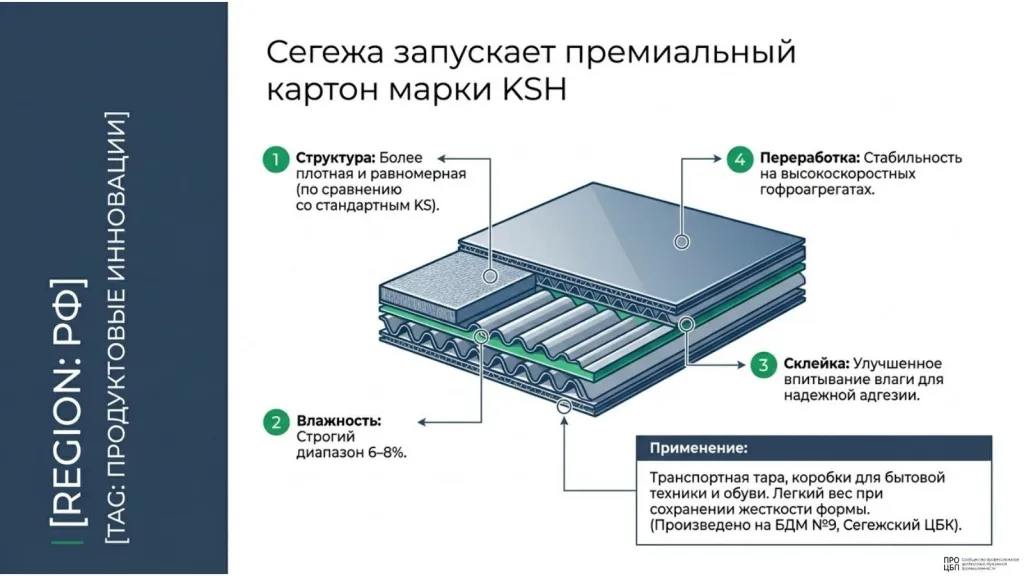
Segezha Group: Запуск новой марки картона KSH на Сегежском ЦБК. Продукт обладает равномерной структурой и оптимизированной впитываемостью для высокоскоростной переработки.
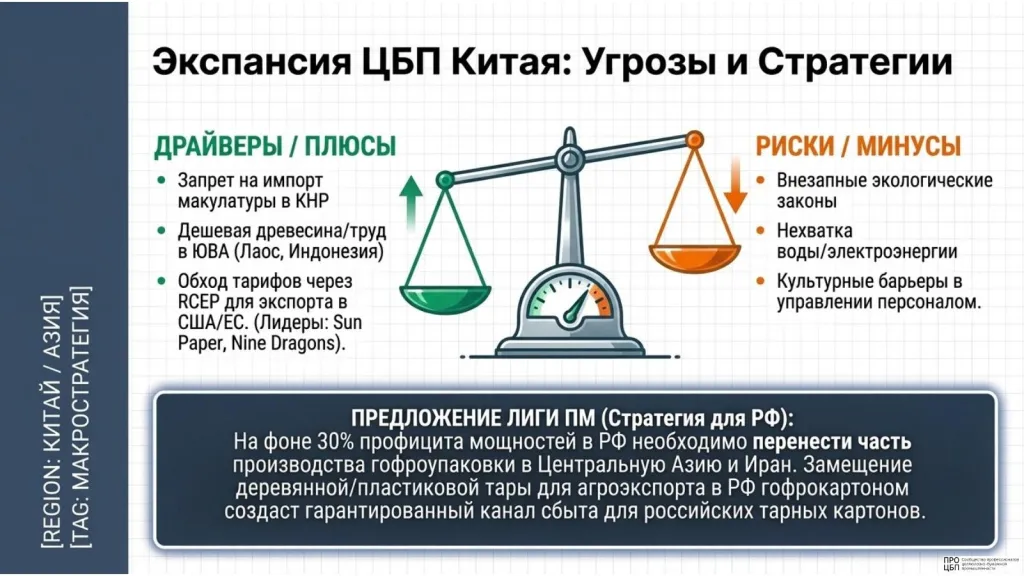
Стратегический анализ экспансии: На фоне агрессивного расширения Китая в Юго-Восточную Азию (рост мощностей до 10 млн тонн к 2025 году), российская стратегия развития выглядит инертной. Предложения «Лиги переработчиков макулатуры» о переносе избыточных мощностей по производству гофроупаковки в Центральную Азию и Иран сталкиваются с критическим стратегическим промедлением. Пока инициативы по замене деревянной тары на гофрокартон в экспорте сельхозпродукции остаются на стадии обсуждения, отрасль упускает окно возможностей для разгрузки внутреннего рынка.
5. Отраслевой дискурс: полиграфия, упаковка и устойчивое развитие
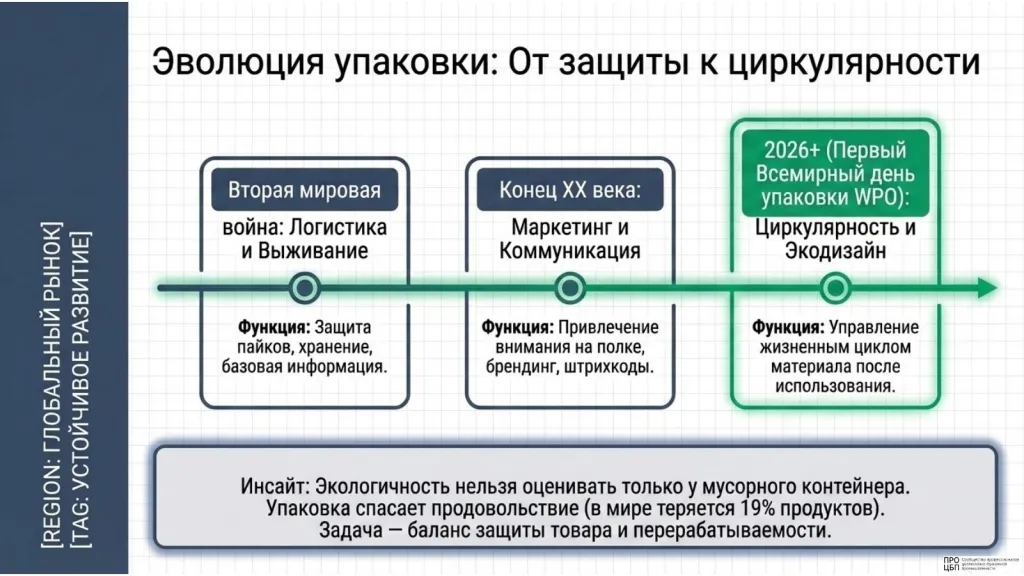
Всемирный день упаковки и международные экспертные площадки задают новый вектор: переход от простого соблюдения норм к жесткой коммерческой конкуренции.
Ключевые тезисы отрасли:
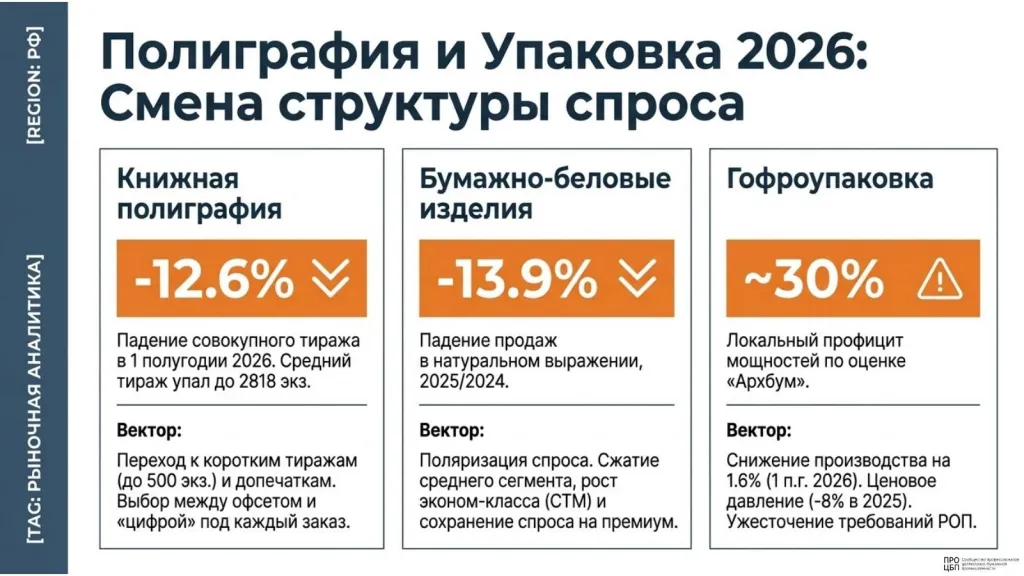
«Российская неделя бумаги — 2026»: Статистика фиксирует падение книжных тиражей на 12,6% и снижение продаж бумажно-беловых изделий на 13,9%. В сегменте гофроупаковки в ряде регионов профицит мощностей достигает 30%, что становится фундаментальным драйвером «ценовых войн».
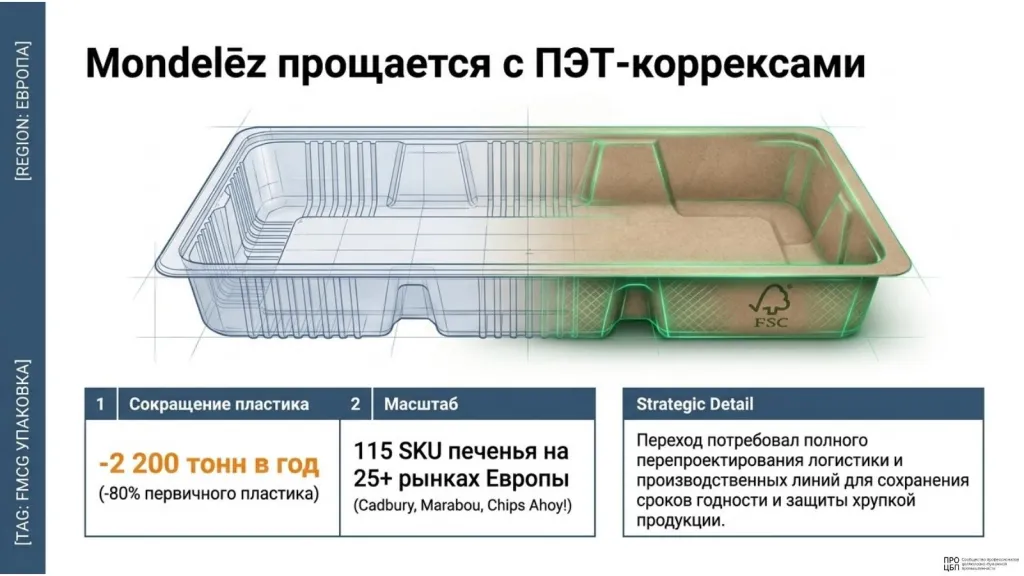
Инициатива Mondelēz: Переход на бумажные лотки (FSC) для 115 наименований продукции в Европе обеспечил 80% сокращение использования первичного пластика (минус 2,2 тыс. тонн ежегодно). Это эталонный кейс реализации тренда «пластик на бумагу».
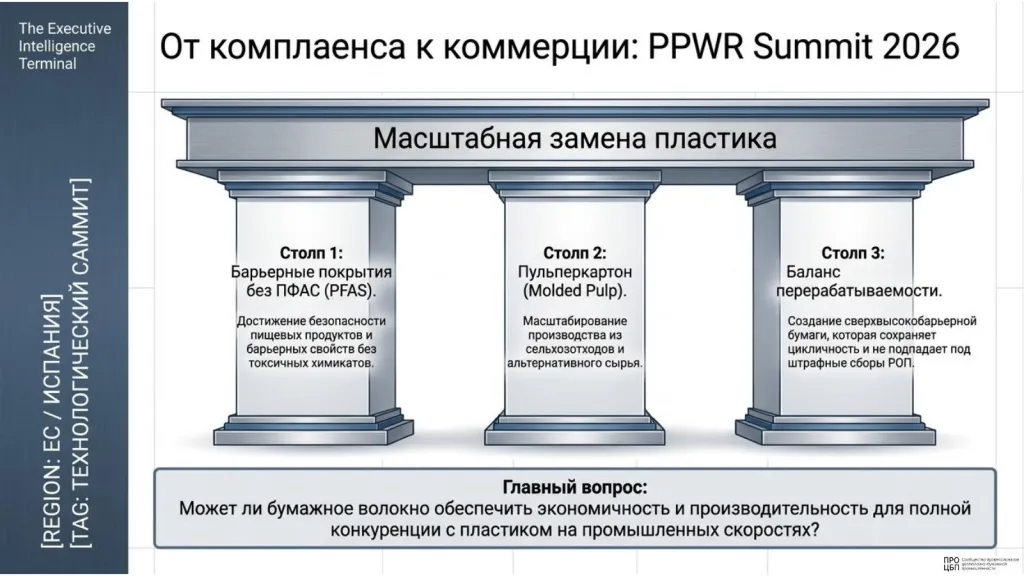
Международный контекст: Предстоящий 6-й саммит в Барселоне (30 сентября – 1 октября) обозначит глобальный сдвиг: индустрия переходит от формального комплаенса к масштабированию технологически сложных решений (барьерные покрытия без PFAS, пульперкартон).
Итоговые выводы
Отрасль подошла к точке исчерпания модели экстенсивного развития. Региональный профицит мощностей в 30% неизбежно ведет к затяжным ценовым войнам и каннибализации маржи. Будущее отрасли — в жесткой технологической оптимизации (как в кейсах Segezha и КАМА) и решительной географической экспансии. Успех будет сопутствовать тем, кто сумеет конвертировать регуляторные требования РОП в рыночное преимущество, предложив рынку не просто упаковку, а высокотехнологичный ресурсный цикл.