

 Назад
 4
1. Динамика ценовых индексов рынка ЦБП РФ от Центра системных решений
В условиях сохраняющейся макроэкономической волатильности, перестройки логистических каналов и высокой стоимости заёмного капитала регулярный мониторинг ценовых индексов выступает базовым инструментом стратегического планирования для топ-менеджмента предприятий целлюлозно-бумажной промышленности (ЦБП) РФ. Динамика ценовых индикаторов сырьевого сектора, полуфабрикатов и готовой упаковки отражает баланс спроса и предложения, а также фиксирует структурные сдвиги в рентабельности перерабатывающих производств, позволяя своевременно нивелировать возникающие ценовые диспропорции.
Методологические условия и характер индекса
Публикуемые Центром системных решений (ЦСР) и СРО Ассоциация «Лига переработчиков макулатуры» ценовые индексы представляют собой агрегированный индикатор рыночной конъюнктуры, рассчитанный на основе репрезентативной выборки данных участников отрасли. Значения индекса не являются публичной офертой, прямой рекомендацией к заключению сделок или гарантией достижения определённого уровня цен в индивидуальных контрактах. Абсолютные показатели служат для общей ориентации; ключевую аналитическую ценность представляют процентные изменения за период, среднесрочные тренды и конфигурация ценовой кривой. Наиболее корректным методом использования данных является их сопоставление с внутренними ценовыми рядами конкретного предприятия для оценки соответствия его коммерческой политики общерыночной динамике.
Ниже представлена сводная таблица ценовых показателей рынка ЦБП РФ за период с 5 по 11 октября 2026 года:
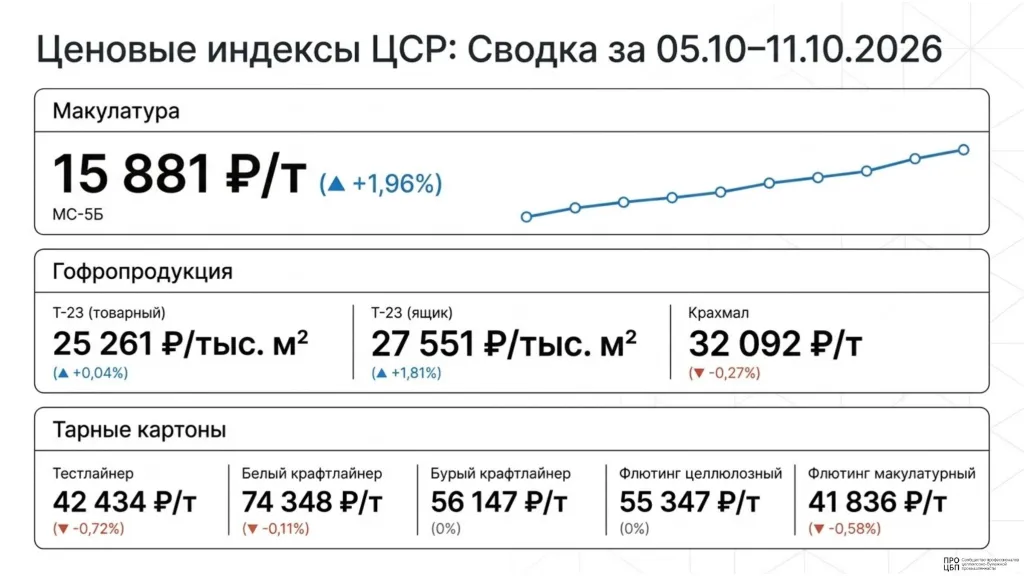
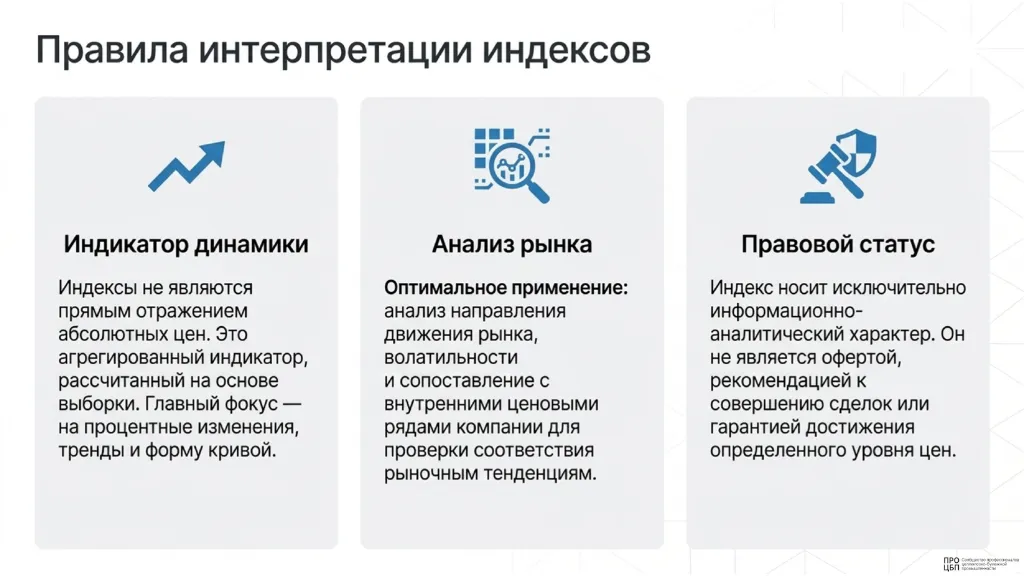
Таблица 1. Ценовые показатели рынка ЦБП РФ за 5–11 октября 2026 года
| Категория продукции | Марка / Вид | Цена за прошлую неделю (руб.) | Цена за текущую неделю (руб.) | Изменение (%) |
|---|---|---|---|---|
| Макулатура | МС-5Б | 15 576 | 15 881 | +1,96% |
| Гофропродукция | Гофрокартон товарный бурый Т-23 (за 1000 м²) | 25 250 | 25 261 | +0,04% |
| Гофроящик 4-х клапанный бурый Т-23 (за 1000 м²) | 27 060 | 27 551 | +1,81% | |
| Крахмал (за тонну) | 32 178 | 32 092 | -0,27% | |
| Тарные картоны | Тестлайнер К1 140-150 г/м² (за тонну) | 42 740 | 42 434 | -0,72% |
| Крафтлайнер белый К1 140-150 г/м² (за тонну) | 74 430 | 74 348 | -0,11% | |
| Крафтлайнер бурый К1 140-150 г/м² (за тонну) | 56 147 | 56 147 | 0,00% | |
| Флютинг целлюлозный Б1 110-112 г/м² (за тонну) | 55 347 | 55 347 | 0,00% | |
| Флютинг макулатурный Б1 110-112 г/м² (за тонну) | 42 081 | 41 836 | -0,58% |
Стратегические последствия для участников рынка
Зафиксированные данные демонстрируют нарастание системной диспропорции между стоимостью входного сырья и реализационными ценами на полуфабрикаты. Рост цены на макулатуру марки МС-5Б на 1,96% (до 15 881 руб./т) совпал с падением цен на макулатурные тарные картоны (тестлайнер — -0,72%, макулатурный флютинг — -0,58%) и стагнацией целлюлозного сегмента.
Разнонаправленное движение формирует классические «ножницы цен», сжимающие операционную маржу производителей тарных картонов и неинтегрированных гофропредприятий. В условиях, когда удорожание вторичного волокна невозможно переложить на конечного потребителя из-за высокого уровня конкуренции и ограниченного спроса, неинтегрированные конвертеры сталкиваются с вымыванием оборотного капитала. Напротив, вертикально интегрированные холдинги с собственными целлюлозными мощностями сохраняют финансовую устойчивость.
Текущий ценовой дисбаланс оказывает прямое давление на операционные стратегии российских производителей, вынуждая их искать пути жесткой оптимизации затрат.
2. Российский рынок ЦБП: финансовое положение, модернизация и корпоративные события
Отечественный сектор ЦБП функционирует под воздействием двустороннего давления: с одной стороны, высокая ключевая ставка ЦБ РФ делает привлечение заёмных средств для финансирования оборотных средств и инвестиций чрезвычайно дорогим; с другой — трансформация экспортной логистики требует быстрой технологической адаптации и выстраивания новых производственных цепочек.
2.1. Кризис платёжеспособности и реструктуризация АО «Соликамскбумпром»
Один из крупнейших производителей газетной бумаги в РФ — АО «Соликамскбумпром» — оказался в состоянии глубокого финансово-операционного кризиса. По итогам 2025 года чистый убыток комбината достиг 4,8 млрд рублей, а совокупная задолженность перед кредиторами превысила 15 млрд рублей. В настоящее время на предприятии функционирует всего одна бумагоделательная машина, а варка целлюлозы приостановлена на протяжении нескольких месяцев.
Президент АО «Соликамскбумпром» Наталия Ступникова в качестве первопричин дестабилизации назвала сочетание тяжёлых внутренних и внешних факторов: к внутренним относятся две крупные промышленные аварии, произошедшие в 2024 и 2025 годах, а к внешним — падение мировых цен на газетную бумагу, сужение традиционных рынков сбыта, укрепление рубля, резкий рост транспортных тарифов и высокая стоимость обслуживаемых кредитов.
Для восстановления платежеспособности менеджмент ведет переговоры с китайской компанией «Юнь Чоу» о привлечении 20 млрд рублей инвестиций в течение нескольких лет. «Юнь Чоу», работающая с российским ЛПК с 1996 года и выступающая ключевым поставщиком и посредником при импорте китайского бумагоделательного оборудования, уже провела технический аудит площадок предприятия.
На 7 октября 2026 года в Минпромторге России под председательством министра Антона Алиханова, с участием властей Пермского края, акционеров и кредиторов было запланировано совещание по стабилизации комбината. В рамках судебных процессов «Соликамскбумпром» предложил кредиторам заключить «судебное перемирие». Однако ключевые институциональные кредиторы, в частности «Пермэнергосбыт» и «Газпром межрегионгаз Пермь», настаивают на введении процедуры наблюдения, указывая на отсутствие чёткого графика погашения растущей многомиллионной текущей задолженности.
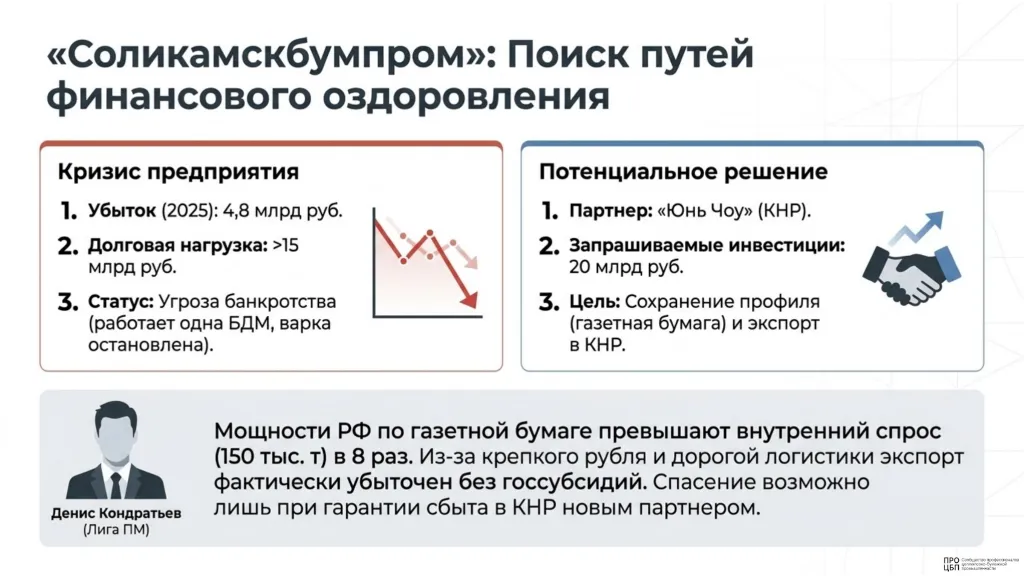
Первый заместитель генерального директора Ассоциации «Лига переработчиков макулатуры», руководитель ЦСР Денис Кондратьев указывает на фундаментальный характер кризиса сегмента:
- Структурный профицит: Мощности по выпуску газетной бумаги в РФ превышают внутренний спрос (составляющий менее 150 тыс. тонн в год) более чем в 8 раз.
- Неконкурентоспособность экспорта: При текущем курсе рубля и логистических затратах экспорт газетной бумаги без прямого государственного субсидирования плеча доставки является планово-убыточным.
- Роль инвестора: Вхождение «Юнь Чоу» способно частично закрыть вопросы каналов сбыта в КНР, однако без макроэкономических изменений и субсидирования экспорта бизнес-модель останется уязвимой.
2.2. Операционная эффективность и импортозамещение технологий
На фоне кризиса базовых монопродуктовых производств передовые предприятия отрасли демонстрируют успехи в повышении внутренней эффективности:
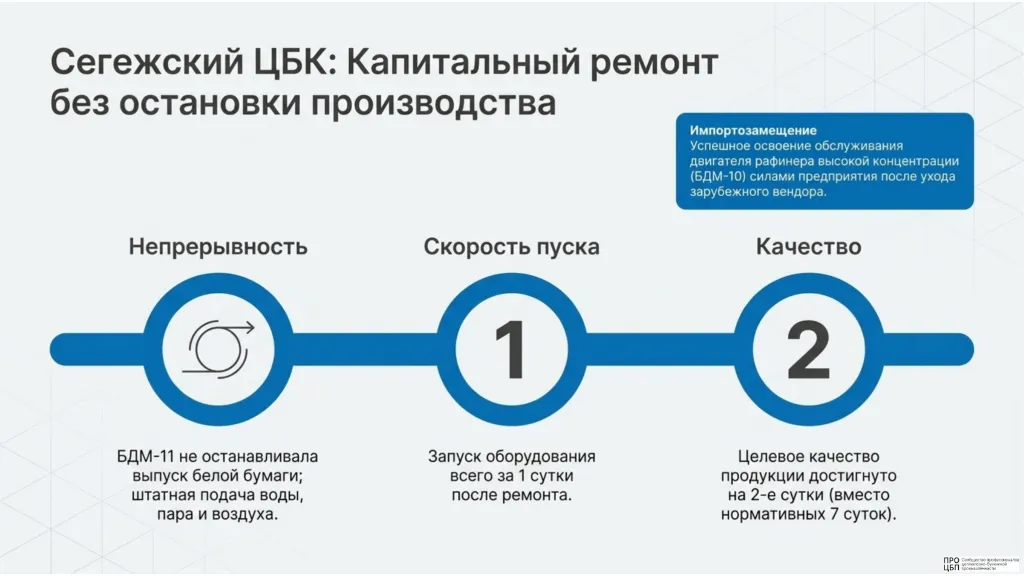
- ПАО «Сегежа Групп» (Сегежский ЦБК): На предприятии впервые реализован проект капитального ремонта без полной остановки производства. В течение всего ремонта БДМ-11 непрерывно выпускала белую бумагу при штатной подаче пара, воды и сжатого воздуха. Пуск остальных агрегатов занял около суток, а вывод продукции на целевые параметры качества был достигнут за двое суток (против стандартных семи), что обеспечило существенную экономию химикатов на восстановление технологического баланса. Как отметил управляющий директор дивизиона «Бумага и упаковка» Максим Писарев, специалисты комбината также успешно заместили компетенции ушедшего зарубежного вендора, своими силами проведя обслуживание двигателя рафинера высокой концентрации на БДМ-10.
- «Картонная фабрика им. Калинина» (Нижегородская область): В рамках нацпроекта «Эффективная и конкурентная экономика» (федеральный проект «Производительность труда») при участии Регионального центра компетенций (РЦК) на участке производства деталей из картона устранено 14 технологических узких мест. На предприятии обучено 16 сотрудников и подготовлено 2 внутренних тренера. В результате пересмотра логистических маршрутов и системы планирования сменный цикл сократился на 13%, а выработка выросла на 28%.
- ООО «Серпуховская бумага» (Московская область): Предприятие численностью 120 человек готовит проект запуска линии по выпуску электроизоляционного картона для трансформаторного оборудования с целью импортозамещения. Депутат Госдумы Александр Коган в ходе визита на фабрику подтвердил проработку с Минпромторгом РФ и Мининвестом Московской области мер поддержки, включая субсидирование процентных ставок и льготное кредитование объёмом до 500 млн рублей при сроке окупаемости проекта 5–7 лет.
2.3. Маркировка, кадры и позиционирование брендов
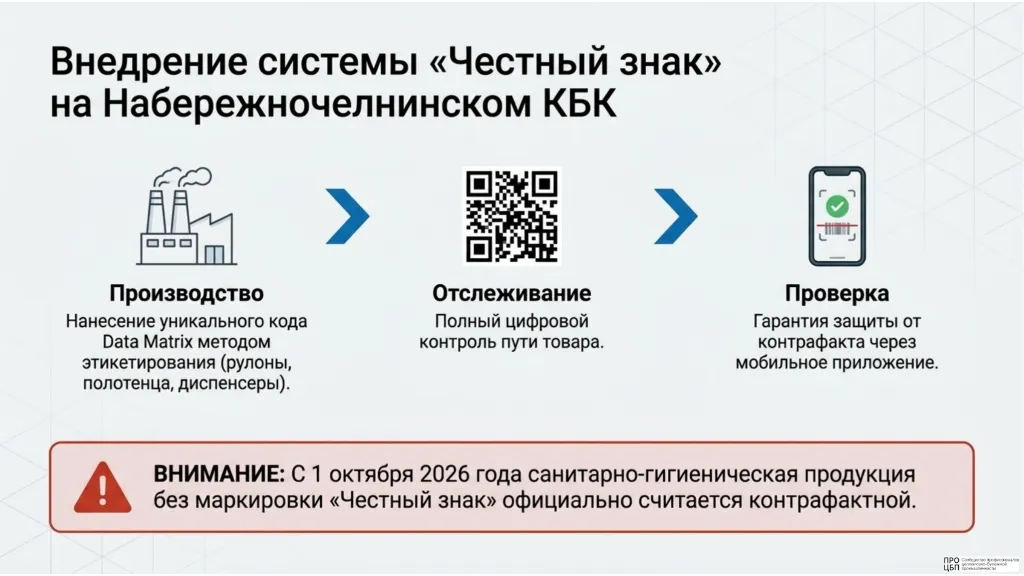
- Набережночелнинский КБК: С 1 октября на комбинате введена обязательная цифровая маркировка «Честный знак» для санитарно-гигиенических изделий. Нанесение кодов Data Matrix методом этикетирования призвано защитить бренд «Туалетная бумага из Набережных Челнов» от растущего объема контрафакта.
- НПАО «Светогорский ЦБК»: Системообразующее предприятие выступило партнером чемпионата «ПромТехноЛига» в Санкт-Петербурге. Руководители HR-направления (Татьяна Филюта, Елена Шумейко) представили кейс по развитию промышленного туризма с целью привлечения молодых кадров в приграничный Светогорск.
- ООО «Кузбасский СКАРАБЕЙ»: На «Российской неделе бумаги» совместно с МГИК предприятие организовало показ коллекции эко-одежды «Ритмы» из макулатурной и антибактериальной бумаги.
Стратегические последствия для участников рынка
Выживаемость предприятий в условиях высоких процентных ставок определяется не масштабированием валового выпуска традиционных бумаг, а технологической гибкостью, способностью проводить сложный сервис своими силами и ориентированностью на высокомаржинальные импортозамещающие ниши.
Однако микроэкономическая оптимизация требует подкрепления в виде обновления отраслевых стандартов и создания институциональных условий для обращения с вторичными ресурсами.
3. Системные инициативы, стандартизация и экологический вектор ЦБП РФ
Долгосрочная конкурентоспособность отечественной ЦБП напрямую зависит от консолидации отраслевого сообщества, модернизации устаревшей нормативно-технической базы и создания правовых условий для утилизации отходов.
3.1. Итоги бизнес-завтрака «ЦБП — вектор развития» (Российская неделя бумаги)
9 октября 2026 года в Москве прошел бизнес-завтрак, организованный СРО Ассоциация «Лига переработчиков макулатуры» и Комиссией «ОПОРЫ РОССИИ» по ЦБП при участии ЦСР, отраслевых партнеров (ОБК, Архангельский ЦБК, SFT Group) и поставщиков решений (Global Chemical, Петромаш Сервис, Гофро-Технологии).
Ключевые дискуссионные блоки:
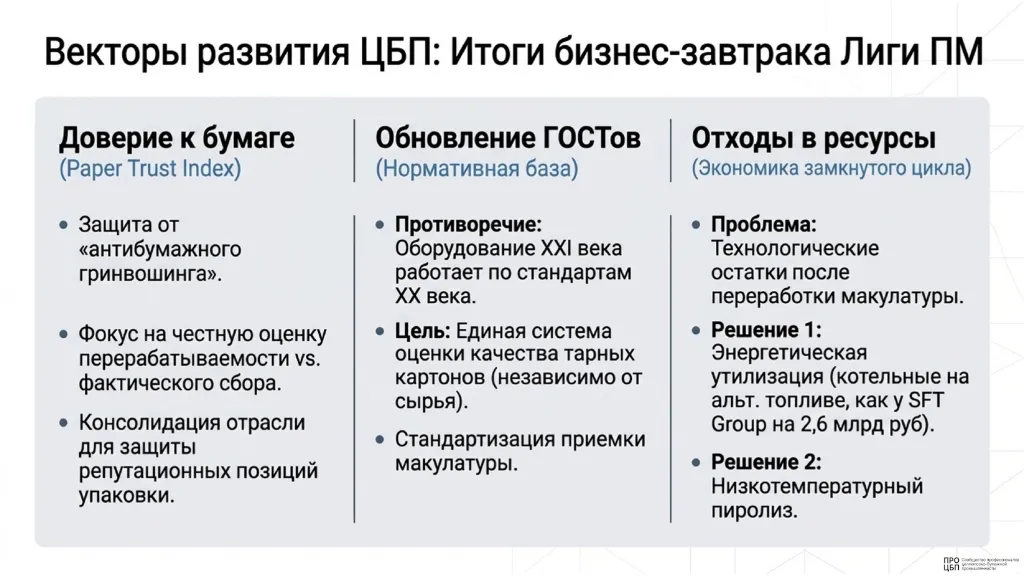
- Борьба с гринвошингом: Исполнительный директор Лиги ПМ Алексей Сергеев указал на смещение межвидовой конкуренции упаковки в информационное поле. Позиционирование ряда материалов как «экологичных» часто не подкреплено данными об их реальном сборе и переработке. С опорой на разъяснения ФАС России Лига ПМ инициировала создание Paper Trust Index — индекса доверия к бумажной упаковке. Руководитель аналитики ООО «Тайга Групп» Антон Потапов поддержал необходимость консолидации отрасли для защиты коммерческих интересов бумажной тары.
- Стандартизация (пересмотр ГОСТов): Представители SFT Group (Юлия Гейм, Кирилл Багров) представили результаты анализа ТУ более 20 производителей, обосновав необходимость отказа от стандартов XX века. Предложено ввести единую систему оценки качества тарного картона независимо от типа волокна (целлюлозное или вторичное), а также четко регламентировать ГОСТ на макулатуру, разграничив требования к приёмке на заготовительных пунктах и заводах.
- Энергетическая утилизация и проект «Чистое производство»: Директор по экологии SFT Group Елена Шабардина заявила, что физический предел циклов переработки волокна требует законодательного закрепления статуса альтернативного топлива из вторичных энергетических ресурсов. Практический кейс презентовал Михаил Пойлов (SFT Group): проект «Чистое производство» стоимостью 2,6 млрд рублей на Каменской БКФ (г. Кувшиново, Тверская обл.) предусматривает запуск котельной на неперерабатываемых остатках картона производительностью 20 тонн пара/час. Проект уже получил положительное заключение государственной экологической экспертизы (ГЭЭ).
- Качество сырья и технологический шлам: Начальник управления охраны окружающей среды СКБК (группа «ОБК») Марина Чекалёва отметила, что макулатура из мусоросортировочных комплексов (МСК) обладает высокой влажностью и загрязненностью, а потери волокна превышают 30%. В качестве решения проблемы отходов были представлены:
- Опыт компании «Эвоком» (г. Советск, Калининградская обл.), представленный Екатериной Макутчевой: с 2014 года 30 тыс. тонн шлама очистных сооружений ежегодно передаются на кирпичные заводы в качестве выгорающей добавки.
- Проект «СКОП» (Михаил Антипин) по производству мульчи и строительных сорбентов.
- Технология низкотемпературного пиролиза компании «Грин Арттех» (дочерняя структура ООО «Хартия», техдиректор Александр Карпов) с получением пиролизного масла, газа и углеродного остатка.
3.2. Переработка низкосортного макулатурного сырья
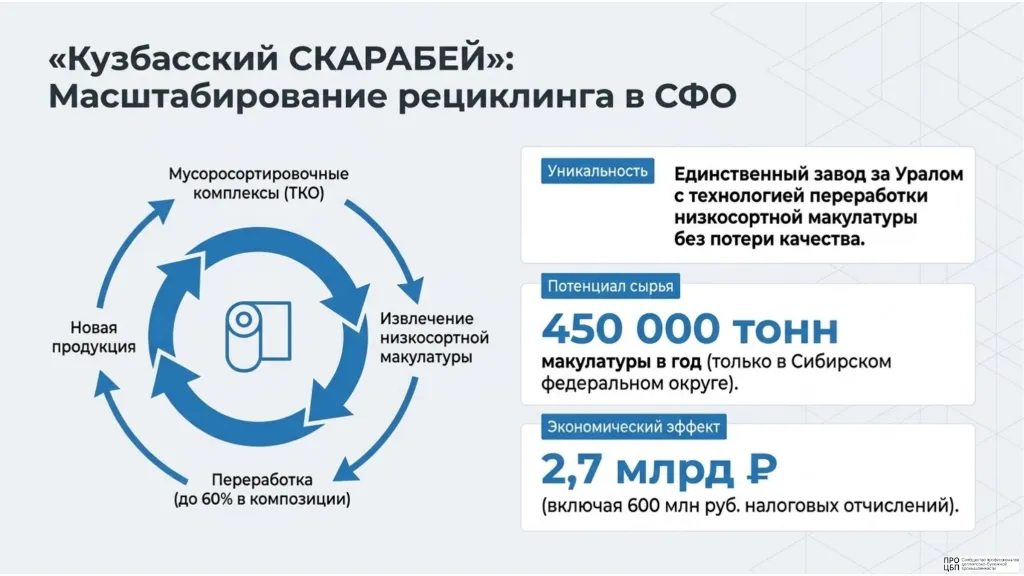
На IX Всероссийском индустриально-экологическом форуме в Новокузнецке ООО «Кузбасский СКАРАБЕЙ» продемонстрировало технологию использования до 60% низкосортной макулатуры, извлекаемой на МСК (в частности, предприятия «Эколэнд»), без потери прочностных характеристик картона.
Потенциал сбора такого сырья в СФО составляет 450 тыс. тонн в год, а экономический эффект от его вовлечения оценивается в 2,7 млрд рублей (включая 600 млн рублей налоговых поступлений). Для масштабирования технологии требуется завершение строительства МСК в регионах и принятие подзаконных актов, упрощающих перевод отходов из категории ТКО во вторичное сырье.
Стратегические последствия для участников рынка
Главным институциональным барьером на пути построения экономики замкнутого цикла остается регуляторная неопределенность. Без законодательного закрепления статуса технологических остатков ЦБП как «вторичных энергетических ресурсов» или «альтернативного топлива» капиталоемкие проекты, подобные котельной SFT Group за 2,6 млрд рублей, сталкиваются с юридическими рисками, а заводы вынуждены нести кратные издержки на утилизацию шлама и хвостов сортировки на полигонах.
Проблемы сырьевой обеспеченности и нормативных барьеров тесно переплетаются с глобальными логистическими и сырьевыми шоками.
4. Мировой рынок ЦБП: Ценовые войны, логистические кризисы и макроэкономика
Международный рынок целлюлозы и упаковки испытывает воздействие геополитической эскалации, роста транспортных тарифов и дисбаланса предложения в ключевых макрорегионах.
4.1. Ценовая динамика и конъюнктура рынка в Азии и Европе
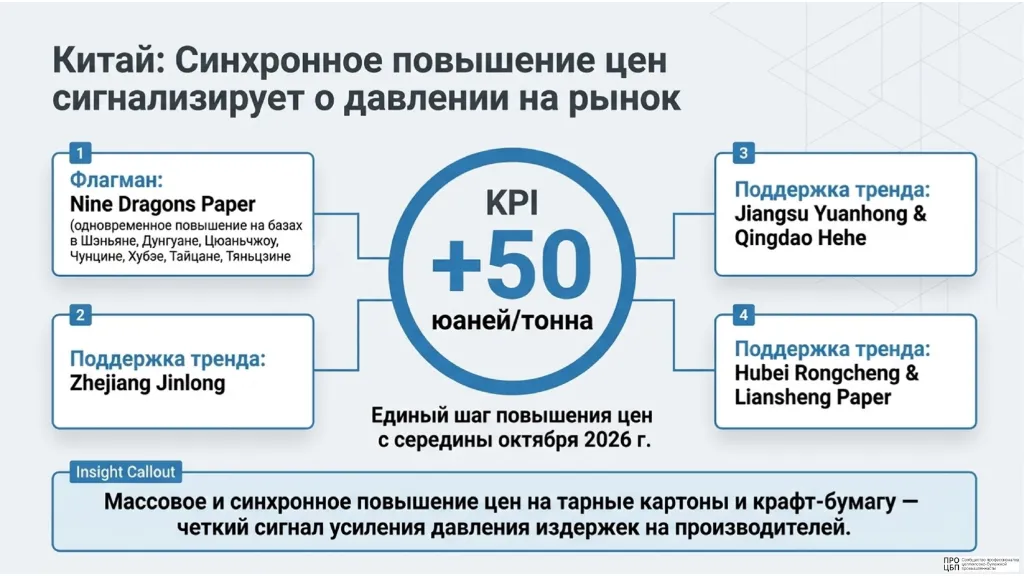
- Китай: Крупнейший производитель Nine Dragons Paper совместно с региональными игроками (Zhejiang Jinlong, Jiangsu Yuanhong, Qingdao Hehe, Liansheng и др.) объявил о синхронном повышении цен на макулатурный картон и крафт-бумагу на 50 юаней/т (порядок $7/т) в связи с ростом транспортных и энергетических издержек. На рынке древесной целлюлозы наблюдается разнонаправленный тренд: цены на хвойную целлюлозу в провинции Шаньдун снизились до 4836,67 юаней/т (-1,26%) под давлением высоких портовых запасов (2,18 млн тонн), в то время как лиственная целлюлоза подорожала до 4650 юаней/т (+1,09%). За 8 месяцев 2026 года суммарная прибыль ЦБП Китая выросла на 23,6% YoY, составив 24,7 млрд юаней при выручке 922,97 млрд юаней (+5,0%).
- Европа: Компания Sappi Europe (7 заводов в Европе) анонсировала повышение цен на весь ассортимент бумаги и картона на 89 евро/тонну с 1 ноября 2026 года из-за некомпенсируемого роста затрат на сырье и логистику.
4.2. Логистический коллапс на Ближнем Востоке (Регион ССГПЗ / GCC)
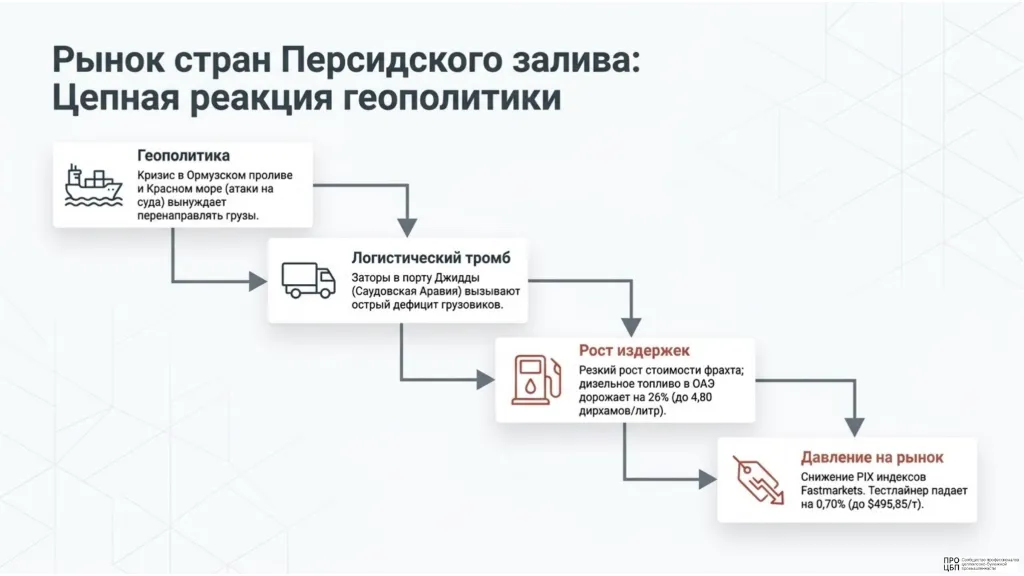
По данным отчета Fastmarkets, сентябрьские индексы PIX в странах Персидского залива продемонстрировали снижение: PIX Testliner GCC просел на 0,70% (до $495,85/т), PIX Fluting GCC — на 0,37% (до $470,08/т). Коррекция обусловлена не падением локального потребления, а тяжелейшим логистическим кризисом:
- Военно-политический фактор: Атаки хуситов на саудовские суда в Баб-эль-Мандебском проливе (продолжающиеся с 20 июля) и установление ими контроля над портом Мока и островом Перим (160 км к северу от пролива) перекрыли южный вход в Красное море. Эскалация конфликта подняла мировые цены на нефть марки Brent с $84 в августе до $101/барр. к 5 октября (+20%).
- Логистический затор: Перенаправление контейнерных потоков в Исламский порт Джидды вызвало таможенный коллапс и дефицит автотранспорта. Транспортные компании перенаправили грузовики на маржинальные плечи (в ОАЭ, Кувейт, Катар), создав дефицит машин на внутренних рейсах.
- Рост затрат: В ОАЭ цены на дизельное топливо в октябре выросли на 26% за месяц — до 4,80 дирхамов/литр (+90% к уровню февраля). Судоходные линии начали взимать надбавки в размере $4000 за контейнер без права оспаривания.
- Влияние на проекты и сырье: Из-за сбоев в поставках оборудования компания MEPCO отложила запуск БДМ RCCM PM5 мощностью 475 тыс. т/год с IV кв. 2027 г. на I кв. 2028 г., при этом сметная стоимость проекта выросла на 5,7% — до 1,881 млрд саудовских риалов ($474 млн). Цены на макулатуру в ОАЭ упали на $5–10/т: заводы не могут экспортировать сырье из-за блокады Ормузского пролива и диктуют заниженные закупочные цены сборщикам.
- Дипломатия и сезонность: Иран предложил США план 7-дневного прекращения огня для разблокировки Ормузского пролива и согласовал с Оманом параметры временного судоходного коридора, однако фактического улучшения судоходства не зафиксировано. Единственным фактором поддержки спроса остается начавшаяся подготовка к Рамадану (ранний февраль).
4.3. Налоговый и сырьевой кризис в Южной Индии (SICBMA)
Ассоциация производителей гофроупаковки Южной Индии (SICBMA) объявила о катастрофическом положении отрасли из-за скачка цен на крафт-бумагу до 35%. Ситуация усугубляется дисбалансом налоговой системы GST 2.0: входное сырье облагается по ставке 18%, а готовые гофроящики — по ставке 5%. Задержки с возвратом 13%-ного налогового вычета (ITC) вымыли оборотный капитал предприятий. В качестве меры протеста SICBMA предложила провести коллективную остановку заводов 9–10 октября 2026 года и потребовала от покупателей немедленного принятия 25%-ного повышения цен на упаковку.
Стратегические последствия для участников рынка
В структуре себестоимости упаковочных материалов на мировом рынке происходит фундаментальный сдвиг: фрахтовые сборы, топливные надбавки и логистические риски преобладают над базовой стоимостью древесного или макулатурного волокна. Логистический шок ускоряет процессы регионализации, заставляя переработчиков переходить на локальные цепочки поставок и закладывать высокую инфляционную составляющую в контракты.
5. Глобальные технологические тренды, упаковка будущего и инвестиционные проекты
Стратегический вектор развития мировой ЦБП смещается в сторону создания высокобарьерных эко-материалов, декарбонизации, глубокой цифровизации и трансформации формата потребительской упаковки под сдвиги в демографии.
5.1. Крупнейшие мировые инвестиционные проекты
Таблица 2. Глобальные инвестиционные приоритеты ЦБП
| ГЛОБАЛЬНЫЕ ИНВЕСТИЦИОННЫЕ ПРИОРИТЕТЫ ЦБП | ГЛОБАЛЬНЫЕ ИНВЕСТИЦИОННЫЕ ПРИОРИТЕТЫ ЦБП |
|---|---|
|
Экологизация и декарбонизация • Ence (Испания): >200 млн € 160 млн € в эвкалиптовую fluff-целлюлозу 48 млн € в печи и лесосклад (5400 м³/сут, софинансирование IDAE 13 млн €) 12 млн € в формованное волокно |
Гибкость и замена пластика Norske Skog (Норвегия): 850 млн NOK в БДМ-6 (BCTMP-крафтлайнер / журнальная бумага SC) Oji Group (Вьетнам): $110 млн в асептическую упаковку Capital Plast KZ (Казахстан): 10,3 млрд тенге (42 тыс. т/год) |
- Ence (биозавод Навиа, Испания): Общий объем инвестиций превышает 200 млн евро. Из них 160 млн евро направлено на производство эвкалиптовой целлюлозы для сектора гигиены (замена хвойной fluff-целлюлозы, омологирована для 70 клиентов); 48 млн евро (включая 13 млн евро субсидий программы IDAE) — на перевод известково-обжигательных печей на биомассу (сокращение выбросов CO₂ на 40 тыс. т/год) и модернизацию лесосклада до мощности 5400 м³/сутки; 12 млн евро — в первую фазу производства формованного бумажного волокна (пульперкартон) для замены пластика.
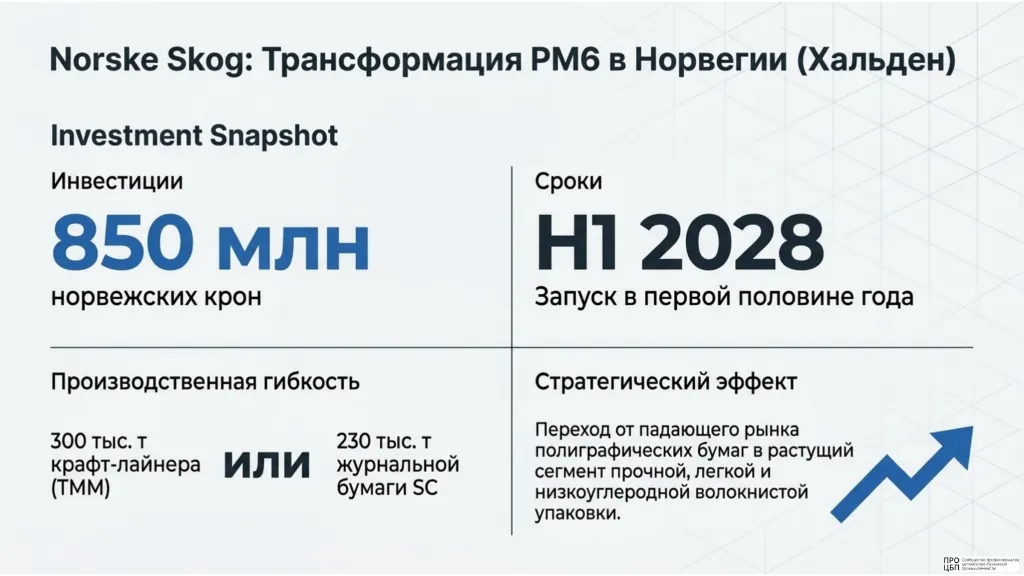
- Norske Skog (завод Saugbrugs, Норвегия): Принято решение о выделении 850 млн норвежских крон на реконструкцию БДМ-6 (законсервированной после оползня в апреле 2023 г.). Агрегат сможет гибко выпускать до 300 тыс. т BCTMP-крафтлайнера или 230 тыс. т журнальной бумаги SC с запуском в I полугодии 2028 года. Устаревшие линии PM4 и PM5 будут окончательно остановлены. На освободившихся площадях рассматривается размещение дата-центра мощностью 80–100 МВт.
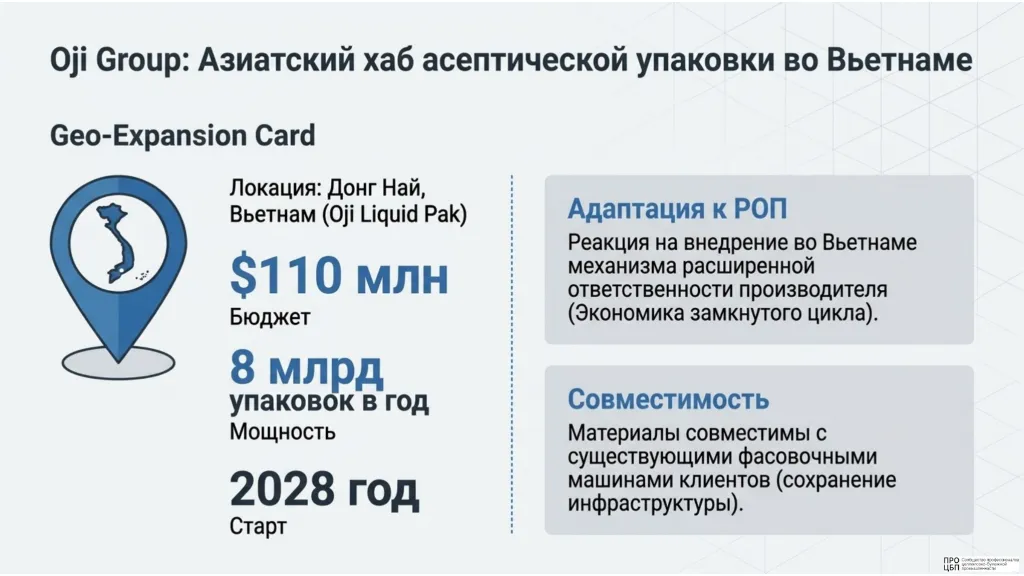
- Oji Group (Вьетнам): Японский холдинг через дочернюю Oji Liquid Pak (созданную в 2025 г. после поглощения итальянской IPI Srl) начал строительство завода асептической упаковки стоимостью $110 млн в провинции Донгнай (до 8 млрд упаковок/год к 2028 г.).
- Capital Plast KZ (Актобе, Казахстан): При поддержке госоператора «Жасыл даму» начато строительство завода по переработке макулатуры стоимостью 10,3 млрд тенге (~1,9 млрд руб.). К 2027 году завод будет выпускать 18 тыс. т флютинга и 24 тыс. т тестлайнера в год.
5.2. Инновации в упаковке и трансформационные потребительские тренды
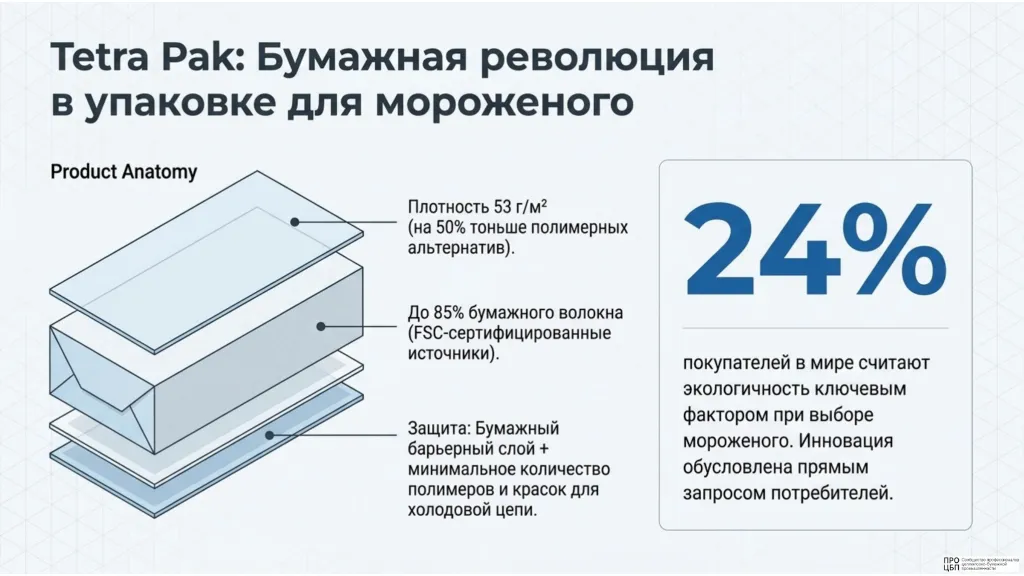
- Tetra Pak: Представлена бумажная оболочка для мороженого с содержанием FSC-древесины до 85%. При плотности 53 г/м² пленка на 50% тоньше существующих бумажных аналогов. Промышленные испытания проходят на фабрике Triumf Glass в Швеции (маркетинг-директор Моа Фриск Лённблом).
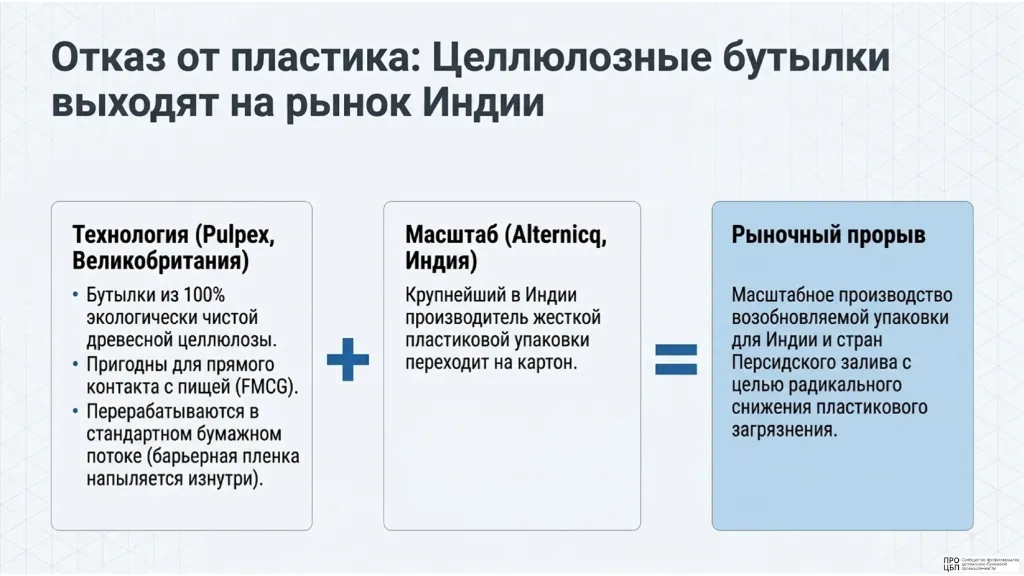
- Alternicq & Pulpex (Индия): Индийский гигант жесткой пластиковой упаковки Alternicq заключил эксклюзивное соглашение с британской Pulpex на внедрение 100% целлюлозных бутылок с напыляемым барьерным слоем для напитков и бытовой химии на рынках Индии, стран Персидского залива и Австралии.
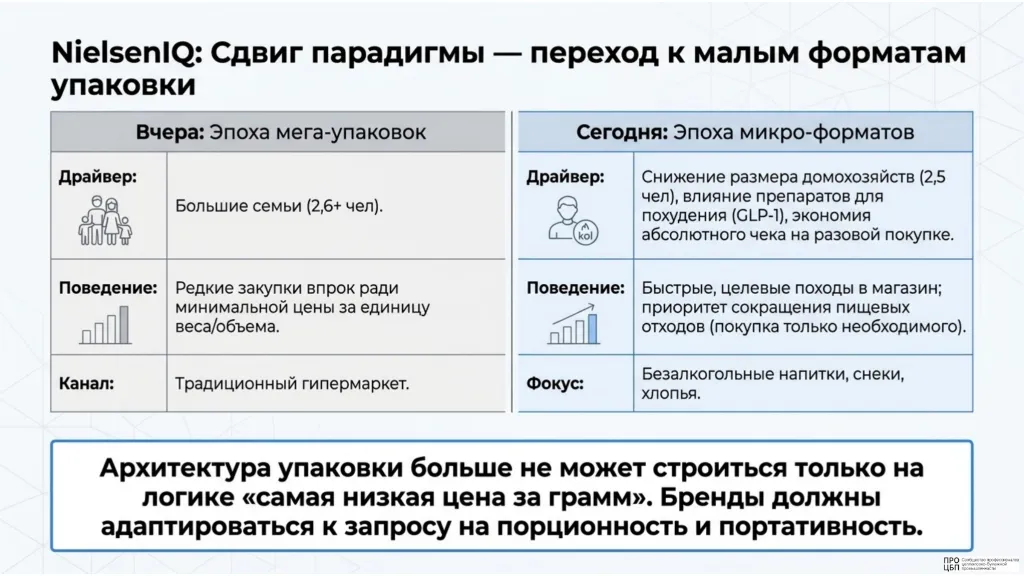
- Отчет NielsenIQ: В США зафиксирован структурный сдвиг в сторону уменьшения формата упаковки. Причины: сокращение среднего размера домохозяйства до 2,5 человек, распространение препаратов GLP-1 для снижения веса (21% домохозяйств США имеют потребителей этих лекарств), разрыв поколенческих привычек (70% бэби-бумеров покупают оффлайн vs 36–39% у Gen Z/миллениалов) и экологическая осознанность (28% покупателей оптимизируют объем закупок для снижения отходов).
5.3. Долгосрочный технологический образ ЦБП к 2036 году (Prem Engineering)
Согласно аналитическому докладу Приянка Тукрала (Pryank Thukral), управляющего директора Prem Engineering, развитие мировой ЦБП до 2036 года будет базироваться на следующих элементах:
- Поэтапная модульная модернизация: Отказ от CAPEX-емкого строительства заводов с нуля в пользу пошагового обновления узлов действующих БДМ.
- Тотальная цифровизация: Внедрение датчиков концентрации, давления и влажности, работающих под управлением ИИ для предиктивного обслуживания (predictive maintenance) и предотвращения обрывов полотна.
- Мультисырьевая гибкость: Проектирование систем массоподготовки, способных без перенастройки работать на древесном волокне, макулатуре низких марок и сельхозотходах.
- Трансформация поставщиков оборудования: Переход машиностроителей от разовых продаж к модели долгосрочного сервисного инжинирингового партнерства.
Стратегические последствия для участников рынка
Мировой рынок окончательно смещает приоритеты от производства традиционных печатных бумаг к созданию функциональной эко-упаковки и биоматериалов. Ключевыми факторами конкурентоспособности на ближайшее десятилетие становятся барьерные свойства целлюлозного полотна, низкий углеродный след продукции и технологическая способность оборудования перерабатывать низкосортное вторичное волокно.
Заключительное резюме
Анализ прошедшей недели высвечивает водораздел в повестке: российская ЦБП вынуждена решать задачи операционной выживаемости — нивелировать «ножницы цен», реструктурировать долги и бороться за регуляторные изменения в утилизации отходов под давлением высокой ключевой ставки. В то же время мировые лидеры отрасли форсируют трансформация технологий, инвестируя в низкоуглеродные биоматериалы, модульную цифровизацию и защиту локальных цепочек поставок от внешнеторговых и логистических шоков.