Назад
 2
Дайджест также доступен в удобных форматах: смотрите видеоподкаст в VK Видео и на YouTube, слушайте аудиоподкаст на Mave, а короткий видеодайджест смотрите в VK Видео и на YouTube.
1. Динамика ценовых индексов ЦСР и методология их интерпретации
Текущий этап развития отечественного рынка целлюлозно-бумажной промышленности (ЦБП) характеризуется высокой чувствительностью к изменению себестоимости сырьевых компонентов, трансформацией логистических цепочек и сжатием ценовых спредов. В этих условиях регулярный ценовой мониторинг становится ключевым инструментом для принятия оперативных и стратегических управленческих решений. Системное наблюдение за ценовыми индикаторами позволяет переработчикам и производителям своевременно реагировать на изменение рыночной конъюнктуры, оптимизировать закупки и корректировать сбытовую политику.
Методология
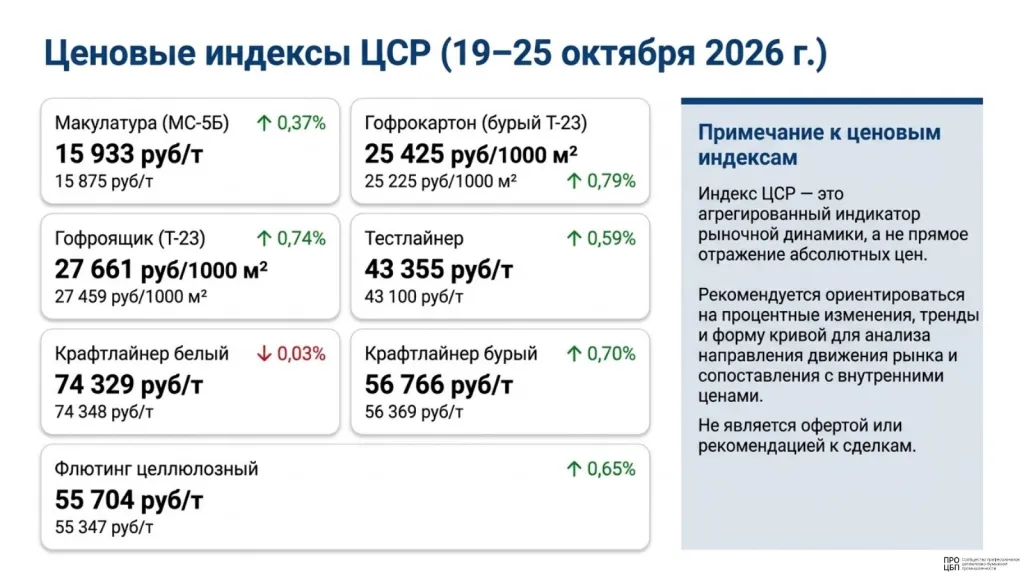
Официальное примечание к ценовым индексам «Центра системных решений» (ЦСР) подчеркивает, что публикуемые значения не должны интерпретироваться как прямое отражение уровня конкретных контрактных цен на рыночную продукцию. Индекс представляет собой агрегированный индикатор рыночной динамики, сформированный на основе выборки репрезентативных данных.
При применении ценовых индексов ЦСР необходимо соблюдать следующие правила:
- Фокус на относительных изменениях: Пользователям рекомендуется ориентироваться на процентные изменения за период, среднесрочные тренды и форму кривой, а не на абсолютные цифровые показатели.
- Анализ волатильности: Индекс служит инструментом для оценки направления движения рынка и степени его нестабильности.
- Сопоставление с внутренними данными: Наиболее корректным способом использования индекса является его сопоставление с внутренними ценовыми рядами компании. Наличие корреляции между динамикой контрактных цен предприятия и рыночным индексом свидетельствует о том, что ценовая политика и позиционирование компании соответствуют общеотраслевым тенденциям.
Индекс носит исключительно информационно-аналитический характер и не является публичной офертой, прямой рекомендацией к совершению сделок или гарантией достижения определённого уровня цен.
Анализ недельной динамики
За период с 19 по 25 октября 2026 года ценовые показатели на основные виды продукции ЦБП в РФ продемонстрировали следующий вектор изменений:
Таблица 1. Динамика ценовых индексов ЦСР за 19–25 октября 2026 года
| Категория продукции | Наименование показателя / марки | Текущее значение | Предыдущее значение | Динамика (%) |
|---|---|---|---|---|
| Макулатура | Макулатура марки МС-5Б | 15 933 руб./т | 15 874 руб./т | +0,37% |
| Гофропродукция и сырье | Гофрокартон товарный бурый Т-23 | 25 425 руб./тыс. кв. м | 25 225 руб./тыс. кв. м | +0,79% |
| Гофроящик 4-х клапанный бурый Т-23 | 27 661 руб./тыс. кв. м | 27 459 руб./тыс. кв. м | +0,74% | |
| Крахмал | 32 092 руб./т | 32 092 руб./т | 0,00% | |
| Тарные картоны | Тестлайнер К1 (140–150 г/кв. м) | 43 355 руб./т | 43 100 руб./т | +0,59% |
| Крафтлайнер белый К1 (140–150 г/кв. м) | 74 329 руб./т | 74 348 руб./т | -0,03% | |
| Крафтлайнер бурый К1 (140–150 г/кв. м) | 56 766 руб./т | 56 369 руб./т | +0,70% | |
| Флютинг целлюлозный Б1 (110–112 г/кв. м) | 55 704 руб./т | 55 347 руб./т | +0,65% | |
| Флютинг макулатурный Б1 (110–112 г/кв. м) | 42 551 руб./т | 42 537 руб./т | +0,03% |
Оценка рыночных тенденций
Анализ графической кривой индекса за 12 месяцев указывает на то, что текущий умеренный рост цен на сырье МС-5Б (+0,37% до 15 933 руб./т) является продолжением восстановительного тренда, начавшегося после достижения ценового дна в июне 2026 года (около 12,6–12,7 тыс. руб./т). Однако для топ-менеджмента перерабатывающих предприятий ключевым фактором риска остается динамика ценового спреда между вторичным сырьем и готовой продукцией.
На рассматриваемой неделе рост цен на макулатуру идет вплотную к удорожанию макулатурных картонов (тестлайнер +0,59%, макулатурный флютинг +0,03%). В результате расчётный ценовой спред между МС-5Б и макулатурным тарным картоном удерживается в диапазоне 26,6–27,4 тыс. рублей за тонну, не преодолевая критический порог в 30 000 рублей/т.
Экономическая сущность порога 30 тыс. рублей: Данный спред представляет собой минимально необходимую маржу покрытия для неинтегрированных производителей макулатурного картона и гофроконвертеров. При спреде ниже 30 тыс. рублей/т операционные издержки на переработку (энергоносители, химикаты, логистика, фонд оплаты труда) полностью поглощают валовую прибыль, переводя чистое производство макулатурных картонов в зону нулевой или отрицательной рентабельности по EBITDA. Это блокирует возможности финансирования CAPEX, вынуждает задерживать модернизацию мощностей и провоцирует вынужденные технологические остановы производственных линий.
Давление на маржинальность переработчиков стало катализатором острых дискуссий на прошедших отраслевых форумах, где производители искали пути адаптации к условиям сжатия рынка.
2. Российский рынок ЦБП: Итоги «Российской недели бумаги — 2026» и стратегические адаптации
Главным отраслевым событием месяца стала «Российская неделя бумаги — 2026» (РНБ-2026). Анализ дискуссий форума фиксирует окончательный переход отечественного ЛПК от фазы восстановительного и экстенсивного роста объемов к борьбе за операционную эффективность, глубокую дифференциацию продуктов и удержание маржинальности.
Рынок тарных картонов и гофроупаковки
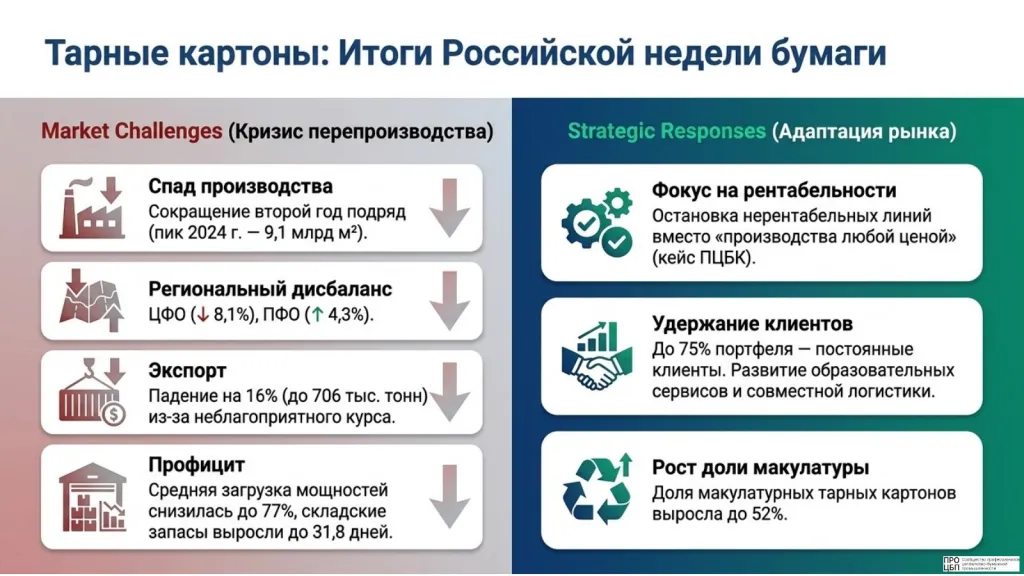
Данные компании «Ново Пакаджинг ББ» и аналитического агентства ЦСР, представленные на сессии «Тарные картоны. Гофропродукция», подтверждают стагнацию рынка. После рекордного 2024 года (9,1 млрд кв. м гофроящиков) производство снижается второй год подряд: по итогам 2026 года прогнозируется падение выпуска гофропродукции еще на 1,8–2%. Динамика по регионам неравномерна: в июне–августе 2026 года в ЦФО зафиксировано падение на 8,1%, тогда как в ПФО производство выросло на 4,3%, а в СЗФО — на 8,3%.
Фундаментальные причины проседания спроса включают:
- Замедление жилищного строительства: Завершение программ массовой льготной ипотеки вернуло объем ввода жилья к докризисным уровням, что сжало продажи мебели, стройматериалов и бытовой техники.
- Смена логистических моделей e-commerce: Переход маркетплейсов на прямые поставки от продавцов, оптимизация складских цепочек и внедрение многооборотной пластиковой тары разрушили прямую корреляцию между ростом интернет-торговли и расходом гофрокартона.
- Даунсайзинг и оптимизация: Снижение массы квадратного метра картона (в Европе тренд составляет -0,3–0,5% в год) и оптимизация габаритов коробок под размеры товаров.
Ситуацию усугубляет избыток мощностей: в первом полугодии 2026 года выпуск тарных картонов упал на 4,7% (до 2,932 млн тонн), а средняя загрузка мощностей снизилась с 79% до 77%. Экспорт картона просел на 16% (до 706 тыс. тонн) из-за укрепления рубля и логистического дисконта. Складские запасы у гофропроизводителей выросли с 17,4 дня потребления (1 полугодие 2022 г.) до 31,8 дня (1 полугодие 2026 г.). Несмотря на то, что на 2026–2027 гг. заявлены проекты ввода еще 469 тыс. тонн новых мощностей, реальные сроки их запуска, вероятно, сдвинутся. По базовому прогнозу ЦСР, производство тарных картонов в 2026 году составит 5,9 млн тонн (при внутреннем потреблении 4,6 млн тонн), а в 2027 году — 6,1 млн тонн.
Примером практической адаптации стала стратегия Пермской ЦБК (ПЦБК). Руководствуясь принципом «прогноза не будет», предприятие сформировало три антикризисных столпа:
1. Управление загрузкой: Временная остановка линий, если текущие котировки картона не обеспечивают целевой рентабельности.2. Сервисная интеграция: Сохранение 75% постоянных клиентов через образовательные программы «Академии упаковки» и содействие в оптимизации логистики заказчиков.
3. Операционная гибкость: Внедрение ИИ для прогнозирования заказов и расширение полномочий линейных менеджеров.
Сегмент коробочных картонов и упаковочной бумаги
В сегменте потребительских картонов ключевым внешним вызовом выступает масштабный демпинг со стороны азиатских производителей. Мощности по упаковочному картону в Китае достигли 25 млн тонн при внутреннем потреблении в 15 млн тонн, а загрузка китайских заводов упала до 67%. Ведущий игрок — холдинг APP (включая Bohui) — контролирует 11,6% мирового рынка. Экспансия избыточных объемов из КНР создает жесткое давление на российских производителей картонов GC1/GC2.
Для защиты маржи отечественные комбинаты вынуждены смещать фокус с массовых марок на высокотехнологичные и импортозамещающие ниши:
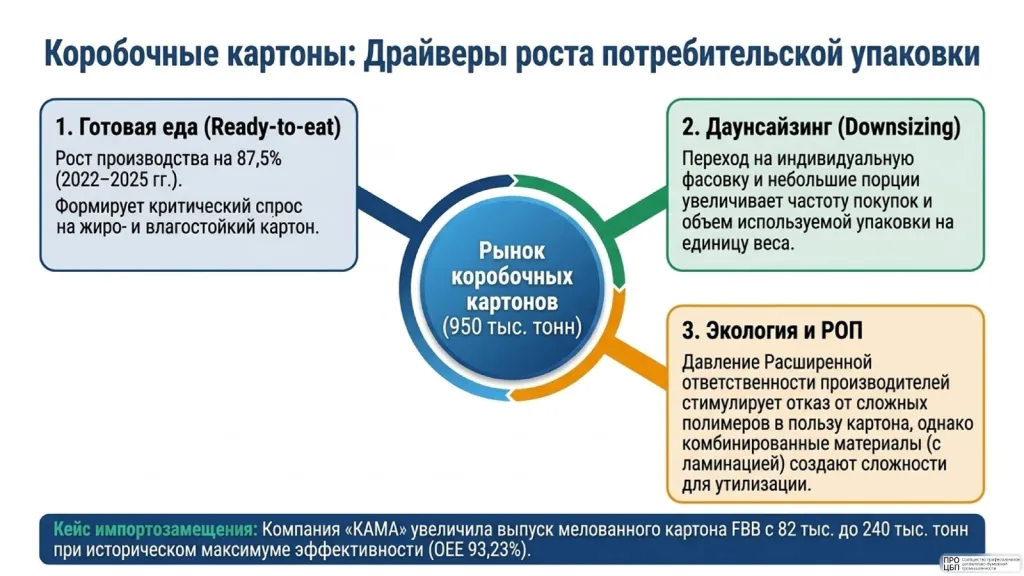
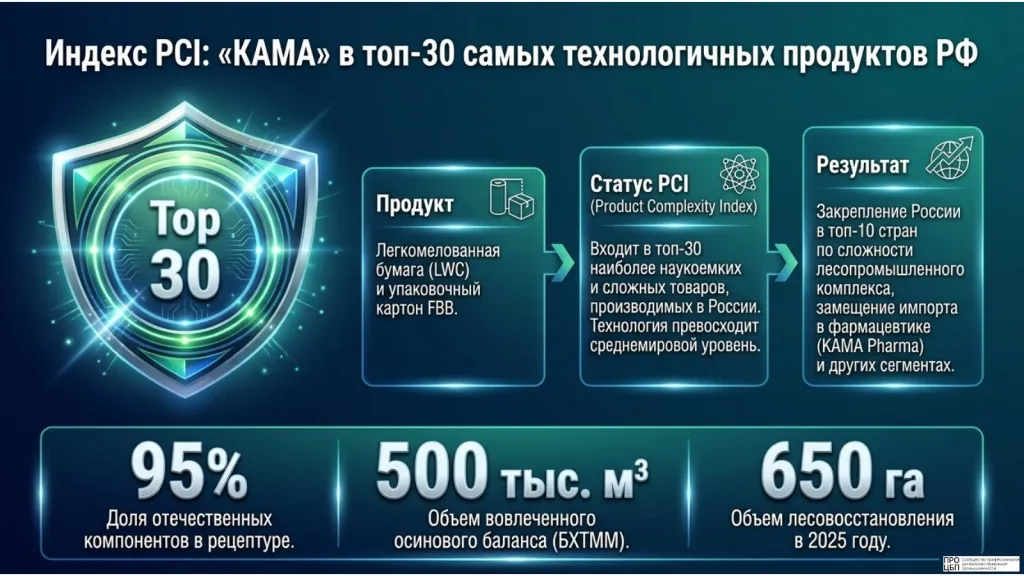
- КДБ «КАМА»: Нарастил выпуск мелованного картона FBB с 82 тыс. тонн (2021 г.) до 240 тыс. тонн (2025 г.) с целевым ориентиром 250 тыс. тонн на 2026 год. В июле 2026 года достигнут исторический максимум выработки (22,1 тыс. тонн) при OEE 93,23%. Суммарные инвестиции в проект составили 27,6 млрд руб. Доля отечественного сырья в рецептуре достигла 95%. Предприятие активно увеличивает отгрузки картона GC1 с двусторонним мелованием: продажи марки KAMA Pharma во 2 квартале 2026 года выросли на 23%.
- «Тайга Групп» (Сыктывкарский ЛПК): Реализует двухэтапный проект модернизации КДМ № 21 (завершение в конце 2028 — начале 2029 гг.) по выпуску трехслойного картона для асептической упаковки, а также мелованных картонов GC2 марок KomiPrint Lux и KomiWhite Digital.
- Светогорский ЦБК: Проводит модернизацию оборудования с перспективой освоения картона GC в 2027–2029 гг.
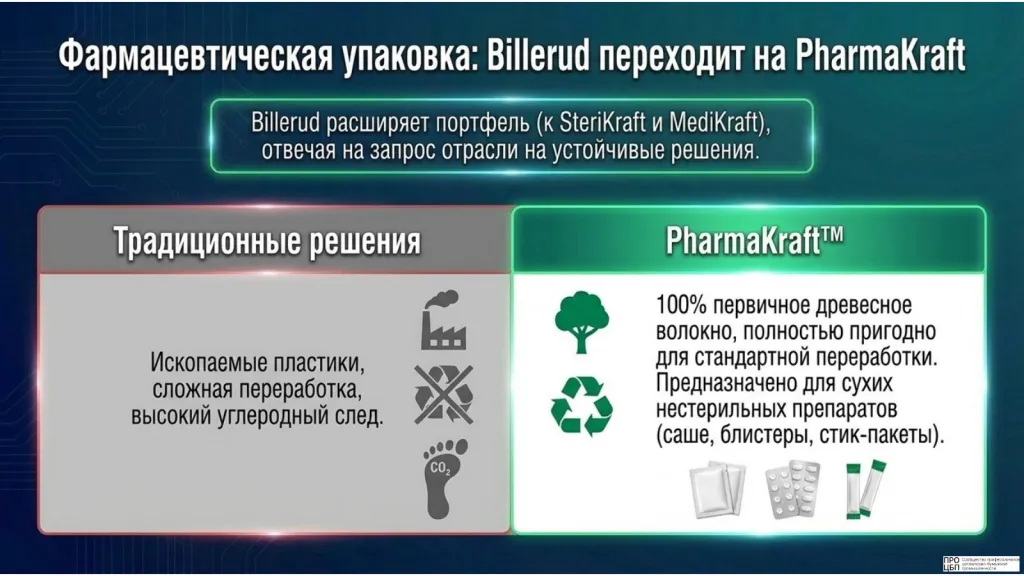
- Международный опыт (Billerud): Шведская компания запустила специализированный материал PharmaKraft™ из первичного волокна для нестерильной сухой фармупаковки (саше, стик-пакеты, блистеры), что подтверждает глобальный тренд на замену полимеров специализированной бумагой в фармацевтике.
Драйверами роста сегмента выступают: развитие рынка готовой еды (выпуск в РФ вырос на 87,5% за 2022–2025 гг. до 445,8 тыс. тонн; прогноз на 2030 год — до 737 тыс. тонн), рост числа одиночных домохозяйств и сегмент крафт-бумаги для пакетов (потребление выросло с 42 тыс. тонн в 2021 г. до 55 тыс. тонн в 2025 г. при общем объеме рынка крафт-бумаги в 354 тыс. тонн).
Специальные виды бумаг, барьерные технологии и оборудование
В сегменте специальных видов бумаг фокус сместился на отказ от полимерного ламинирования:
- «Паквижен»: Внедрила водно-дисперсионные покрытия для сухих продуктов (чай, сахар, специи), упрощающие последующее гидроразволокнение упаковки.
- «Скандипакк»: Организовала переработку 140 тонн/месяц отходов собственного производства бумажных стаканов в формованные изделия (держатели, упаковка для яиц).
- «Лауша Файбер Судогда»: Освоила выпуск микротонкого боросиликатного и кислотостойкого стекловолокна для фильтровальной стеклобумаги (классы HEPA/ULPA, автофильтры с композицией 70% целлюлозы / 30% стекловолокна) со стоимостью готовой продукции 6–14 евро/кг.
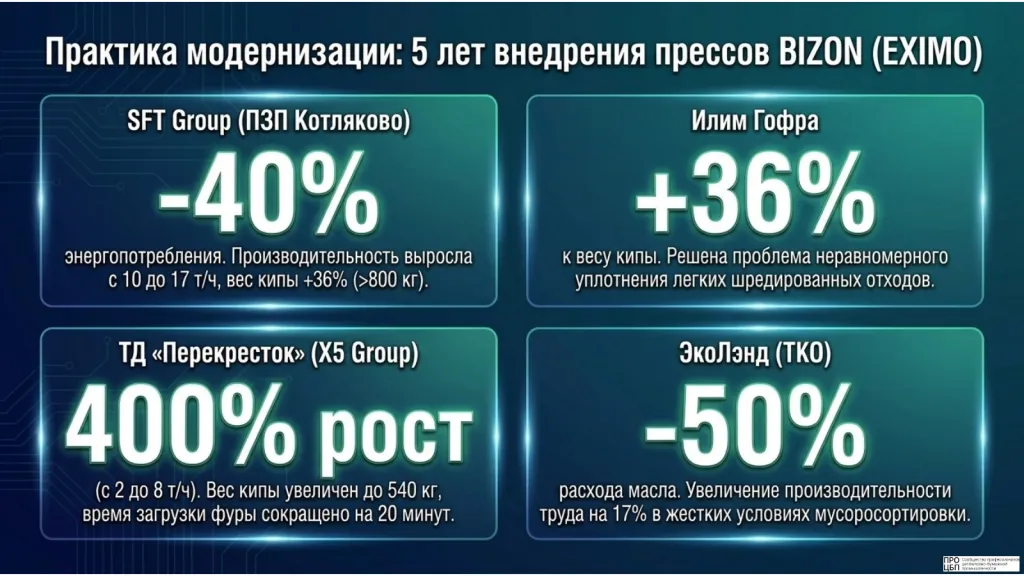
В рамках кейс-сессии компании «ЭКСИМО» были представлены результаты пятилетней эксплуатации прессов BIZON, доказывающие стратегическую связь между плотностью кипования и экономикой переработки:
- SFT Group (ПЗП Котляково): Внедрение BIZON HP 110 MH снизило энергопотребление на 40%, вырос вес кипы на 36% (более 800 кг), производительность поднялась с 10 до 17 т/ч, а время загрузки фуры сократилось с 45 до 25 минут (обеспечивая нормативную загрузку в 20 тонн).
- Алексинская БКФ (SFT Group): Начальник производства Руслан Кузнецов продемонстрировал, что обвязка кипы 5 рядами проволоки и высокая плотность прессования предотвращают проникновение влаги и микробиологическое загнивание макулатуры при хранении. Это сокращает перерасход химикатов в гидроразбивателе на 20% и позволяет ежедневно удалять более 10 тонн полимерных включений без сбоев в работе БДМ.
- «ОБФ Вторма»: Закупила более 15 прессов BIZON, обеспечив безаварийную работу заготовительных площадок.
- АО «Илим Гофра»: Установила BIZON HP 50 M для кипования легких шредированных отходов, увеличив вес кипы на 36%.
- X5 Group (ТД «Перекрёсток»): Установка BIZON HP 50 M на РЦ повысила производительность с 2 до 8 т/ч, а вес кипы — с 350 до 540 кг.
- «ЭкоЛэнд» (Кузбасс, 274 тыс. т ТКО/год): Пресс HP 50 ML увеличил вес кипы на 32%, снизив расход масла на 50% и проволоки на 7%.
Масштабный инвестиционный проект в Союзном Государстве
На фоне структурной перестройки отечественного рынка знаковой новостью стало подписание Президентом Беларуси Указа № 359 от 14 октября 2026 года о строительстве целлюлозного завода мощностью 800 тыс. тонн в год на площадке Новополоцкого завода БВК. Проект с ориентировочным объемом инвестиций в $1,4 млрд реализуется с привлечением инвесторов из Омана (ранее соответствующий меморандум был подписан в 2025 году). Появление нового мега-игрока в Союзном Государстве существенно изменит баланс сырьевых потоков балансовой древесины и целлюлозы в макрорегионе.
Корпоративные и экологические инициативы в РФ
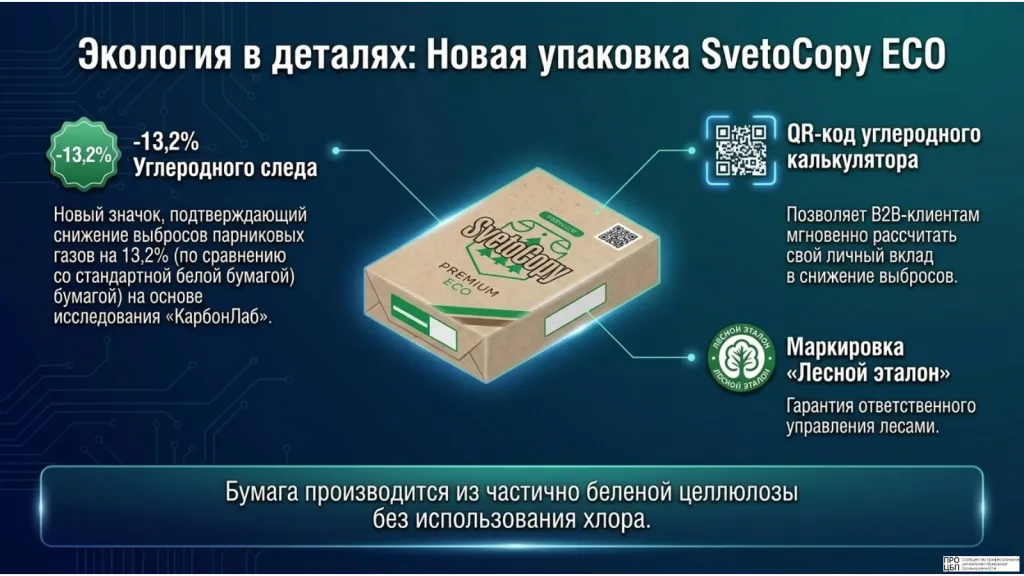
- Светогорский ЦБК: Обновил упаковку офисной бумаги SvetoCopy ECO (частично беленая целлюлоза без применения хлора). Исследование с «КарбонЛаб» подтвердило сокращение углеродного следа на 13,2% по сравнению со стандартной белой бумагой. Упаковка оснащена QR-кодом со ссылкой на онлайн-калькулятор выбросов и знаком системы «Лесной эталон».
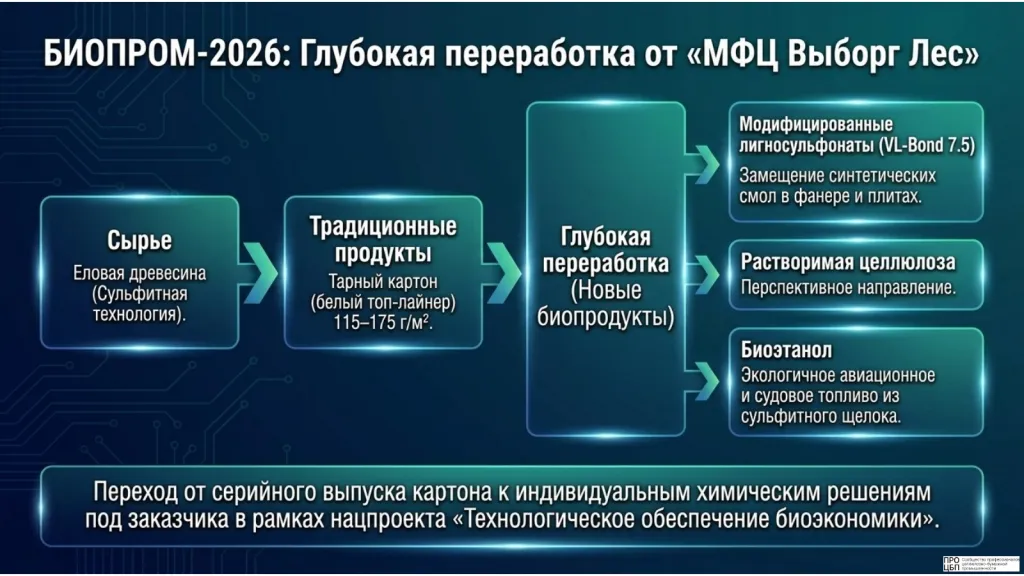
- «МФЦ Выборг Лес» (Выборгский ЦБК): На форуме «БИОПРОМ-2026» представил стратегию глубокой переработки сульфитных щелоков. Предприятие производит модифицированные лигносульфонаты (добавка VL-Bond 7.5 для замещения синтетических смол в фанере), а также проектирует выпуск растворимой целлюлозы и биоэтанола.
- КДБ «КАМА»: Легкомелованная бумага LWC комбината вошла в топ-30 наиболее сложных российских товаров согласно международному индексу Product Complexity Index (PCI).
Накопление системных дисбалансов и реализация масштабных проектов в СНГ протекают на фоне глобальных трансформаций, охвативших мировые рынки ЦБП.
3. Международная панорама: сделки M&A, торговые барьеры и ценовая динамика
Глобальный рынок ЦБП находится под давлением геополитической нестабильности, высокого уровня издержек, структурного профицита мощностей в Азии и масштабной перегруппировки ключевых активов.
Реструктуризация активов и сделки M&A
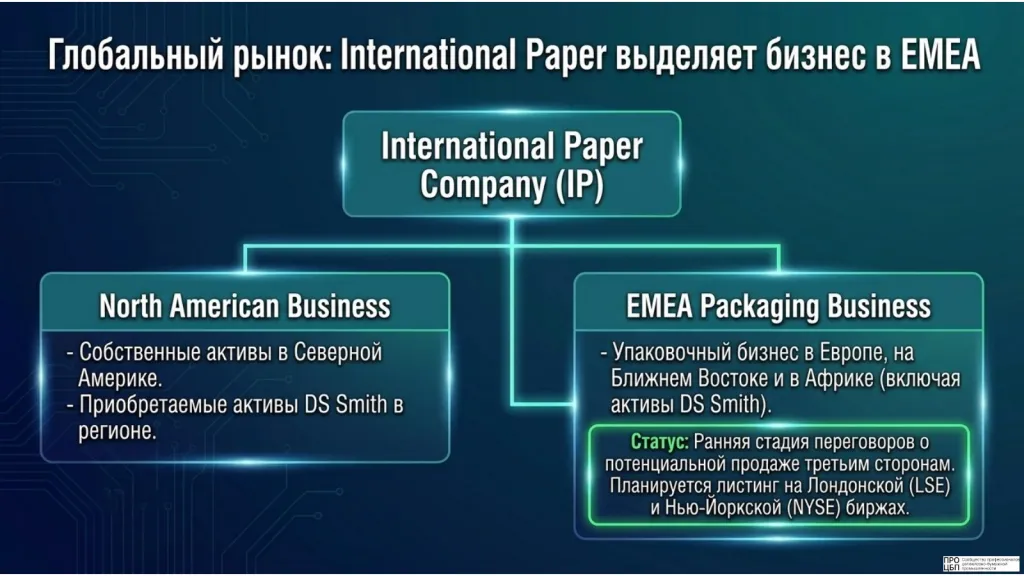
- International Paper (IP): Компания официально подтвердила графики разделения бизнеса на две независимые структуры (первоначальный план объявлен 29 января 2026 года; 14 октября 2026 года подтверждена схема двойного листинга на Лондонской фондовой бирже и NYSE через ADR II уровня). Первый субъект объединит североамериканские активы IP и DS Smith; второй — европейский упаковочный бизнес EMEA. Параллельно IP ведет прямые переговоры с потенциальными покупателями, оценивая поступившие предложения о покупке подразделения EMEA без проведения листинга.
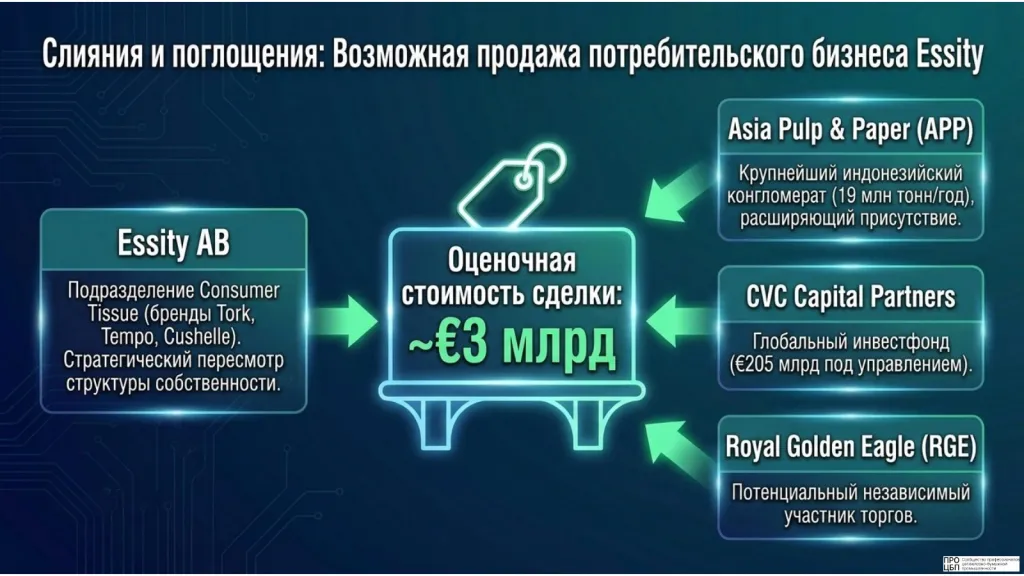
- Essity: По данным Bloomberg от 16 октября 2026 года, шведский гигант изучает поступающие заявки на покупку подразделения Consumer Tissue (бренды Cushelle, Tempo, Tork) стоимостью порядка €3 млрд. В число претендентов входят конгломераты Asia Pulp & Paper (APP) и Royal Golden Eagle (RGE), а также инвестфонд CVC Capital Partners.
Логистические шоки и торговые ограничения
- США (транспортный шок): Рост цен на дизельное топливо до 6,50 долларов за галлон (+76,2% YoY), вызванный вступлением США в военный конфликт с Ираном (28 февраля 2026 г.) и сбоями поставок через Ормузский пролив, привел к скачку стоимости автоперевозок картона на 25–50 долларов за тонну. Это удорожание составило 20–30% от общего повышения цен на тарный картон ($170/т с февраля). По данным ATA, индекс объема грузоперевозок снижается (-0,5% в августе, -1,2% в июле), сигнализируя о кризисе сокращения транспортных мощностей.
- США (Антидемпинг): Таможенно-пограничная служба США (CBP) в рамках дела EAPA № 8308 от 9 сентября 2026 года ввела временные меры против Teh Tung, Acadian Crossing и Verde Winsight из-за уклонения от антидемпинговых пошлин на китайский пульперкартон через перевалку в Малайзии. Окончательный вердикт ожидается 30 марта 2027 года.
- ЮАР: С 16 октября 2026 года введена 5%-ная импортная пошлина на газетную бумагу для защиты завода Sappi в Нгодване (мощность 110 тыс. т, загрузка упала до 46,1%). Пошлина направлена против экспансии из Канады (47,2% импорта), Бразилии (19,8%) и Норвегии (18,3%).
- Казахстан: Ввод новых перерабатывающих заводов (ТОО «Север-Комбинат» в Костанае за 6,9 млрд тенге на 15 тыс. т макулатуры и 2,3 тыс. т Tetra Pak; объекты в Актюбинской области на 10 млрд тенге и в области Абай на 17,5 тыс. т) формирует риски острого дефицита сырья из-за неразвитости раздельного сбора отходов (собрано лишь 119,9 тыс. т макулатуры в 2023 г.).
Ценовые тренды на азиатских рынках (China/SunSirs)
- Древесная целлюлоза: Котировки в Китае зафиксировали падение. По состоянию на конец октября средняя цена хвойной целлюлозы упала до 4760 юаней/т (-1,04%), лиственной — до 4620 юаней/т (-0,65%). Несмотря на плановые ремонты зарубежных заводов и низкие портовые запасы (2,13 млн тонн), рынок проигнорировал сезон «Золотого октября» из-за завершения печатных заказов на школьные учебники и слабого спроса со стороны бумажных фабрик. Фьючерсы на SHFE зафиксировались на уровне 4648 юаней/т.
- Тарный картон: Спотовые цены на тарный картон в КНР упали до 3023 юаней/т (-1,79%), а закупка макулатуры МС-5Б (класс А) снизилась до 1848 юаней/т (-1,07%). Попытки поднятия отпускных цен от Nine Dragons провалились из-за отказа мелких переработчиков форсировать закупки перед распродажей «Double 11».
Изменчивость рыночных котировок и жесткость торговых войн заставляют передовые компании инвестировать в технологические инновации и биорефайнинг как единственный источник долгосрочной маржи.
4. Технологические инновации, биоэкономика и устойчивое развитие
Внедрение искусственного интеллекта, глубокая химическая переработка биомассы и автоматизация упаковочных процессов становятся главными факторами снижения OPEX и защиты от волатильности цен на сырье.
Внедрение ИИ и автоматизация
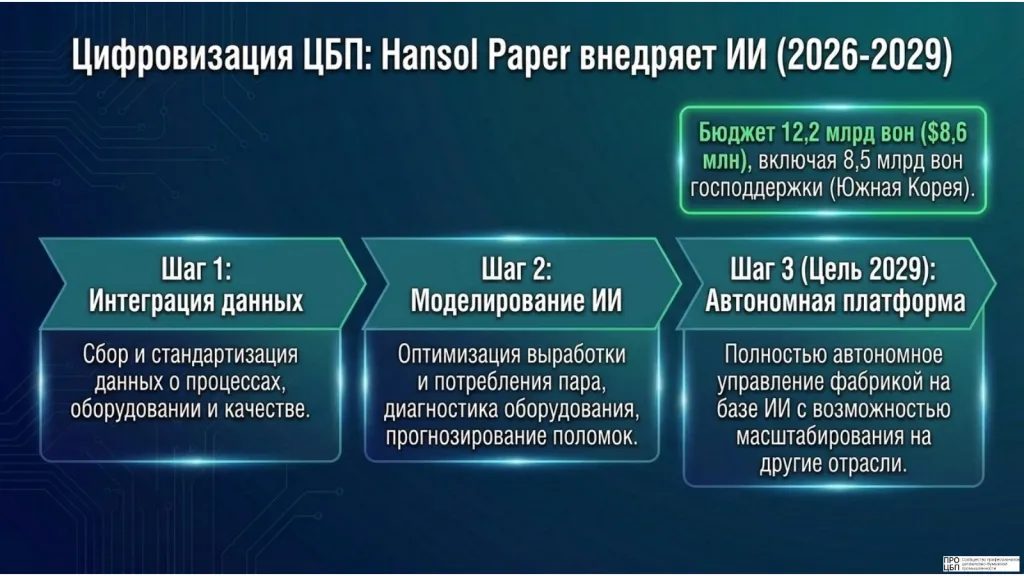
- Hansol Paper (Южная Корея): Вошла в четырехлетний национальный проект (2026–2029 гг.) с государственным финансированием в размере 8,5 млрд вон (общий бюджет 12,2 млрд вон / $8,6 млн). Консорциум из 7 организаций создает автономную ИИ-платформу управления бумажным производством для оптимизации генерации пара, сушки и предсказательного ремонта оборудования.
- IKEA (Великобритания): Инвестирует £31,5 млн в логистическую сеть страны. Ключевой проект — £30 млн в распредцентр в Питерборо: внедрение технологии PackSize (автоматическое измерение габаритов заказа и раскрой коробок) сократит расход картона на 30%, наполнителей — на 60%, доведя уровень автоматизации до 75% к 2027 году. Дополнительные £1,5 млн выделены логистическому хабу в Донкастере, где региональная модель отгрузок сократит транспортный пробег на 212 тыс. миль и выбросы CO2 на 280 тонн в год.
Биорефайнинг и возобновляемые материалы
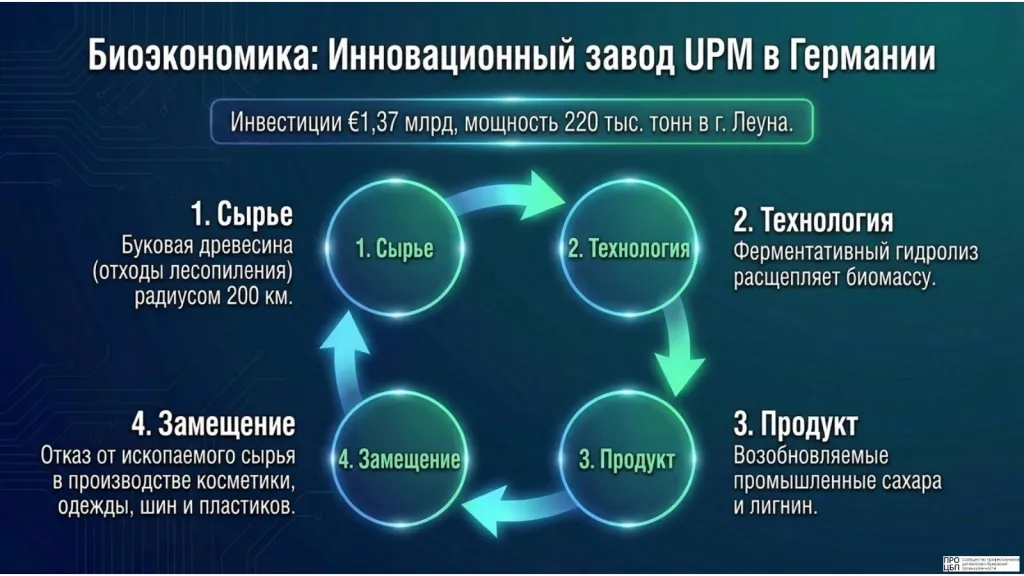
- UPM Leuna (Германия): Состоялся запуск крупнейшего в мире биоперерабатывающего завода стоимостью €1,37 млрд и мощностью 220 тыс. тонн в год. Предприятие перерабатывает буковую древесину методом ферментативного гидролиза в промышленные сахара и лигнин, замещая ископаемое сырье в производстве химикатов, пластмасс и шин.
- Гуандунский бамбуковый план (2026–2030 гг.): Семь ведомств провинции Гуандун (КНР) приняли план развития бамбуковой отрасли с доведением объема производства до 50 млрд юаней к 2030 году (с 25 млрд юаней в 2025 г.). Предусмотрена трансформация 500 тыс. му лесов (при общей площади 8 млн му - приблизительно 528 тыс. гектаров), создание 12 высокоэффективных сырьевых баз и реализация 30 сценариев в рамках государственной политики «бамбук вместо пластика».
Партнерства UPM в упаковке:
- Совместно с Siegwerk и Uteco разработана вторичная упаковочная бумага с покрытием CIRKIT BAR SEAL (доля бумаги до 90%), обладающая термосвариваемостью и полной перерабатываемостью (стандарт CEPI/4evergreen v2).
- Совместно с Ingredion и Paramelt созданы барьеры против жира на основе растительного крахмала с использованием бумаг UPM Solide Lucent (78 г/кв. м) и UPM Asendo (65 г/кв. м).
- Ssangyong C&B (Южная Корея): Продемонстрировала снижение себестоимости производства СГИ на 20–30% за счет использования 50–55% вторичного сырья (отходы молочных пакетов и гофрокартона). После приобретения компании холдингом APP (через покупку MSS Holdings за 400 миллиардов вон / $299,6 млн) Ssangyong C&B получила прямые поставки индонезийской целлюлозы и начала экспансию СГИ бренд-линейки Paseo в Юго-Восточную Азию.
Борьба с "гринвошингом" и регуляторные требования
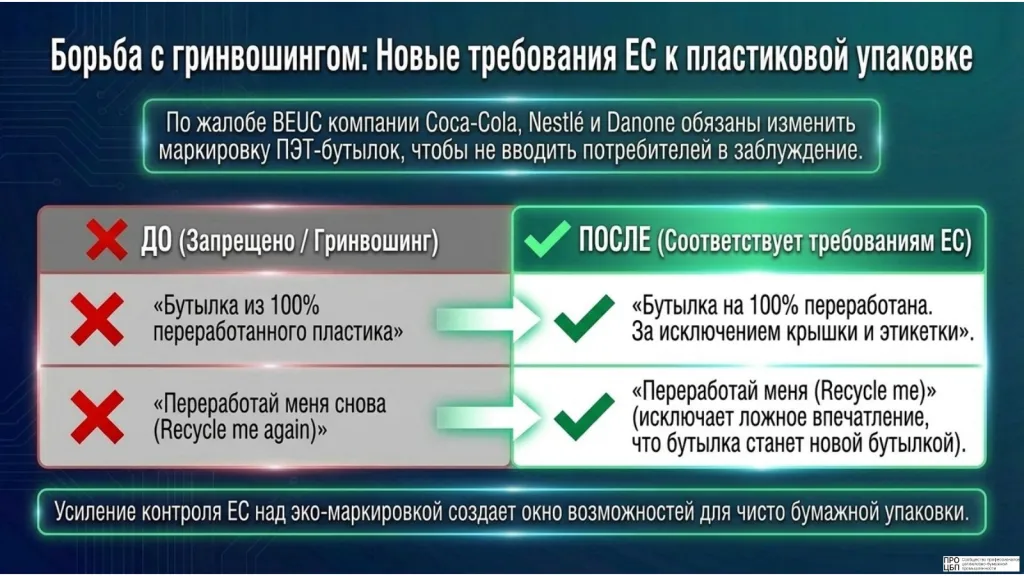
Еврокомиссия и сеть защитников прав потребителей (BEUC) завершили переговоры с транснациональными гигантами Coca-Cola (завершены в июне 2025 г.), Nestlé (февраль 2026 г.) и Danone (октябрь 2026 г.). Поводом стали жалобы на недостоверную экологическую маркировку.
По итогам диалога производители обязались отказаться от формулировки «100% переработанный пластик», заменив её на точное описание: «Эта бутылка на 100% переработана. За исключением крышки и этикетки». Слоган «Переработайте меня снова» заменяется на нейтральный «Переработайте меня», чтобы не создавать у потребителя ложного представления о бесконечном цикле переработки.
Экологические стандарты и технологические трансформации находят отклик в потребительских предпочтениях, где наблюдается неожиданный ренессанс традиционной бумажной продукции.
5. Потребительские и социокультурные тренды
Перенасыщение цифровым контентом, утомляемость от экранов и изменения в образовательной среде формируют устойчивый фундаментальный спрос на печатные виды бумаг.
Эффективность печатной рекламы (Исследование FIPP и UPM)
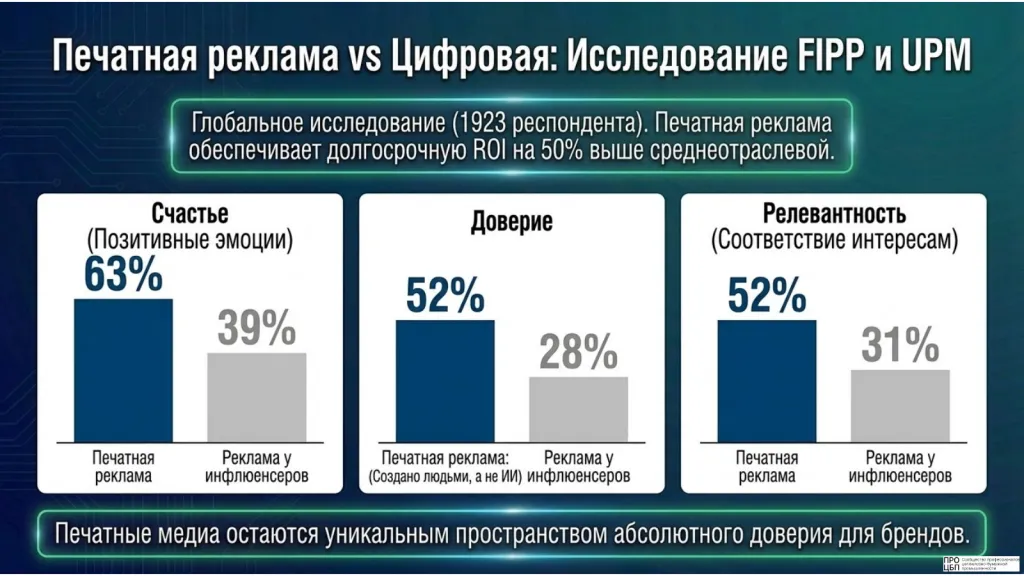
Масштабный отчет FIPP Global Print Impact Study 2026, проведенный агентством RAM UK во 2 квартале 2026 года (1 923 респондента из Европы, США и Австралии), показал превосходство печатных журналов над цифровыми каналами:
- Высокий уровень доверия: Рекламе в печатных журналах доверяют 52% опрошенных (против 33% у социальных сетей и 28% у инфлюенсеров). 66% читателей доверяют изданиям из-за «человеческого фактора» — осознания, что контент создан людьми, а не ИИ.
- Эмоциональная вовлеченность: Реклама в печатной прессе показала наивысший «показатель счастья» — 63% (против 39% у инфлюенсеров). 66% отметили, что чтение журналов улучшает их самооценку.
- Коммерческая отдача: По данным исследования Thinkbox Profit Ability 2, долгосрочный ROI печатной рекламы более чем на 50% превышает среднеотраслевой показатель по медиарынку.
- Молодежная аудитория: 40% респондентов в возрасте от 18 до 34 лет заявили, что стали читать печатные журналы чаще, чем ранее.
Возврат к бумаге в образовании (Winchester College)
10 декабря 2025 года директор элитной британской школы Winchester College Элизабет Стоун опубликовала программный документ о частичном отказе от гаджетов. По новым правилам, ученики первого года обучения (13 лет) выполняют домашние задания строго на бумаге и ручкой. Использование смартфонов полностью запрещено в течение учебного дня для всех учащихся.
Руководство школы констатировало, что цифровые уведомления рассеивают внимание, а письмо от руки и чтение печатных текстов формируют навыки глубокого мышления. Оценка эффективности эксперимента проводится в рамках совместной исследовательской программы с Оксфордским университетом.
6. Стратегические директивы для менеджмента
На основе проведенного анализа ключевых событий недели руководству предприятий ЦБП рекомендуется сформировать следующий комплекс операционных и стратегических мер:
1. Жесткий контроль маржинального спреда: При сохранении разрыва между макулатурой МС-5Б и готовым картоном ниже 30 тыс. руб./т неинтегрированным производителям следует оптимизировать производственные графики, оперативно приостанавливая нерентабельные мощности.2. Прямая ориентация на глубокую переработку: Учитывая ценовой демпинг со стороны Китая на рынках GC1/GC2, отечественным комбинатам необходимо форсировать разработку узкоспециализированных продуктов (фармацевтический картон, упаковка для готовой еды, барьерная бумага без ламинации).
3. Оптимизация сырьевой логистики и первичной переработки: Опыт внедрения высокоплотных прессов (BIZON) доказал, что повышение плотности кипования (>800 кг) выступает прямым рычагом снижения издержек — за счет сокращения расхода химикатов в гидроразбивателях на 20%, оптимизации загрузки автотранспорта до 20 тонн и снижения простоя техники при погрузке.
4. Управление запасами в условиях транспортных шоков: Международный опыт указывает на риски резкого удорожания логистики из-за цен на топливо. Предприятиям рекомендуется зафиксировать долгосрочные контракты на автоперевозки и оптимизировать геометрию складских запасов сырья.