Назад
 2
Дайджест также доступен в удобном для вас формате: смотрите видеоподкаст в VK Видео и на YouTube, слушайте аудиоподкаст на Mave, а короткий видеодайджест смотрите в VK Видео и на YouTube.
Текущее состояние мировой и отечественной целлюлозно-бумажной промышленности определяется фундаментальной структурной перестройкой. На российском рынке наблюдается нарастание конкуренции в перерабатывающих секторах, поиск баланса спроса и предложения на фоне ввода крупных мощностей, а также активизация биотехнологических инициатив по импортозамещению химических компонентов. На мировом уровне ключевыми драйверами остаются масштабные инвестиции в сырьевые мощности Южной Америки, региональная концентрация производства в Китае и разработка решений замкнутого цикла на основе древесных отходов и альтернативной биомассы. Настоящий аналитический обзор систематизирует ключевые ценовые индикаторы и отраслевые события прошедшей недели для принятия обоснованных управленческих решений.
1. Динамика ценовых индексов «Центра системных решений» (ЦСР) и методологические ориентиры
Мониторинг рыночной конъюнктуры за период с 26 октября по 1 ноября 2026 года фиксирует преобладание умеренно-нисходящей динамики в большинстве ключевых товарных категорий. Снижение котировок охватило рынок вторичного волокна, гофроупаковку и отдельные позиции тарного картона, в то время как первичные целлюлозные полуфабрикаты и вспомогательное сырье демонстрируют устойчивость к ценовому давлению.
В сегменте вторичного сырья марка МС-5Б продемонстрировала наиболее заметную недельную коррекцию, потеряв 1,66% от своей стоимости. В секторе тарных картонов динамика носит дифференцированный характер: макулатурные сорта и бурый крафтлайнер незначительно просели, тогда как белый крафтлайнер сохранил минимальный восходящий тренд, а целлюлозный флютинг остался на неизменном уровне. Котировки готовой гофротары скорректировались вслед за сырьевой базой.
Таблица 1. Аналитическая сводка ценовых индексов
| Товарная категория | Марка / Номенклатура | Предыдущая неделя | Текущая неделя (26.10–01.11.2026) | Недельное изменение, % |
|---|---|---|---|---|
| Макулатура | МС-5Б | 15 933 руб./т | 15 668 руб./т | -1,66% |
| Тарный картон | Белый крафтлайнер К1 (140–150 г/м²) | 74 329 руб./т | 74 366 руб./т | +0,05% |
| Тарный картон | Целлюлозный флютинг Б1 (110–112 г/м²) | 55 704 руб./т | 55 704 руб./т | 0,00% |
| Тарный картон | Тестлайнер К1 (140–150 г/м²) | 43 355 руб./т | 43 326 руб./т | -0,07% |
| Тарный картон | Макулатурный флютинг Б1 (110–112 г/м²) | 42 551 руб./т | 42 508 руб./т | -0,10% |
| Тарный картон | Бурый крафтлайнер К1 (140–150 г/м²) | 56 766 руб./т | 56 455 руб./т | -0,55% |
| Гофропродукция | Четырехклапанный бурый гофроящик Т-23 | 27 661 руб./тыс. м² | 27 502 руб./тыс. м² | -0,57% |
| Гофропродукция | Товарный бурый гофрокартон Т-23 | 25 425 руб./тыс. м² | 25 265 руб./тыс. м² | -0,63% |
| Сырье | Крахмал | 32 092 руб./т | 32 092 руб./т | 0,00% |
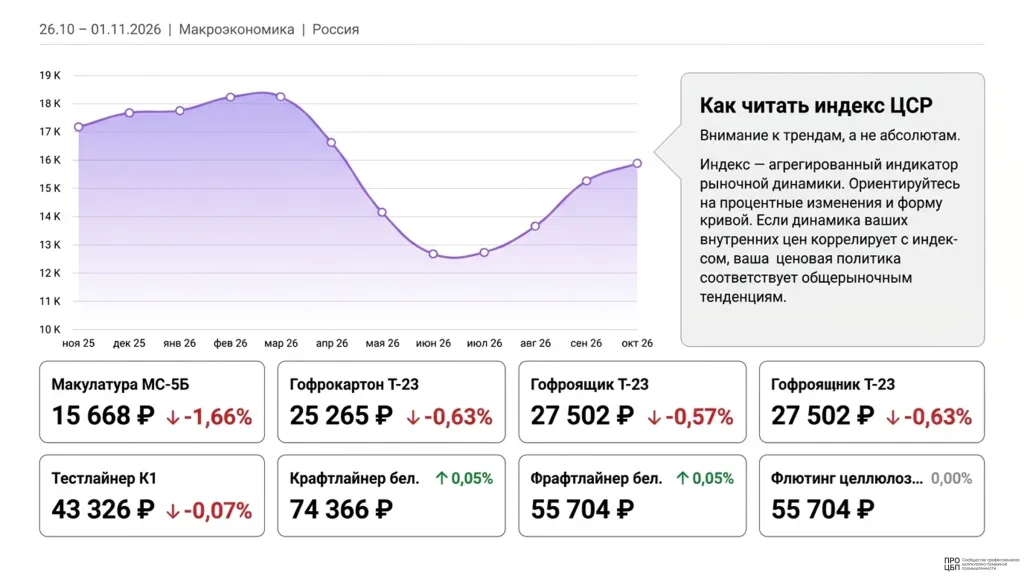
Методологическое примечание к расчету индексов
Для корректной интерпретации представленных сведений участникам рынка необходимо учитывать официальное методологическое примечание разработчиков индекса.
Публикуемые значения индексов не должны интерпретироваться как прямое отражение абсолютного уровня цен на соответствующую продукцию в конкретных контрактах. Индекс представляет собой агрегированный индикатор рыночной динамики, рассчитанный на основе статистической выборки данных по рынку.
Пользователям рекомендуется ориентироваться прежде всего на динамику показателя — процентные изменения за расчетный период, вектор тренда и форму кривой, а не на фиксированные числовые значения. Корректное применение индекса заключается в анализе направления движения рынка, оценке волатильности и сопоставлении с внутренними ценовыми рядами компании. Совпадение внутренней ценовой политики предприятия с динамикой индекса подтверждает соответствие сбытовой стратегии общерыночным тенденциям. Индекс носит сугубо информационно-аналитический характер, не является публичной офертой, рекомендацией к заключению сделок или гарантией фиксации определенного ценового уровня.
2. Российский рынок: структурные трансформации, сырьевой баланс и технологии
Отечественный сектор глубокой переработки бумаги и картона адаптируется к изменившимся макроэкономическим условиям. Предприятия сталкиваются с давлением ритейла, изменением потребительских паттернов, необходимостью оптимизации рецептур и перестройкой кадровых цепочек.
2.1. Пульперкартон: эволюция потребительских форматов и региональные барьеры импортозамещения пластика
В рамках сессии «Изделия и упаковка из формованного бумажного волокна» на Российской неделе бумаги — 2026 эксперты констатировали динамичный рост сектора формованного бумажного волокна (пульперкартона). Согласно представленным данным, мировой рынок данного материала в 2025 году оценивался в диапазоне $4,5–$8 млрд, а глобальное годовое потребление, по оценкам аналитиков Smithers, достигло 12,6 млн тонн при прогнозируемом среднегодовом темпе роста 4–7%. На Азиатско-Тихоокеанский регион приходится порядка 43% глобального объема, причем 58% мирового выпуска обеспечивается технологией традиционного бумажного литья.
На российском рынке ключевым драйвером изменений выступает трансформация сегмента яичной упаковки:
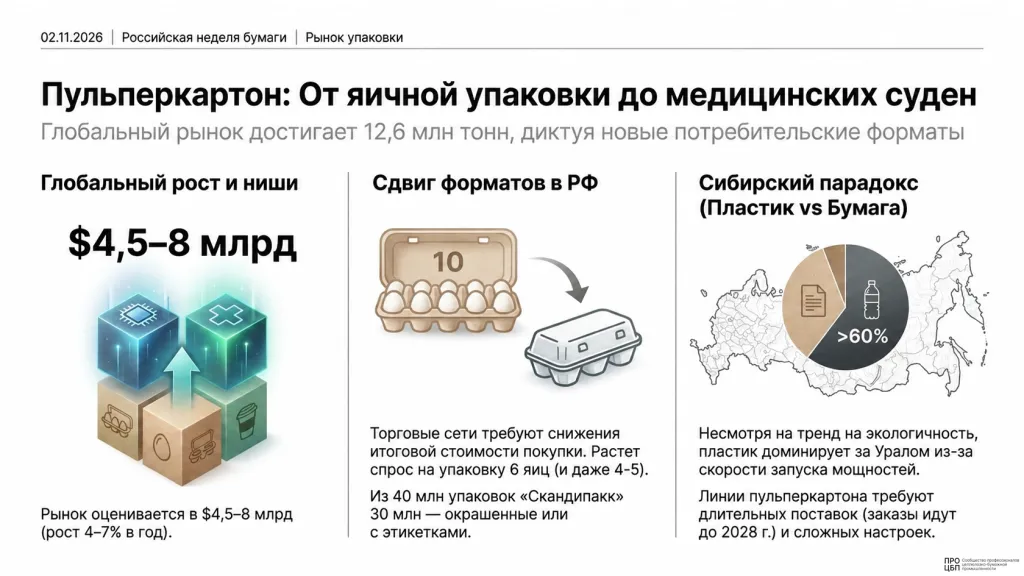
- Сдвиг в сторону малых форматов: Торговые сети активно запрашивают контейнеры меньшей вместимости (на 6, 5 и 4 яйца). Как отметили представители компании «Скандипакк», если ранее формат на 6 штук выпускался для внешнего рынка, то сейчас ритейлеры (включая запросы от X5 Group на 4 штуки и птицефабрики «Окская» на 5 штук) стремятся предложить конечному покупателю продукт с меньшим чеком разовой покупки.
- Брендирование и дифференциация: Из 40 млн упаковок для яиц, ежемесячно выпускаемых компанией «Скандипакк», около 30 млн приходится на окрашенные изделия и упаковку с этикеткой, тогда как на серую тару с прямой печатью остается не более 10 млн. Предприятие «Каппа Рус» в рамках программы модернизации запустило в пусконаладку высокоскоростную линию двустороннего окрашивания и этикетирования.
- Региональный дисбаланс: В то время как в среднем по России доля пластиковых контейнеров на полке составляет 15–16%, в регионах за Уралом она превышает 60%. Причиной является острый дефицит локальных мощностей бумажного литья в Сибири, высокая капиталоемкость оборудования и длительные сроки поставок новых линий (до 2028 года) при относительной простоте организации пластиковых производств.
- Инновационные продуктовые ниши: Опыт АО «СОЭМЗ», освоившего выпуск порядка 300 видов изделий, подтверждает эффективность замещения пластика в неочевидных сегментах: предприятие представило одноразовые медицинские судна для лежачих больных, исключающие стерилизацию, упаковку для капсул стирального порошка, а также защитные ложементы для хрупких грузов (продемонстрировавшие сохранность керамики при тестовых падениях). По оценке менеджмента завода, в 40 кейсах из 300 решения из пульперкартона были дешевле пластика для заказчика.
- Перспективные направления и технологическая оснастка: Мировой рынок бумажных бутылок из волокна, оцениваемый в $74 млн в 2025 году, к 2033 году может вырасти до $130 млн. Главным барьером для освоения новых ниш остается высокая стоимость формообразующей оснастки, для снижения которой производители начинают применять 3D-печать и аддитивные технологии.
2.2. Рынок санитарно-гигиенических изделий (СГИ): кризис перепроизводства, падение цен на бумагу-основу и поиск драйверов маржинальности
Отраслевая сессия Российской недели бумаги зафиксировала структурный дисбаланс между растущими мощностями и внутренним потреблением санитарно-гигиенической продукции в России. Производственный потенциал отечественных комбинатов превысил 900 тыс. тонн в год, в то время как емкость внутреннего рынка составляет порядка 700 тыс. тонн.
Сложившийся профицит привел к кардинальным изменениям во всей производственной цепочке:
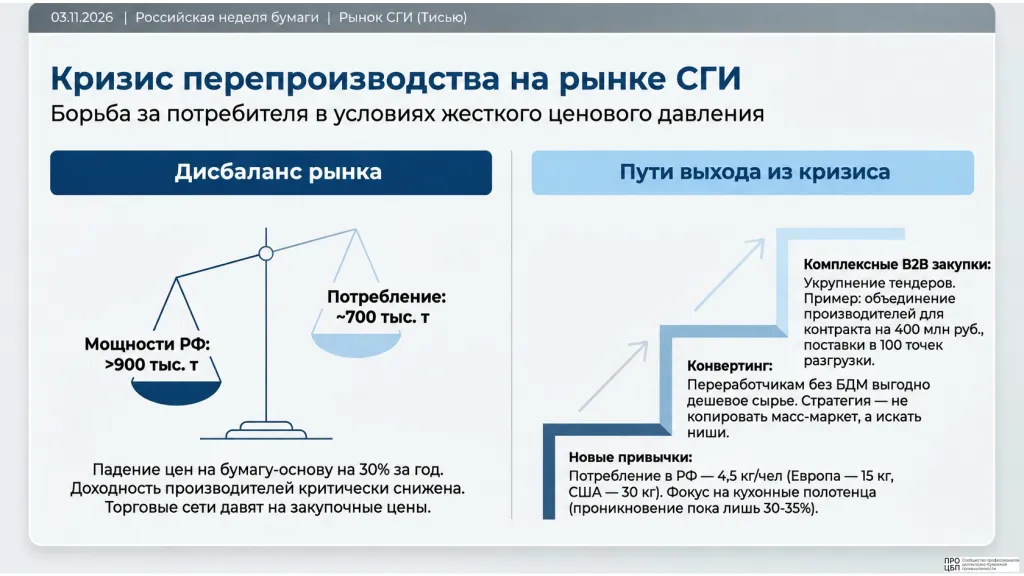
1. Падение маржинальности сырьевого передела: За последний год рыночные цены на товарную бумагу-основу упали примерно на 30%. Крупные вертикально интегрированные холдинги, запустившие новые бумагоделательные машины, столкнулись с резким падением рентабельности. Эксперты ожидают, что ценовое давление продлится ближайшие два-три года.
2. Преимущество конвертеров: Независимые переработчики, закупающие подешевевшую основу в рулонах, получили существенное ценовое преимущество, однако им рекомендовано избегать лобовой конкуренции с гигантами в масс-маркете и концентрироваться на специализированных нишах.
3. Давление ритейла и потолок цен: В потребительском секторе B2C категория туалетной бумаги испытывает максимальное давление, где даже рост физических продаж не компенсирует падение цен. Торговые сети требуют снижения закупочных цен с одновременным расширением ассортимента. При этом доля собственных торговых марок (СТМ) в России составляет 27–28% (против 40–45% в Турции и 80% в Германии) и, по прогнозам, вряд ли превысит 40% из-за высокой лояльности потребителей к сильным брендам.
4. Потенциал культуры потребления: Среднедушевое потребление тисью-продукции в РФ составляет 4,5 кг/год, тогда как в Европе оно достигает 15 кг, а в США — 30 кг. Основным драйвером восстановления доходности признано не наращивание мощностей или снижение цен, а формирование новых привычек использования бумажной продукции — бумажных кухонных полотенец (проникновение которых в домохозяйствах составляет всего 30–35%), салфеток и носовых платков.
5. Сдержанность инвестиций: Осторожность участников рынка подтверждается позицией Набережночелнинского КБК им. С. П. Титова, где запуск нового оборудования рассматривается не ранее 2029 года и ориентирован исключительно на расширение номенклатуры, а не на рост валовых объемов.
6. Роль комплексных поставщиков и стандарты качества: Опыт тендерного центра «С.Т.И.К.» (оборот 5 млрд рублей в 2025 году) показывает, что поставщики могут задавать новые стандарты. В частности, при поставках в пассажирские поезда поставщик за свой счет поставил 4,3 млн рулонов белой бумаги вместо предусмотренной серой однослойной, что сформировало потребительскую привычку и закрепило требование к белой бумаге в последующих контрактах.
7. Ограниченность экспорта: Внешние рынки сбыта заблокированы: европейский рынок закрыт, Китай самообеспечен, а рынки Центральной Азии обладают малой емкостью (например, весь рынок Казахстана оценивается в 20 тыс. тонн в год при душевом потреблении около 3 кг).
2.3. Биотехнологии и лесохимия: модифицированный лигносульфонат VL-Bond 7.5 как альтернатива фенольным смолам
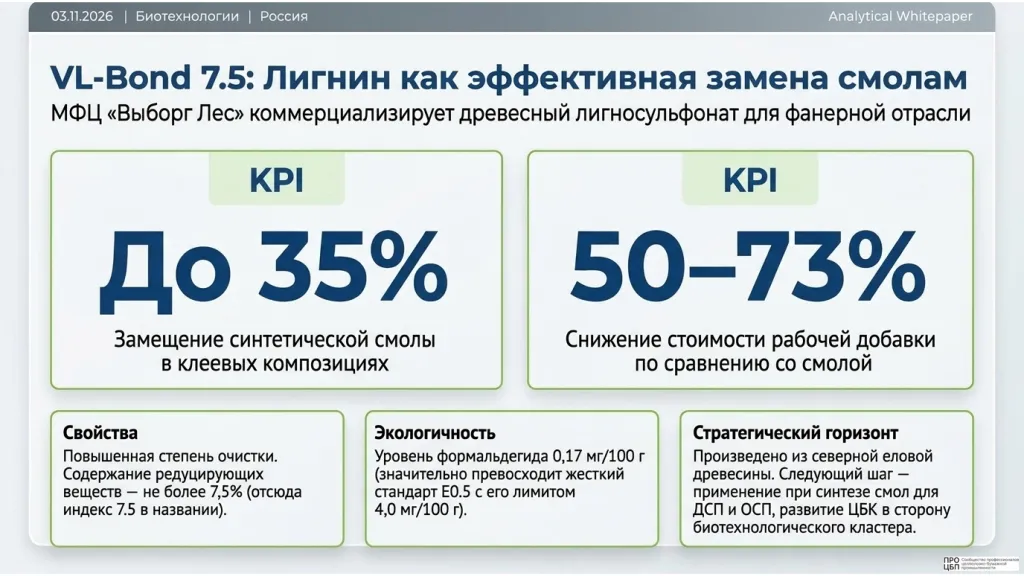
Компания «МФЦ Выборг Лес» представила на отраслевой конференции в Санкт-Петербурге результаты разработки инновационной добавки для клеевых систем на основе технического лигносульфоната — VL-Bond 7.5. Продукт прошел цикл прикладных исследований в ЦНИИ Фанеры и подтвердил эффективность в независимых испытаниях центра «ФАНТЕСТ».
Ключевой технико-экономической характеристикой добавки является пониженное содержание редуцирующих веществ — не более 7,5% при глубокой очистке сырья, что отражено в маркировке продукта.
Применение добавки в клеевых системах для производства фанеры обеспечивает следующие эффекты:
- Степень замещения смолы: Возможность замещения до 35% фенолформальдегидных и карбамидоформальдегидных смол в рецептурах для березового и хвойного шпона.
- Экономический эффект: В зависимости от рецептуры стоимость рабочей добавки на 50–73% ниже стоимости базовой синтетической смолы, что существенно снижает себестоимость готовой плиты.
- Экологические и прочностные параметры: Испытания зафиксировали эмиссию формальдегида на уровне 0,17 мг/100 г сухой массы фанеры (при нормативном пороге класса E0.5 в 4,0 мг/100 г). При этом прочность на скалывание, статический изгиб и модуль упругости превзошли показатели контрольных образцов на чистой смоле.
2.4. Кадровый суверенитет: внутрикорпоративные академические программы группы «Свеза»
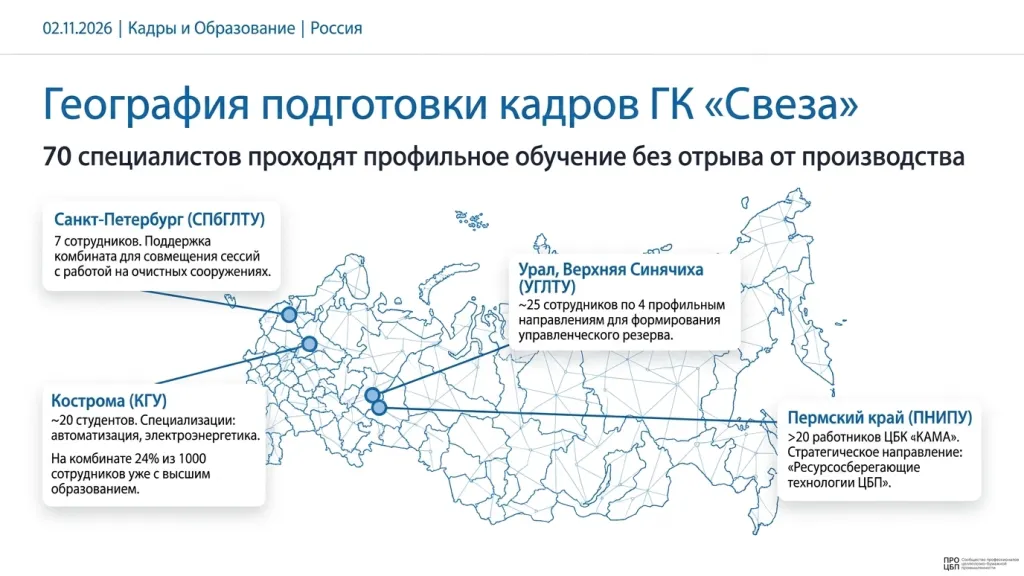
В условиях дефицита узкопрофильных специалистов лесопромышленная группа «Свеза» развернула масштабную программу подготовки сотрудников без отрыва от производства. В 2026 году высшее и среднее специальное образование в партнерских вузах получают около 70 работников холдинга.
Программы распределены по производственным центрам:
- Костромской комбинат: Около 20 сотрудников обучаются в Костромском государственном университете (КГУ) по специальностям автоматизации процессов, электроэнергетики и техобслуживания транспорта (из 1 тыс. работников предприятия 24% уже имеют высшее образование).
- Санкт-Петербург: 7 специалистов фанерного комбината обучаются в СПбГЛТУ им. С. М. Кирова.
- Верхняя Синячиха (Свердловская обл.): Почти 25 работников осваивают четыре инженерных профиля в УГЛТУ.
- КБК «КАМА» (Пермский край): Более 20 сотрудников проходят обучение в Пермском национальном исследовательском политехническом университете (ПНИПУ) по стратегическому направлению «Ресурсосберегающие технологии целлюлозно-бумажного производства». В настоящее время 40% из 1,1 тыс. сотрудников комбината обладают дипломами о высшем образовании.
2.5. Книжная полиграфия: переход к print-on-demand, вызовы автоматизации и меры институциональной поддержки
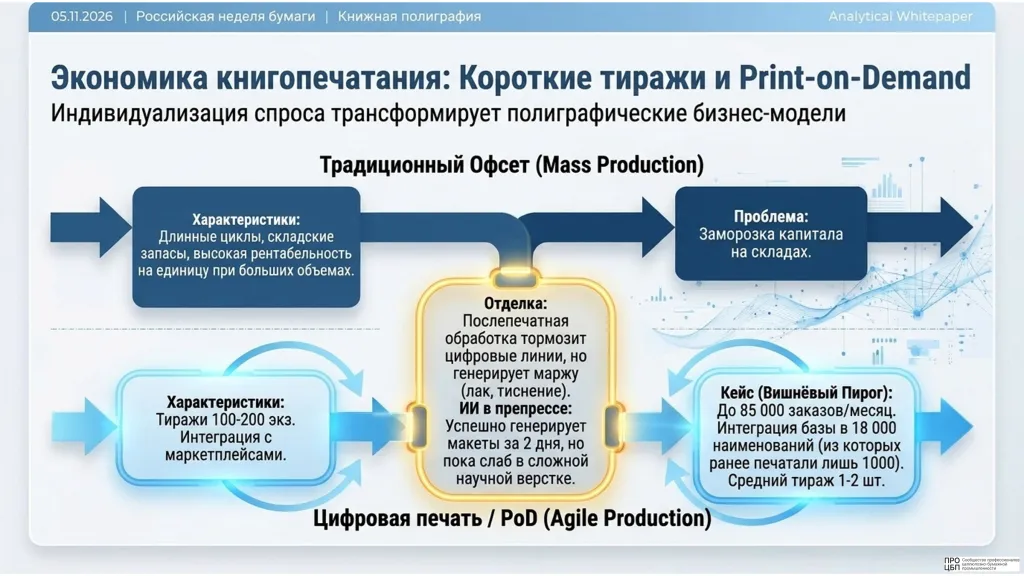
Анализ итогов сессии Российской недели бумаги по книжной полиграфии показал смену производственной парадигмы типографий. Традиционные многотысячные тиражи уступают место коротким сериям (100–200 экземпляров), повторным допечаткам и персонализированным изданиям.
Трансформация сектора характеризуется следующими процессами:
- Модель печати по требованию (print-on-demand): Группа компаний «Вишневый Пирог» обрабатывает от 1,5 до 3 тыс. заказов в день со средним тиражом в 1–2 экземпляра (пиковый объем в августе достиг 85 тыс. заказов). Интеграция с каталогами издательств позволяет выставлять на продажу тысячи нетиражированных наименований без затрат на складское хранение.
- Технологическая диверсификация: Офсетное оборудование с автоматизированной переналадкой сохраняет позиции в стандартизированных тиражах, тогда как промышленная струйная и цифровая печать закрывает короткие серии, но предъявляет жесткие требования к стабильности характеристик бумаги и впитыванию чернил.
- Применение искусственного интеллекта: Цифровые инструменты активно тестируются при подготовке макетов (типографии «Вишневый Пирог» удалось сгенерировать блок ежедневника за два дня), однако при сложной книжной верстке и переводе научной литературы (опыт издательства «Наука») технология пока требует строгого экспертного контроля.
- Институциональные инициативы: Созданный в 2026 году Союз полиграфических предприятий (президент — Ильяз Муслимов) инициировал включение полиграфической деятельности (ОКВЭД 18) в перечень отраслей, имеющих доступ к льготным займам Фонда развития промышленности (ФРП), а также выдвинул предложения по снижению ввозных таможенных пошлин на дефицитные расходные материалы.
3. Глобальный рынок, сырьевые цепочки и международные инвестиции
Глобальная индустрия демонстрирует неравномерность инвестиционной активности. Южноамериканские производители наращивают объемы выпуска товарной целлюлозы, азиатские рынки концентрируют производство готовой продукции, а страны Ближнего Востока создают собственные перерабатывающие мощности.
3.1. Южноамериканский целлюлозный кластер: прогресс проекта Natureza (CMPC) и финансовые ограничения Eldorado Brasil
В Бразилии продолжается проектирование и реализация крупнотоннажных мощностей по выпуску беленой эвкалиптовой крафт-целлюлозы, однако динамика проектов зависит от долговой нагрузки операторов:
- Проект Natureza компании CMPC: Чилийский производитель получил предварительную экологическую лицензию (LicençaPrévia) от правительства штата Риу-Гранди-ду-Сул на строительство комбината мощностью 3,0 млн тонн целлюлозы в год в Барра-ду-Рибейру. Общий объем инвестиций оценивается в 27 млрд реалов. Проект включает собственную генерацию электроэнергии на черном щелоке, автотранспортную доставку сырья и создание специализированного водного экспортного терминала в порту Риу-Гранде стоимостью 1,5 млрд реалов.
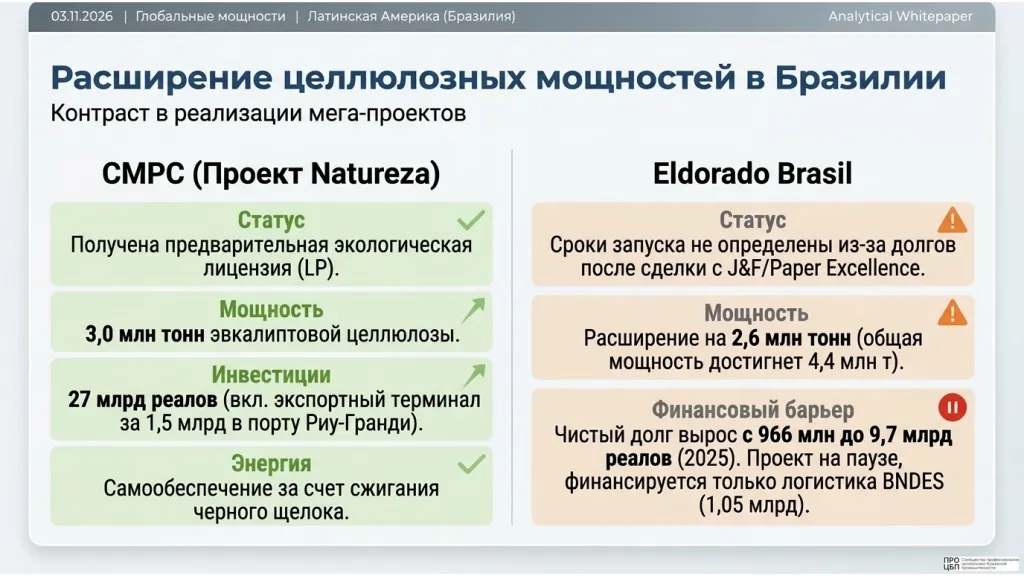
- Проект расширения EldoradoBrasil: Компания отложила объявление сроков строительства второй производственной линии на 2,6 млн тонн в Трес-Лагоасе (штат Мату-Гросу-ду-Сул), которая должна была увеличить суммарную мощность предприятия до 4,4 млн тонн. Причиной стал резкий рост чистого долга компании — с 966 млн реалов в 2024 году до 9,7 млрд реалов на конец 2025 года после закрытия сделки холдинга J&F по выкупу доли Paper Excellence за 15 млрд реалов. При этом Бразильский банк развития (BNDES) уже одобрил финансирование сопутствующей железнодорожной инфраструктуры на 1,05 млрд реалов.
3.2. Бумажная индустрия Китая: производственная концентрация по провинциям и финансовые результаты за 9 месяцев 2026 года
Официальная статистика Национального бюро статистики КНР за январь–сентябрь 2026 года подтверждает устойчивый рост физических и финансовых показателей отрасли при сохранении высокой территориальной концентрации.
Совокупный выпуск бумаги и картона в Китае за 9 месяцев достиг 127,567 млн тонн. Производственный ландшафт сформирован тремя выраженными эшелонами провинций:
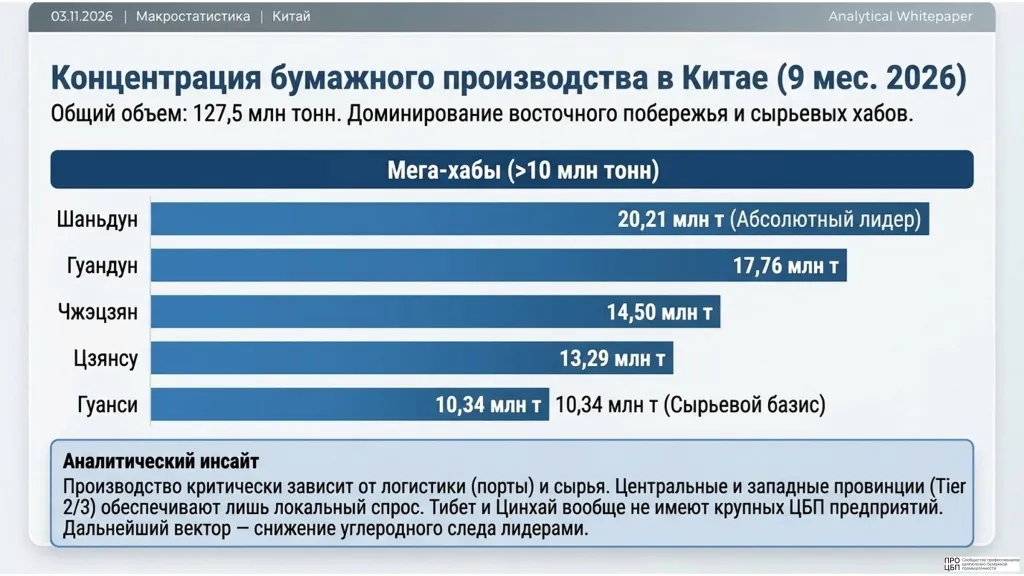
- Лидирующая пятерка (свыше 10 млн тонн каждая): Шаньдун (20,21 млн т), Гуандун (17,76 млн т), Чжэцзян (14,50 млн т), Цзянсу (13,29 млн т) и Гуанси-Чжуанский автономный район (10,34 млн т). На эти регионы приходится подавляющая часть выпуска за счет развитой портовой инфраструктуры и сырьевой базы.
- Вторая группа (крупные центры): Провинции Хубэй (8,94 млн т) и Фуцзянь (8,32 млн т).
- Регионы среднего масштаба (2–4 млн тонн): Хэнань, Аньхой, Цзянси, Хэбэй, Сычуань, Хунан, Шаньси, Чунцин и Тяньцзинь. На периферии объемы минимальны (в Пекине выпущено 24,5 тыс. тонн, в Тибете и Цинхае крупные предприятия отсутствуют).
Финансовые показатели китайских предприятий за 9 месяцев 2026 года демонстрируют разнонаправленную динамику смежных секторов:
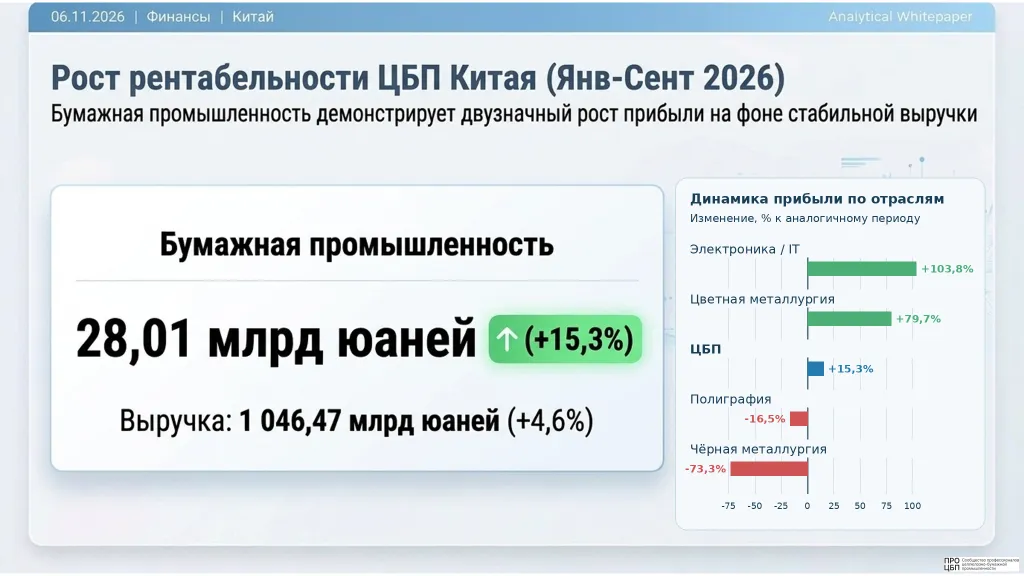
- Производство бумаги и бумажной продукции: Операционная выручка составила 1 046,47 млрд юаней (рост на 4,6% в годовом сопоставлении), а совокупная прибыль выросла на 15,3%, достигнув 28,01 млрд юаней.
- Полиграфическая отрасль: При слабом росте выручки до 453,29 млрд юаней (+0,6%) зафиксировано падение операционной прибыли на 16,5% (до 18,22 млрд юаней), что отражает удорожание сырья и сжатие маржинальности печати.
3.3. Ближневосточный вектор: создание первого в Омане комбината тисью-бумаги Sohar Paper Products
Компании Keryas Paper Industry (управляющая производством крафт-бумаги мощностью 150 тыс. тонн в год) и Al KaramaHypermarket Group (владеющая 15 гипермаркетами в стране) заключили соглашение о создании совместного предприятия Sohar Paper Products LLC для строительства комбината санитарно-гигиенических бумаг в промышленной зоне города Сохар (Оман).
Параметры инвестиционного проекта:
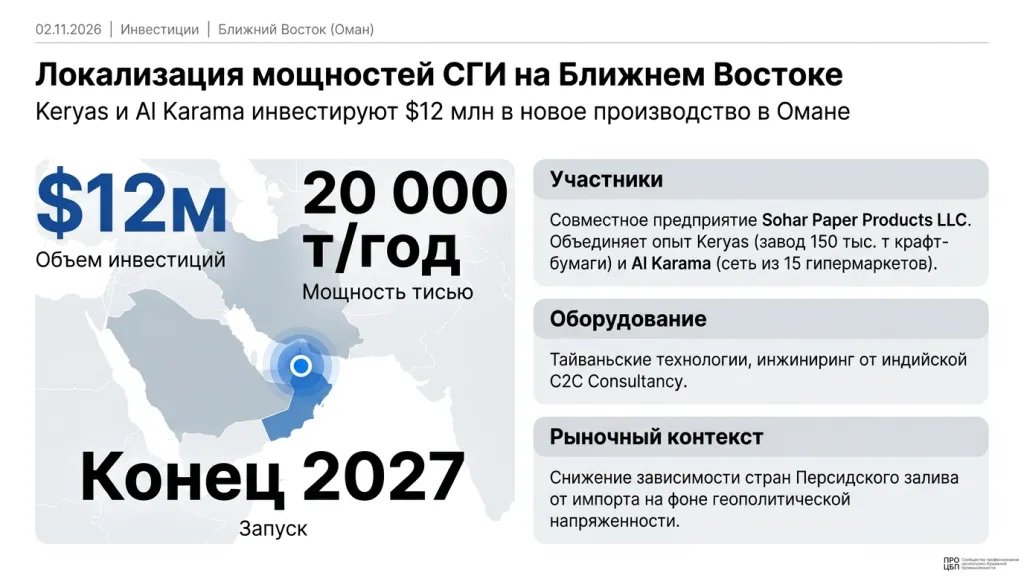
- Объем инвестиций: $12 млн.
- Проектная мощность: 20 тыс. метрических тонн тисью-бумаги в год.
- Сроки реализации: Ввод в коммерческую эксплуатацию запланирован на конец 2027 года.
- Технологическое оснащение: Поставка оборудования осуществляется из Тайваня, генеральным проектировщиком выступает индийская инжиниринговая компания C2C Consultancy.
- Стратегическая цель: Первое специализированное производство подобного профиля в стране призвано снизить зависимость султаната и государств Персидского залива от импортных поставок готовой санитарно-гигиенической продукции.
4. Технологические инновации и циркулярная экономика
Инновационная повестка мировой ЦБП сфокусирована на глубокой химической переработке лигнина и вовлечении недревесных растительных волокон в производственные циклы упаковки.
4.1. Углеродные материалы из лигнина: альянс Stora Enso и Shanshan для натрий-ионных накопителей
Лесопромышленный концерн Stora Enso заключил стратегическое соглашение с китайским производителем анодных материалов Shanshan Technology. Партнерство нацелено на промышленное масштабирование технологии выпуска твердого углерода из древесного лигнина.
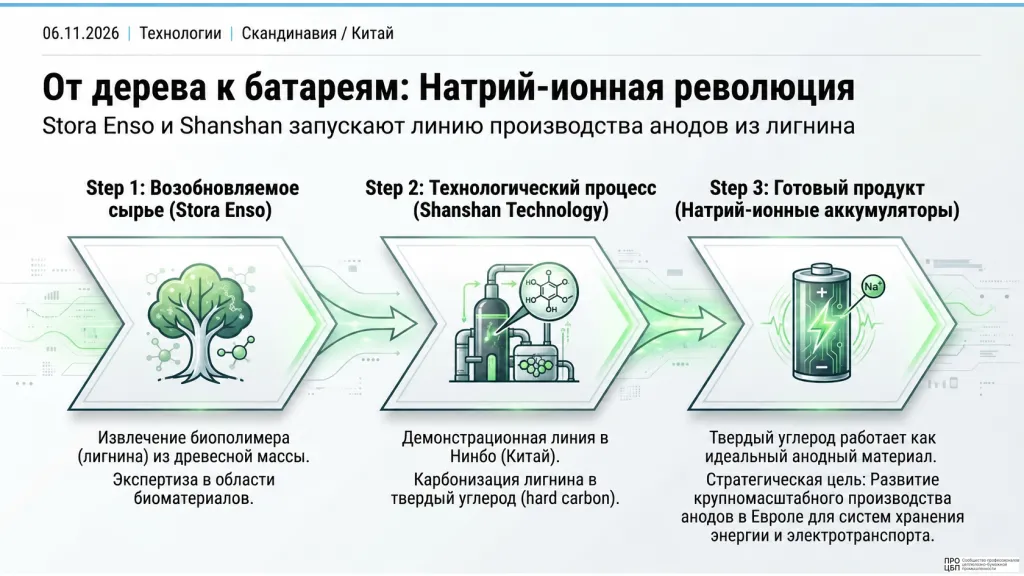
Производственная линия развертывается на площадке Shanshan в Нинбо (КНР). Получаемый твердый углерод из возобновляемого сырья предназначен для использования в качестве анода в натрий-ионных аккумуляторах, активно внедряемых в электромобилях и стационарных системах хранения энергии. Для Stora Enso данный проект является этапом подготовки к созданию масштабного завода по производству углеродных материалов из древесины на территории Европы.
4.2. Недревесная биомасса в промышленном формовании: опыт Z1RO и Kiefel
Французская биотехнологическая компания Z1RO и немецкий машиностроительный концерн Kiefel успешно завершили серию промышленных тестов по переработке альтернативного растительного сырья. Испытания проводились в инновационном центре Kiefel во Фрайлассинге (Германия) на стандартной промышленной установке формования волокна NATUREFORMER KFT Lab.
В качестве сырьевой базы использовались три вида возобновляемой биомассы:
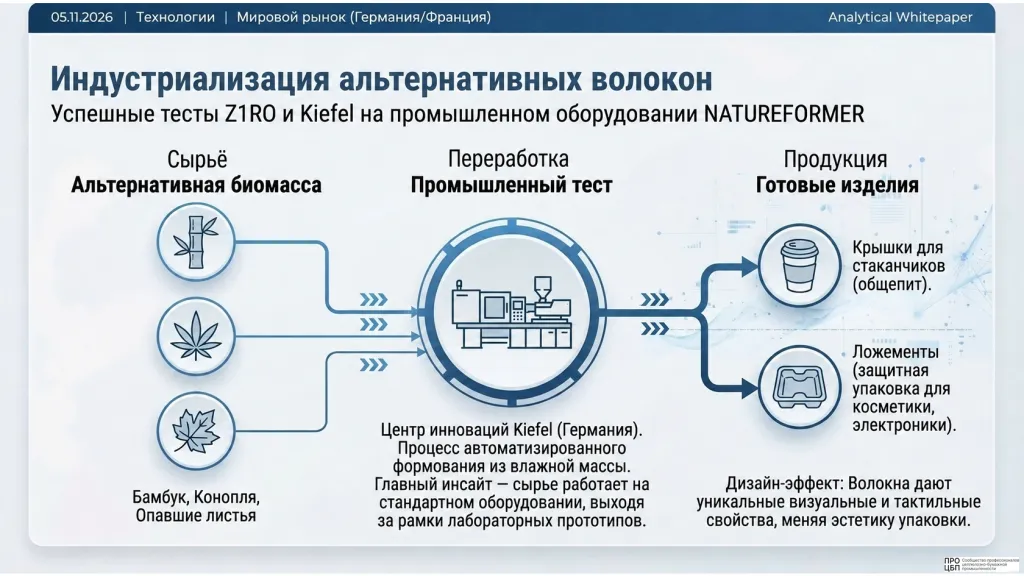
- Волокна бамбука.
- Волокна технической конопли.
- Опавшие древесные листья.
В ходе автоматизированного процесса влажного формования были получены функциональные образцы крышек для кофейных стаканчиков (для сегмента HoReCa) и упаковочные лотки для косметической продукции и бытовой электроники. Тесты доказали принципиальную возможность переработки недревесных отходов на серийном промышленном оборудовании без снижения геометрической точности изделий.
5. Стратегические выводы и ориентиры для участников рынка
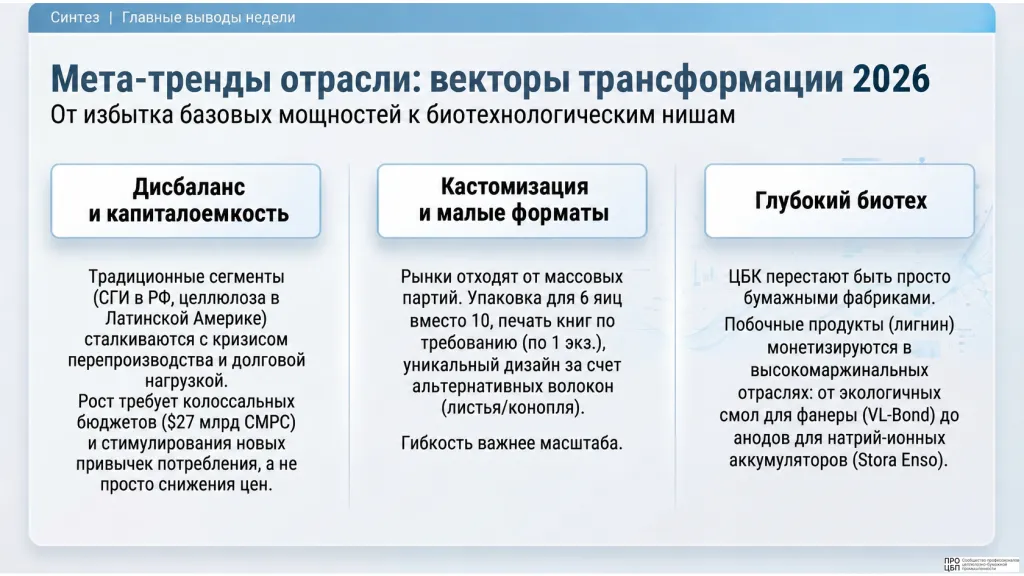
Анализ рыночных и производственных тенденций прошедшей недели позволяет выделить ключевые ориентиры для планирования операционной и инвестиционной деятельности:
- В сегменте тарных картонов и гофротары: Умеренное снижение ценовых индексов требует от производителей жесткого контроля сырьевой себестоимости и взвешенного подхода к формированию складских запасов макулатуры марки МС-5Б.
- В сегменте СГИ: В условиях внутреннего перепроизводства и закрытых внешних рынков ценовая конкуренция заходит в тупик. Единственным устойчивым направлением развития становится стимулирование спроса на полотенца и платочки, а также развитие партнерств с поставщиками комплексных решений.
- В секторе биополимеров и формованного волокна: Растущий интерес к малым форматам упаковки и брендированию открывает потенциал для региональных проектов литья, особенно в восточной части РФ. Внедрение добавок на основе модифицированных лигносульфонатов открывает резерв для снижения себестоимости деревообрабатывающих производств.
- На международной арене: Высокая концентрация мощностей в Китае и масштабные южноамериканские целлюлозные проекты формируют предпосылки для сохранения долгосрочного давления на мировые цены целлюлозы, стимулируя диверсификацию бизнеса в сторону углеродных материалов и биохимии.