

 Назад
 4
Дайджест также доступен в удобном формате: смотрите подкаст со слайдами в VK Видео и на YouTube, слушайте аудиоподкаст на Mave, а также смотрите короткий видеообзор на YouTube и в VK Видео.
1. Еженедельный ценовой индекс «Центра системных решений» (за 12–18 октября 2026 г.)
1.1. Анализ ценовой динамики по сегментам рынка ЦБП
Текущая макроэкономическая конъюнктура в целлюлозно-бумажной промышленности (ЦБП) характеризуется высокой чувствительностью к колебаниям затрат на сырьевые компоненты и трансформации логистических цепочек. В условиях сдержанного конечного спроса регулярный ценовой мониторинг становится ключевым инструментом стратегического и операционного планирования. Он позволяет руководству предприятий своевременно адаптировать сбытовую политику, оптимизировать управление материальными запасами и предотвращать кассовые разрывы.
Ниже представлены агрегированные данные ценового индекса «Центра системных решений» за период с 12 по 18 октября 2026 года в сравнении с предыдущей неделей:
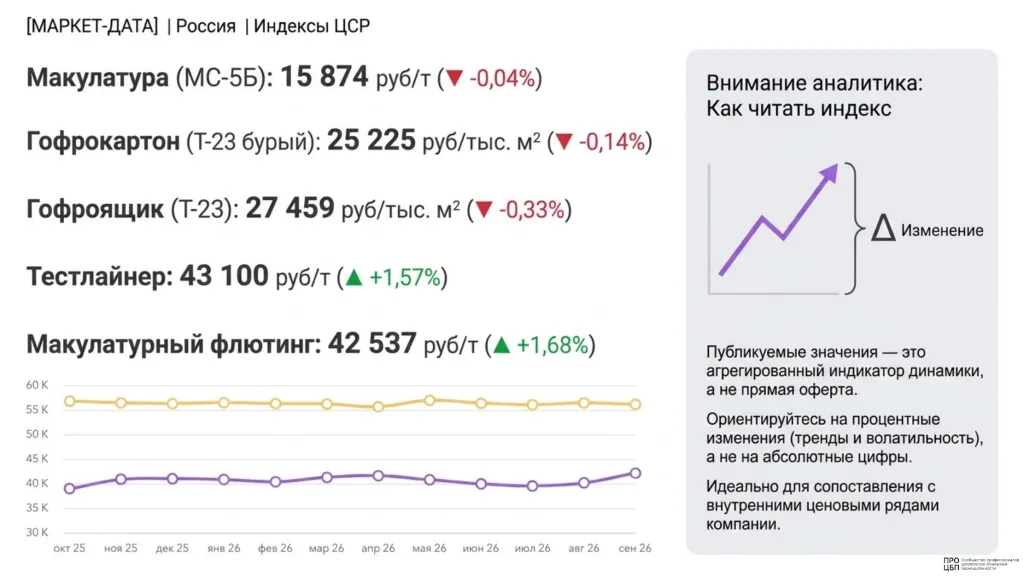
Таблица 1. Ценовой индекс Центра системных решений
| Категория / Марка продукции | Цена за текущую неделю (руб.) | Цена за предыдущую неделю (руб.) | Процентное изменение (%) |
|---|---|---|---|
| Макулатура | |||
| Макулатура марки МС-5Б (т) | 15 874 | 15 881 | -0,04% |
| Гофропродукция | |||
| Гофрокартон товарный бурый Т-23 (тыс. м²) | 25 225 | 25 261 | -0,14% |
| Гофроящик 4-х клапанный бурый Т-23 (тыс. м²) | 27 459 | 27 551 | -0,33% |
| Крахмал (т) | 32 092 | 32 092 | 0,00% |
| Тарные картоны | |||
| Тестлайнер К1 140–150 г/м² (т) | 43 100 | 42 434 | +1,57% |
| Крафтлайнер белый К1 140–150 г/м² (т) | 74 348 | 74 348 | 0,00% |
| Крафтлайнер бурый К1 140–150 г/м² (т) | 56 369 | 56 147 | +0,40% |
| Флютинг целлюлозный Б1 110–112 г/м² (т) | 55 347 | 55 347 | 0,00% |
| Флютинг макулатурный Б1 110–112 г/м² (т) | 42 537 | 41 836 | +1,68% |
Анализ фиксирует классическое проявление эффекта «ножниц цен» (price scissors). Незначительное снижение цен на макулатурное сырье марки МС-5Б (-0,04% до 15 874 руб./т) и готовую гофропродукцию (бурый товарный гофрокартон Т-23 — -0,14% до 25 225 руб./тыс. м²; 4-х клапанный гофроящик Т-23 — -0,33% до 27 459 руб./тыс. м²) разворачивается на фоне опережающего роста стоимости макулатурных тарных картонов: макулатурный флютинг подорожал на +1,68% (до 42 537 руб./т), а тестлайнер — на +1,57% (до 43 100 руб./т).
В то же время целлюлозный сегмент демонстрирует стабильность: цены на белый крафтлайнер (74 348 руб./т) и целлюлозный флютинг (55 347 руб./т) остались на уровне предыдущей недели, а бурый крафтлайнер показал незначительный рост (+0,40% до 56 369 руб./т). Стоимость крахмала (32 092 руб./т) не оказывала дополнительного давления на себестоимость.
Формирующийся ценовой разрыв между сырьем для конвертинга (тарными картонами) и конечной упаковкой сжимает маржинальность переработчиков гофрокартона. Производители тарных картонов компенсируют собственную инфляцию по издержкам через повышение отпускных цен, однако независимые конвертеры не могут переложить этот рост на конечных потребителей — ритейл и пищевую промышленность — из-за жесткой конкуренции за объемы.
Для корректной интерпретации данных трендов необходимо руководствоваться утвержденными методологическими ограничениями индекса.
1.2. Методологический дисклеймер и правила интерпретации
Публикуемые значения индексов не должны интерпретироваться как прямое отражение уровня цен на соответствующую продукцию. Индекс представляет собой агрегированный индикатор рыночной динамики, рассчитанный на основе выборки рыночных данных.
В связи с этим пользователям рекомендуется ориентироваться прежде всего на динамику индекса — процентные изменения за период, тренды и форму кривой, а не на абсолютные значения показателя. Наиболее корректное применение индекса — анализ направления движения рынка, волатильности и сопоставление с внутренними ценовыми рядами компании. Если динамика внутренних цен (или контрактных цен компании) коррелирует с динамикой индекса, это может свидетельствовать о том, что ценовая политика и рыночное позиционирование находятся в соответствии с общерыночными тенденциями. Индекс носит исключительно информационно-аналитический характер и не является офертой, рекомендацией к совершению сделок или гарантией достижения определенного уровня цен.
Высшему руководству предприятий рекомендуется использовать индекс как ориентир общеотраслевой волатильности для оценки эффективности собственной сбытовой политики. Помимо рыночного давления, фундаментальным фактором, определяющим экономику и себестоимость предприятий ЦБП, выступают динамичные сдвиги в нормативно-правовом поле.
2. Государственное регулирование и отраслевые нормы
2.1. Правовая позиция СРО Ассоциация «Лига переработчиков макулатуры» по применению п. 15 ст. 24.2-1 ФЗ № 89-ФЗ
Регулирование в рамках расширенной ответственности производителей (РОП) становится определяющим фактором финансовой устойчивости предприятий ЦБП. Однако неоднозначная трактовка профильными ведомствами базовых норм законодательства создает для отрасли системные юридические и финансовые риски.
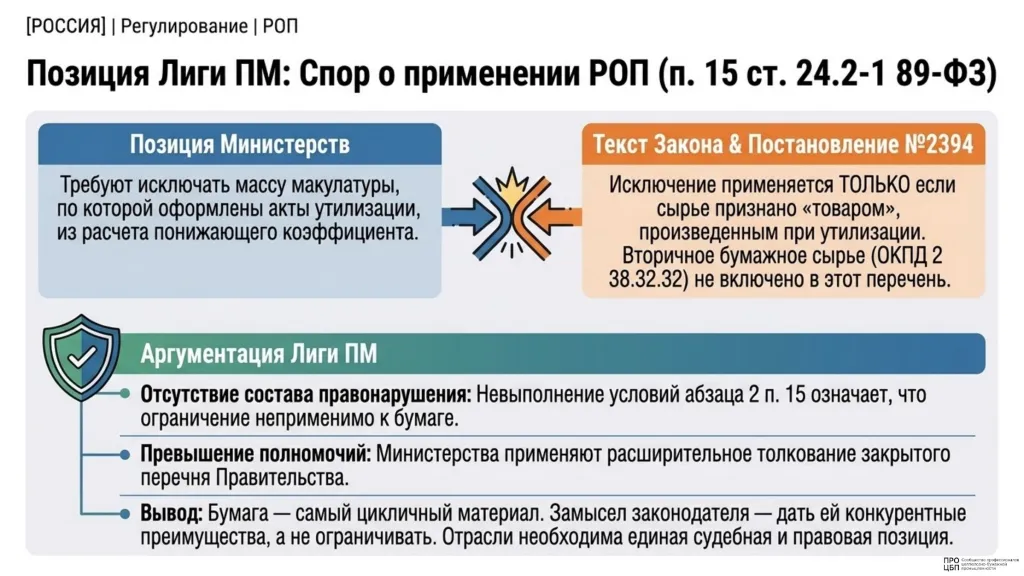
Весной и летом 2026 года предприятия-участники СРО Ассоциация «Лига переработчиков макулатуры» получили официальные письма от регуляторов, которые изложили правовую позицию по применению пункта 15 статьи 24.2-1 Федерального закона № 89-ФЗ «Об отходах производства и потребления». По мнению ведомств, при расчете доли вторичного сырья с целью применения понижающего коэффициента к нормативу утилизации из общей массы вторичного сырья необходимо исключать объемы, в отношении которых оформлены акты утилизации (использованные для обеспечения самостоятельной утилизации).
Лига переработчиков макулатуры заявила о категорическом несогласии с подходом регуляторов, доказав его правовую несостоятельность. Разработанная правовая позиция Ассоциации строится на четырех фундаментальных аргументах:1. Отсутствие состава правонарушения (логический анализ конъюнкции условий): Абзац второй п. 15 ст. 24.2-1 ФЗ № 89-ФЗ содержит закрытую совокупность условий (логическую конъюнкцию), при одновременном выполнении которых масса вторичного сырья исключается из расчета. Сырье должно: а) являться «товаром (продукцией)», произведенным в результате утилизации в соответствии с перечнем п. 6 ст. 24.2-1; б) быть учтенным в акте утилизации. Постановлением Правительства РФ № 2394 от 29.12.2023 утвержден соответствующий Перечень. Код ОКПД 2 38.32.32 («Сырье вторичное бумажное и картонное») включен в раздел «Виды вторичного сырья...», но полностью отсутствует в разделе «Виды товаров (продукции), которые могут быть произведены при утилизации...». По правилам юридической техники и русского языка термины «вторичное сырье» и «товар (продукция)» в нормативном массиве разведены. Поскольку первое из обязательных условий является ложным, вся правовая норма абзаца 2 п. 15 ст. 24.2-1 ФЗ № 89-ФЗ не подлежит применению к вторичному бумажному сырью.
2. Превышение полномочий и подмена законотворчества: Пытаясь распространить ограничение на вторичное бумажное сырье, регуляторы произвольно расширяют закрытый перечень Постановления № 2394 путем административного усмотрения. Согласно п. 2 ст. 5 ФЗ № 247-ФЗ «Об обязательных требованиях в РФ», применение обязательных требований по аналогии недопустимо. Часть 2 статьи 15 Конституции РФ обязывает органы государственной власти строго соблюдать законы. Контролирующие органы не наделены правом применять расширительное толкование, ссылаясь на «целесообразность».
3. Нарушение принципа правовой определенности: В силу ст. 7 ФЗ № 247-ФЗ обязательные требования должны быть ясными, недвусмысленными и непротиворечивыми. Позиция регуляторов о запрете совмещения механизмов не подкреплена ни одним нормативно-правовым актом, зарегистрированным в Минюсте РФ. Бизнес не должен нести финансовые риски из-за неправомерного ведомственного толкования.
4. Экономические последствия и цель законодателя: Принимая Постановление № 2394, Законодатель и Правительство РФ осознанно разделили готовые товары (группа 17: бумага и картон) и вторичное сырье (группа 38.32.32). Замысел государства заключался в стимулировании использования наиболее цикличного и экологичного материала — бумаги, обеспечивая ей конкурентные преимущества перед неперерабатываемыми материалами.
Системные риски ограничительного подхода обсуждались 9 октября 2026 года на практической дискуссии Лиги ПМ в рамках «Российской недели бумаги». Как отметил модератор дискуссии Михаил Пеньков (Лига ПМ), потенциальные финансовые потери отрасли от запрета совмещения механизмов только в сегменте тарных картонов и гофроупаковки исчисляются миллиардами рублей.
Первый заместитель генерального директора Лиги Денис Кондратьев и директор по взаимодействию с госорганами SFT Group Юлия Гейм подчеркнули, что искусственное ограничение норм РОП способно исказить межотраслевую конкуренцию. В краткосрочной перспективе переработчики макулатуры могут получить преимущество перед производителями первичного волокна, однако в долгосрочной — это приведет к разрушению сырьевой базы ЦБП. Производство первичной целлюлозы является единственным источником пополнения и обновления оборота вторичного волокна, деградирующего после нескольких циклов переработки. Конкурентная борьба должна вестись между бумажной упаковкой и пластиком, а не между первичным и вторичным волокном.
В то время как отрасль отстаивает правовые механизмы РОП, государственное регулирование формирует прямой административный спрос на бумажную тару через экологические ограничения.
2.2. Законодательные ограничения оборота одноразового пластика в районе озера Байкал
Минприроды России подготовило доработанные правительственные поправки к законопроекту № 154856-8 «Об охране озера Байкал». Документ предусматривает поэтапный ввод запрета на оборот одноразовой пластиковой продукции в центральной экологической зоне Байкальской природной территории.
В случае принятия законопроекта основной закон вступит в силу с 1 марта 2027 года, а запреты на продажу и передачу изделий из пластика будут вводиться по следующему графику:
- С 1 сентября 2028 года — в сфере розничной торговли и общественного питания на объектах туристской индустрии.
- С 1 сентября 2029 года — на всех остальных объектах общественного питания.
- С 1 сентября 2030 года — во всех местах розничной торговли.
Под законодательный запрет попадают:
- Одноразовые мешки и пакеты из полимеров этилена;
- Пластиковая столовая посуда и приборы (тарелки, стаканы, ложки, вилки, ножи);
- Пластиковые трубочки и мешалки.
Контроль за оборотом будет осуществляться через систему государственного мониторинга и санитарно-эпидемиологический надзор. При этом до 28 февраля 2027 года завершится эксперимент по маркировке пластиковой посуды, после чего нанесение предупреждений о вреде экосистеме Байкала станет обязательным.
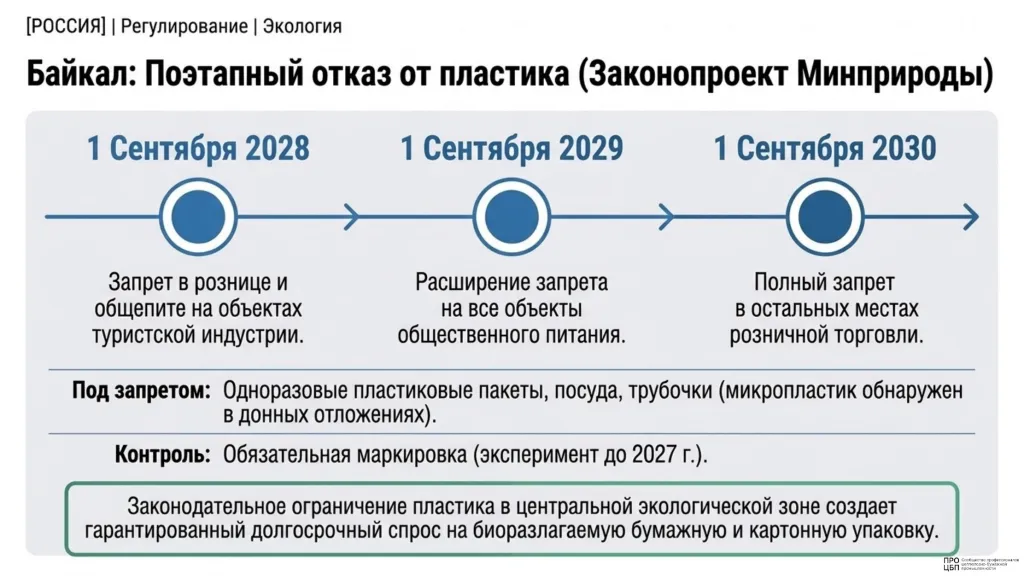
Обоснованность запрета подтверждается данными Минприроды: на 1 кв. км природной территории Байкала приходится до 42 тыс. частиц микропластика (полиэтилен, полипропилен, полистирол). Для производителей бумажно-картонной и формованной волокнистой упаковки байкальский прецедент открывает новые рыночные ниши и создает модель для аналогичных региональных запретов.
3. Российский рынок ЦБП и упаковки: производство, экономика и корпоративные события
3.1. Макроэкономические показатели ЛПК и тенденции сегмента офисной бумаги
Российский лесопромышленный комплекс в 2026 году продолжает функционировать в условиях внешнеторговых ограничений и переориентации экспортно-импортных потоков.
По данным Федеральной таможенной службы (ФТС), объем экспорта лесопромышленной и целлюлозно-бумажной продукции (коды ТН ВЭД 44–49) за 8 месяцев (январь–август) 2026 года сократился на 3,5% в денежном выражении, составив $6,7 млрд против $7,0 млрд за аналогичный период прошлого года. В то же время импорт продукции ЛПК вырос на 8,9%, достигнув $2,3 млрд.
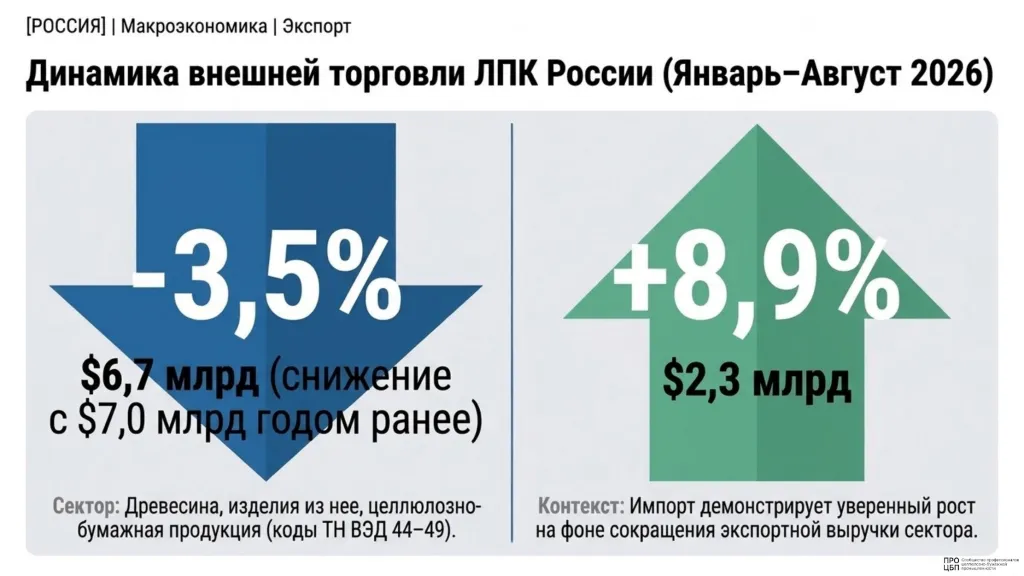
Сводные макроэкономические показатели внешней торговли ЛПК и динамика сегмента белых бумаг представлены в таблице:
Таблица 2. Показатели внешней торговли лесопромышленной и целлюлозно-бумажной продукции
| Показатель / Метрика | 2025 г. (базовый) | 8 месяцев 2026 г. / 1 пол. 2026 г. | Изменение (%) | Источник / Контекст |
|---|---|---|---|---|
| Объем экспорта ЛПК и ЦБП (ТН ВЭД 44–49) | $10,6 млрд | $6,7 млрд (за 8 мес.) | -3,5% (к 8 мес. 2025 г.) | Данные ФТС РФ |
| Объем импорта ЛПК и ЦБП (ТН ВЭД 44–49) | $3,2 млрд | $2,3 млрд (за 8 мес.) | +8,9% (к 8 мес. 2025 г.) | Данные ФТС РФ |
На макроэкономическом фоне сжатия рынка офисной бумаги почти на 5% в 1 полугодии 2026 года (данные директора по продажам белых бумаг Группы «Илим» Артёма Мянника) ключевые производители меняют стратегические приоритеты. Стратегия скидочных войн признана неэффективной, фокус смещен на обеспечение маржинальности, сервис и технологическую экономию для клиентов. В частности, двухмесячные тесты показали, что использование бумаги премиального класса «Илим Профи» снижает износ принтеров и обеспечивает экономию тонера до 2 100 руб. на каждые 10 тыс. печатных листов.
Вынужденная переориентация на высокомаржинальные продукты и операционную эффективность наблюдается и в структуре крупных производственных комбинатах страны.
3.2. Корпоративные кейсы: КБК «КАМА» и реструктуризация АО «Соликамскбумпром»
КБК «КАМА» (Группа «Свеза»)
Картонно-бумажный комбинат «КАМА» демонстрирует устойчивый рост в сегменте импортозамещающих картонов с высокой добавленной стоимостью:
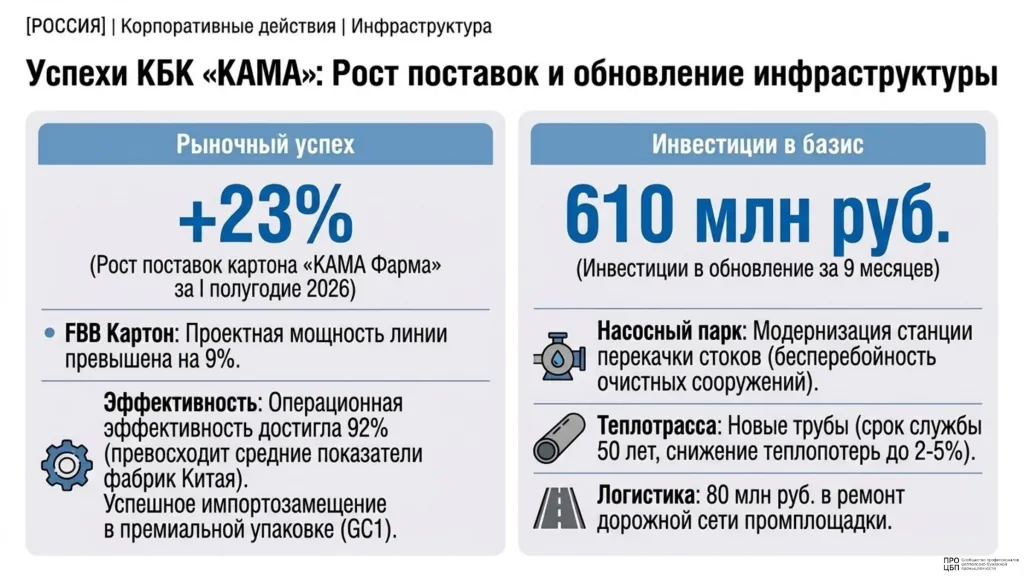
- Операционные результаты: В 1 полугодии 2026 года поставки чистоцеллюлозного мелованного картона «КАМА Фарма» (GC1) для фармацевтики и премиальной упаковки выросли на 23% к уровню 1 полугодия 2025 года. Проектная мощность линии по выпуску картона FBB (Folding Box Board) превышена на 9%, а операционная эффективность оборудования достигла 92% (что выше среднекитайских показателей).
- Инвестиционная программа: За 9 месяцев 2026 года комбинат направил на модернизацию более 610 млн рублей:
- Водоотведение (8,4 млн руб.): Запущен первый этап программы до 2029 года — заменен ключевой насосный агрегат станции перекачки стоков на БОС.
- Теплоснабжение (20 млн руб.): Обновлено 950 м двух ниток теплотрассы с применением труб в пенополиуретановой (ППУ) изоляции со сроком службы 50 лет (снижение потерь тепла до 2–5%).
- Инфраструктура (80 млн руб.): Выполнен ремонт дорожного покрытия, тротуаров и парковок на промышленной площадке.
АО «Соликамскбумпром»
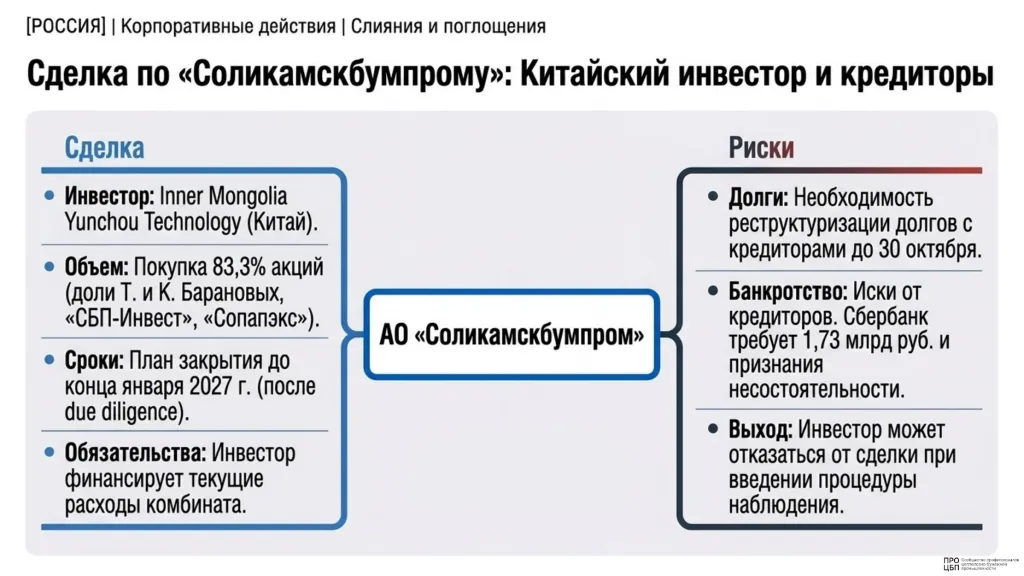
Напротив, АО «Соликамскбумпром» переживает глубокий финансовый кризис. Совладельцы комбината подписали юридически необязательное соглашение о намерении продать 83,3% акций китайской Inner Mongolia Yunchou Technology Co., Ltd («Юнь Чоу»).
В структуру продавцов вошли наследники бывшего президента компании В. Баранова — Татьяна Баранова (23,67%) и Кирилл Баранов (2,65%), а также ООО «СБП-Инвест» (22,05%), ООО «Бикор» (10,15%), ООО «Сопапэкс» (24,75%) и само АО.
Сделка характеризуется невысокой вероятностью закрытия из-за юридических и финансовых рисков:
- Окончательная цена актива жестко привязана к результатам due diligence.
- Инвестор обязуется финансировать текущую деятельность, а продавцы — не проводить допэмиссию.
- Критический риск: 19 октября 2026 года Сбербанк подал иск о признании «Соликамскбумпрома» банкротом с требованиями на 1,73 млрд рублей. Соглашение дает инвестору право безусловного выхода из сделки в случае введения судом процедуры наблюдения. Первое заседание назначено на 16 ноября.
3.3. Инвестиционная активность и технологические кейсы в упаковке
Давление «ножниц цен», зафиксированное в разделе 1.1, вынуждает производителей упаковки и переработчиков кардинально пересматривать инжиниринг транспортных систем и оптимизировать конструктивные решения. Повышение маржинальности достигается не за счет ценового удорожания, а через исключение избыточной материалоемкости и автоматизацию.
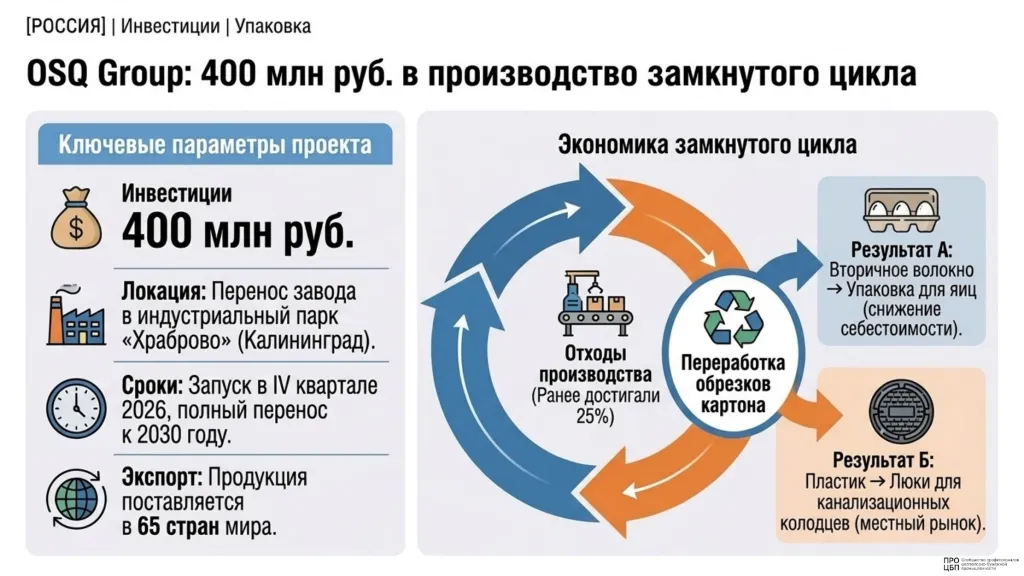
- OSQ Group («Оэскью Интернешнл»): Строит завод в ИП «Храброво» с инвестициями 400 млн руб. (общий объем — 550 млн руб., из которых 200 млн руб. уже вложено). Переход к 2030 году на модель замкнутого цикла позволит перерабатывать технологические отходы, достигавшие 25%: они разделяются на вторичное волокно (для производства яичных лотков) и пластик (для выливки люков).
- «Каппа Рус» (Окуловка): Запустила линию литой волокнистой упаковки для яиц мощностью 40 млн шт./год (12 рабочих мест), расширяя предложение в сегменте цикличной тары.
- ГК «Готэк» и «Манупэкэджинг Рус»: Разработали решение по оптимизации транспортной упаковки как единой системы. Внедрение формирователя SIAT F105, палетообмотчика ATLANTA Mytho S и комплекса из 8 тензодатчиков позволяет точно рассчитать усилие натяжения стретч-пленки. Это снимает необходимость необоснованно завышать марку гофрокартона при деформации палет, нивелируя рост затрат на бумагу-основу.
- ГК «Гофромир» и бренд Berёsta: Создали модульную систему упаковки посуды из бересты и фарфора. Число конструктивных элементов сокращено с 38 до 17 при увеличении возможных комплектаций наборов с 6 до 10. Применение цифровой печати на малых тиражах (300 шт.) снизило расходы на полиграфию на 45% по сравнению с офсетным способом.
3.4. Экологические и просветительские инициативы
Параллельно с технологической трансформацией переработчики развивают просветительские проекты для укрепления сырьевой базы. В рамках всероссийской акции «БумБатл» нацпроекта «Экологическое благополучие» руководители Лиги ПМ (Алексей Сергеев), СОЭМЗ (Дмитрий Гутман) и «ЭвоКом» (Николай Каменев) в эфире Первого канала продемонстрировали промышленный цикл переработки макулатуры.
В свою очередь, завод «Кузбасский СКАРАБЕЙ» провел экскурсии для школьников в рамках акции «Неделя без турникетов», популяризируя инженерно-технические специальности в сфере переработки вторичных ресурсов.
Российские тенденции оптимизации сырьевого баланса тесно связаны с процессами на мировом рынке целлюлозно-бумажного сырья.
4. Глобальный рынок ЦБП, сырьевое обеспечение и международная логистика
4.1. Макроэкономический обзор ЦБП Китая и инвестиционная волна
Китайская Народная Республика сохраняет роль главного драйвера мирового спроса на целлюлозу и тарные картоны. Результаты работы ЦБП Китая за 1 полугодие 2026 года демонстрируют восстановление отрасли с опережающим ростом прибыльности.
По данным Национального бюро статистики КНР, за январь–июнь 2026 года:
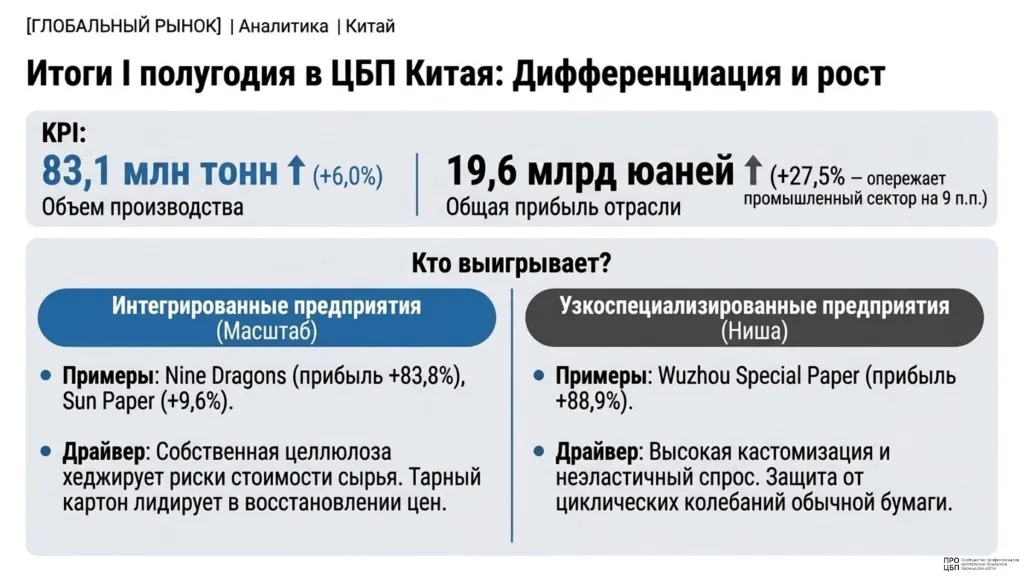
- Производство бумаги и картона составило 83,132 млн тонн (+6,0% к 1 полугодию 2025 г.).
- Выручка отрасли достигла 689,79 млрд юаней (+5,5%).
- Совокупная прибыль выросла на 27,5% до 19,61 млрд юаней (темпы роста прибыли опередили среднепромышленный показатель КНР на 9 процентных пунктов).
Опережающий рост прибыли объясняется низкими мировыми ценами на импортируемую целлюлозу и скоординированным повышением цен на тарные картоны. В июне Nine Dragons Paper подняла цены на 50–100 юаней/т, после чего еще 21 крупный производитель провел аналогичную индексацию. В результате средняя цена тарных картонов во 2 квартале 2026 года составила 3 651 юань/т (+2,24% к 1 кв. 2026 г.).
Анализ вводящихся и анонсированных проектов за сентябрь 2026 года показывает высокую инвестиционную активность китайских холдингов по всем трем ключевым фазам:
Динамика инвестиционных проектов ЦБП в КНР
1. ВВЕДЕННЫЕ В СТРОЙ:
- Nine Dragons Chongqing: 600 тыс. т/год хвойной целлюлозы.
- Zhongshun Jierou Dazhou: TM4 Andritz (1 650 м/мин, СГИ).
- Hubei Xianhe: TM5 (СГИ, 1 600 м/мин).
- Guangxi Longzhou Shuhui: TM5 (Baoding Changda, 1 400 м/мин).
- Guangxi Qingyun: TM6 (Xi'an Weiya, 1 600 м/мин).
2. ПРОЕКТЫ В РАБОТЕ:
- Guangxi Zhihu Yuanchuang: запуск котла на биомассе для СГИ.
- Jingxing Holdings (Малайзия): 1,4 млн т/год целлюлозы и бумаги.
- Yunnan Xinping Nan'en: 102 тыс. т/год целлюлозы/бумаги.
- Nanning Sun Paper: Монтаж содорегенерационного котла (СРК).
3. НОВЫЕ АНОНСЫ (ЭТАП ОВОС):
- Guangxi Yusen: 15 млрд юаней (2,07 млн т/год целлюлозы и бумаги).
- Taisheng Technology (Сюйюн): 10 млрд юаней (700 тыс. т целлюлозы, 700 тыс. т бумаги, 700 тыс. т переработки).
- Jiangsu Bohui: Расширение мощностей до 2,6 млн т/год (BM1/BM2).
- Sichuan Xianhe: 1 млн т/год бамбуковой целлюлозы и бумаги.
Интеграция сырьевой базы становится стратегическим стандартом: Sun Paper (чистая прибыль 1,951 млрд юаней) и Nine Dragons (чистая прибыль 4,047 млрд юаней, +83,8%) наращивают собственные целлюлозные мощности. Ожидаемый в 2027 году запуск системы торговли углеродными квотами (ETS) для ЦБП Китая ускорит вывод устаревших производств.
Стратегия китайских игроков оказывает прямое влияние на международную ценовую политику поставщиков волокна.
4.2. Ценовые тренды мировых производителей и дисбаланс в Индии
Бразильский производитель Suzano объявил о повышении прейскурантных цен на товарную лиственную целлюлозу с октября 2026 года:
- Европа и Северная Америка: повышение на +$50 за тонну.
- Азиатский регион: повышение на +$20 за тонну (вслед за аналогичным сентябрьским ростом).
Данное решение отражает попытку производителей зафиксировать ценовое дно и компенсировать удорожание химикатов и логистики перед 4 кварталом.
На этом фоне острый дефицит сырья разворачивается в Индии. По данным Западноиндийской ассоциации производителей гофрокартонных коробок (WICMA), цены на тарные картоны за три месяца скакнули на 22–25% (на 7–10 рупий/кг).
Зафиксированное удорожание вызвано сочетанием внутренних и экспортных факторов:
- Рост стоимости импортной и «домашней» макулатуры.
- Рост затрат индийских фабрик на энергоносители и химикаты.
- Ключевой фактор: Индийские целлюлозные комбинаты переориентировали значительную часть мощностей на выполнение экспортных контрактов в Китай и Юго-Восточную Азию.
Это решение индийских производителей создало искусственный дефицит бумаги на внутреннем рынке Индии, одновременно просигнализировав о жестком дефиците волокнистого сырья в Азиатско-Тихоокеанском регионе. В результате переработчики в Индии требуют от клиентов из секторов FMCG и фармы срочного пересмотра цен на готовую коробку, что перестраивает торговые потоки на всем евразийском пространстве.
Дисбалансы сырьевого обеспечения характерны и для рынка Северной Америки.
4.3. Сырьевая структура и оптимизация мощностей в Северной Америке
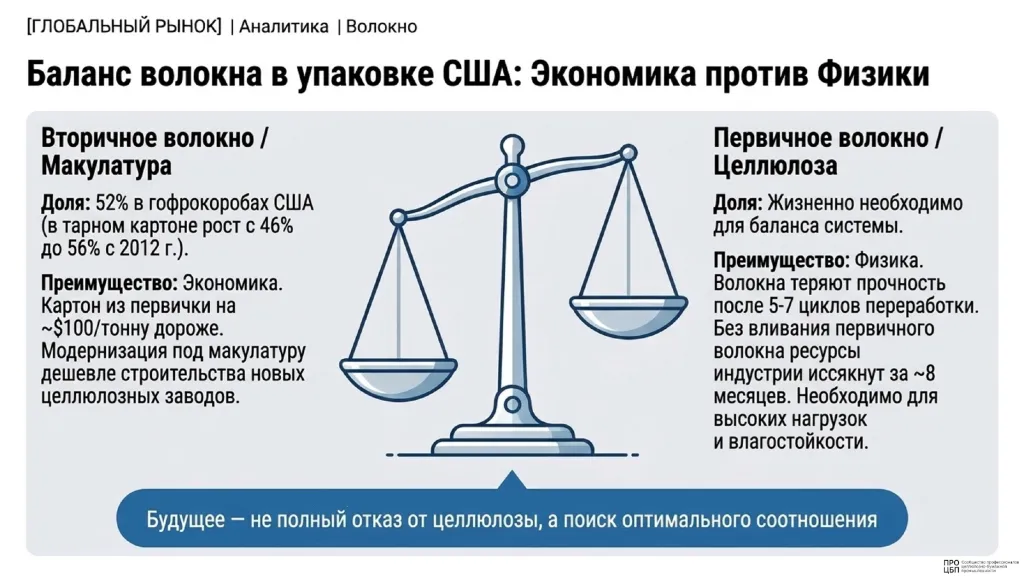
В Северной Америке продолжается дискуссия о пределе замещения первичного волокна вторичным. По данным Moore & Associates и Fibre Box Association, доля макулатуры в американских гофрокоробах выросла с 46% в 2012 году до 56% в 2025 году (а в сплошном картоне — до 88%).
Экономическим драйвером выступила разница в себестоимости: первичный картон дороже макулатурного в среднем на $100 за тонну.
Операционная модель крупнейших игроков наглядно иллюстрирует этот баланс. Компания Smurfit Westrock эксплуатирует в Северной Америке и Европе 21 бумажную фабрику (13 на первичном волокне и 8 на вторичном), что формирует итоговое соотношение сырьевого портфеля на уровне 55% первичного и 45% вторичного волокна.
Однако эксперты указывают на жесткие технологические ограничения. Как отмечает менеджер по устойчивому развитию International Paper (IP) Маккензи Криггер, волокно выдерживает не более 5–7 циклов переработки, после чего восстановить его прочностные характеристики не способны даже крахмальные добавки. По оценке IP, без непрерывного притока свежей древесной целлюлозы мировые запасы макулатурного сырья будут полностью истощены за 8 месяцев.
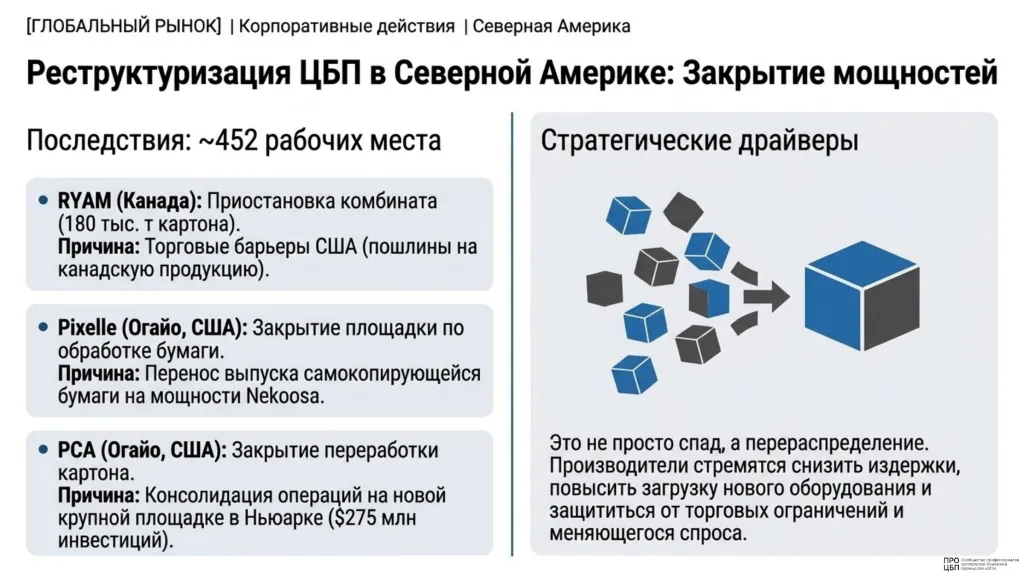
Структурный дефицит и высокие издержки вызывают волну закрытия устаревших заводов в Северной Америке, сокративших мощности отрасли примерно на 10%.
Закрытия и остановка предприятий в Северной Америке
- Rayonier Advanced Materials (RYAM): Остановка комбината в Темискаминге (Канада) с 4 октября 2026 г. на неопределенный срок. Мощности: 180 тыс. т коробочного картона, 290 тыс. т целлюлозы. Причина: пошлины США (75% картона экспортировалось в США). Затронуто: 300–400 рабочих.
- Pixelle Specialty Solutions: Закрытие завода во Фримонте (Огайо) с 1 декабря 2026 г. (61 рабочий). Перенос спецбумаг на мощности Nekoosa в Висконсине.
- Packaging Corporation of America (PCA): Закрытие завода упаковки в Мидлтауне (Огайо) до конца 2026 г. (91 рабочий). Консолидация на новом производстве в Ньюарке (инвестиции $275 млн, 51,7 тыс. кв. м).
Консолидация перерабатывающих мощностей в США и Канаде напрямую влияет на объем мирового предложения макулатуры.
4.4. Состояние мирового рынка макулатуры и фактор фрахта (отчет BIR)
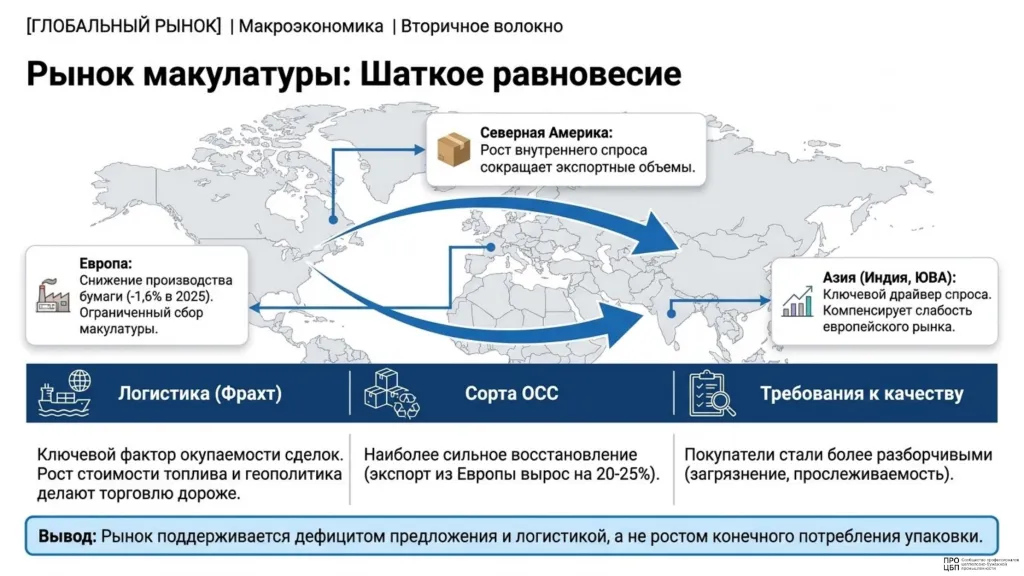
Согласно отчету президента бумажного подразделения BIR Франсиско Доносо (DOLAF Servicios Verdes SL), локальный рост цен на европейскую макулатуру марки OCC (+20–25% по экспортным контрактам) обусловлен спекулятивными и логистическими факторами, а не реальным восстановлением европейского бумажного производства (которое снизилось на 1,6% в 2025 году и продолжает падение в 2026 году).
Рост цен вызван дефицитом сбора отходов в Европе, сезонным пополнением запасов комбинатам и высоким спросом со стороны азиатских стран (Индия, Малайзия, Индонезия, Вьетнам). При этом сокращение экспорта макулатуры из США вынудило азиатских переработчиков переориентироваться на европейский рынок.
Ключевым фактором международной торговли остается стоимость морского фрахта. Волатильность ставок, удлинение маршрутов в обход конфликтных зон и рост цен на бункерное топливо способны мгновенно нивелировать маржинальность межконтинентальных поставок вторичного волокна.
Необходимость преодоления сырьевых и логистических ограничений подталкивает отрасль к внедрению прорывных упаковочных технологий.
5. Инновационные технологии, экономика замкнутого цикла и конверсия активов
5.1. Промышленные прорывы в производстве волокнистой тары
Экологическая тара из формованного бумажного волокна выходит из нишевого сегмента в категорию масс-маркета.
Завод Pulpex в Глазго (Великобритания)
Британская компания Pulpex запустила под Глазго первую коммерческую линию по выпуску бумажных бутылок из формованного древесного волокна:
- Мощность и финансирование: Начальная мощность составляет 40 млн штук в год (39 рабочих мест) с целевым масштабированием до 1 млрд единиц в год. Проект финансируется Национальным фондом благосостояния Великобритании и Шотландским национальным инвестиционным банком.
- Технология: Бутылка формуется из стандартной товарной целлюлозы, не содержит пластикового вкладыша и перерабатывается в общем потоке макулатуры. Формат адаптирован к стандартным линиям розлива без их реконструкции.
- Коммерциализация: Более 90% мощностей первого года контрактовано. Первыми заказчиками стали бренд питьевой воды Purely Scottish и производитель бытовой химии smol.
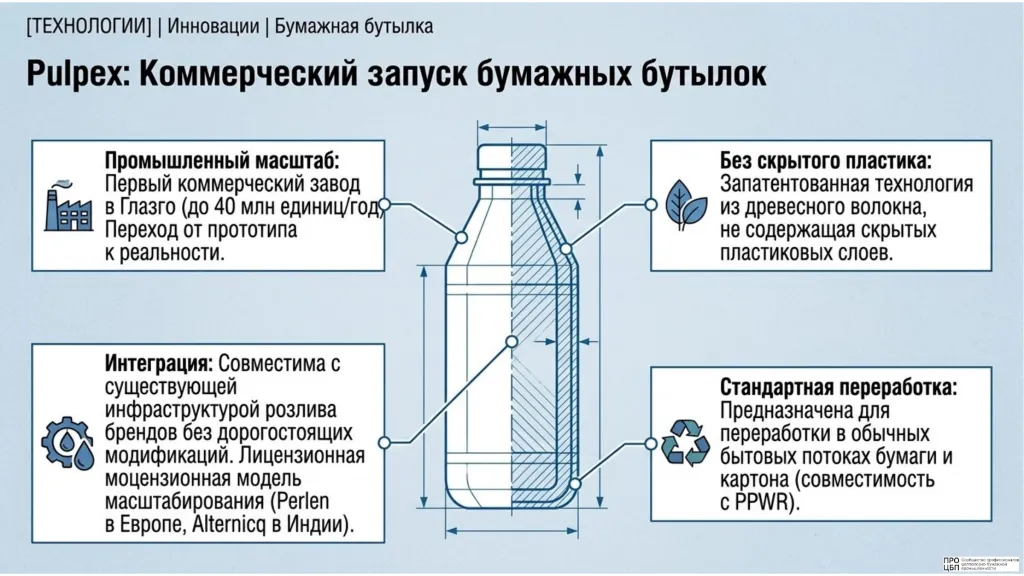
- Глобальное лицензирование: Швейцарская Perlen Industrieholding AG получила эксклюзивную лицензию на производство (PerlenBottle) в Швейцарии, Австрии, Италии и южной Германии. В Азии компания Alternicq получила права на развитие рынка в Индии и странах Персидского залива (ОАЭ).
Коллаборация Cirkla, Belmark и Ossid (США)
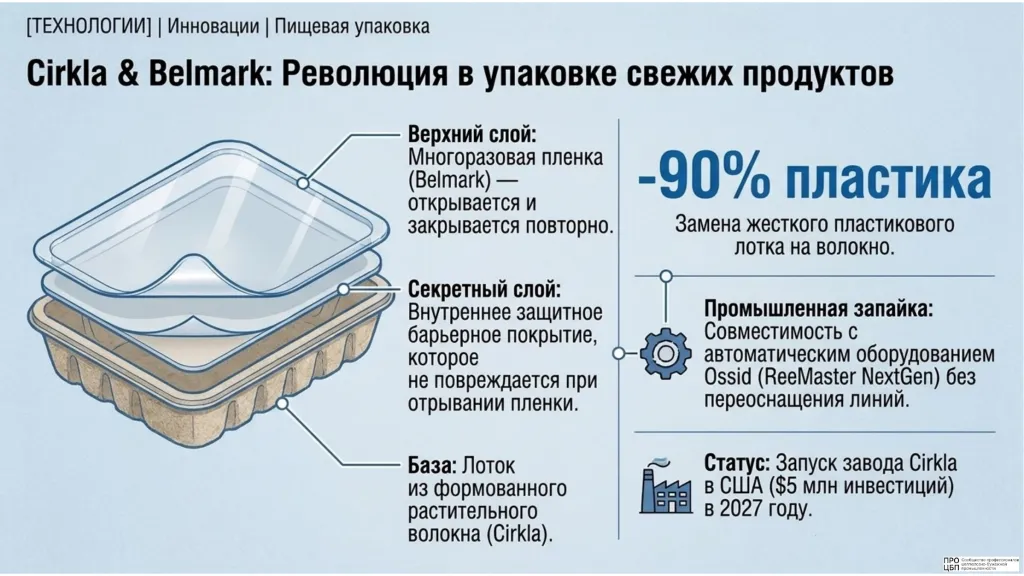
На выставках The Global Produce and Floral Show и Pack Expo представлен первый в мире лоток из формованного растительного волокна с повторно закрываемой пленкой (top-seal/MAP/VSP):
- Технологическое решение: Инженеры обеспечили многократное открывание и закрывание пленки без разрушения внутреннего защитного барьерного слоя волокнистого лотка.
- Экологический эффект: Замена жесткого пластикового лотка волокнистой основой сокращает пластиковые отходы на 90%.
- Оборудование и инвестиции: Процесс реализован на машине ReeMaster NextGen (дистрибьютор Ossid). Для обеспечения поставок Cirkla инвестирует более $5 млн в строительство завода в Гейнсвилле (штат Джорджия, запуск в 1 кв. 2027 г., 140 рабочих мест).
5.2. Высокотехнологичная печать и глубокая переработка побочных продуктов ЦБП
Цифровая печать Mondi для Kärcher
Компания Mondi разработала технологию многоцветной цифровой печати с белой подложкой на коричневой неотбеленной бумаге для подметальной машины Kärcher S 4 Twin Go!Further (компоненты которой на 30% состоят из вторичного пластика). Использование водорастворимых красок, сертифицированных институтом SQTS, исключает применение печатных форм, обеспечивая точное воспроизведение желтого цвета Kärcher без ухудшения перерабатываемости упаковки.
Натрий-ионные аккумуляторы из лигносульфоната
Исследователи из Университета Лимерика (Ирландия) и Университета Валенсии (Испания) под руководством профессора Мориса Н. Коллинза разработали метод конверсии лигносульфоната (побочного продукта сульфитной варки целлюлозы) в углеродные нановолокна для анодов натрий-ионных аккумуляторов.
Использование водного процесса вместо синтетических органических растворителей позволяет превратить низкоценный котельный осадок ЦБП в высокотехнологичный материал для систем хранения энергии.
5.3. Перепрофилирование активов: трансформация фабрики в Кайполе (Финляндия)
Примером глубокой конверсии устаревших промышленных активов ЦБП стал проект французского девелопера Sesterce по преобразованию закрытой бумажной фабрики в Кайполе (г. Ямся, Финляндия).
Sesterce инвестирует свыше €10 млрд в создание на базе фабричного комплекса ЦОД для задач искусственного интеллекта:
- Мощность: 1 этап — 200 МВт (старт строительства в 2026 г.); 2 этап — 600 МВт; потенциал финской сети Sesterce — до 1 ГВт.
- Инфраструктура и социально-экологический пакет: Проект задействует существующие здания, подстанции и водозабор бумажного комбината, создавая 300 постоянных рабочих мест. Для охлаждения применяется СЖО замкнутого цикла на дождевой и технической воде (без использования питьевой).
- ESG-обязательства: Sesterce обязуется в течение 10 лет генерировать 1 МВт «зеленой» энергии на каждый 1 МВт, потребляемый ЦОД, передавать отходящее тепло в коммунальные сети города, а также сформировать местный социальный фонд в размере €10 млн для развития территории.
Заключение
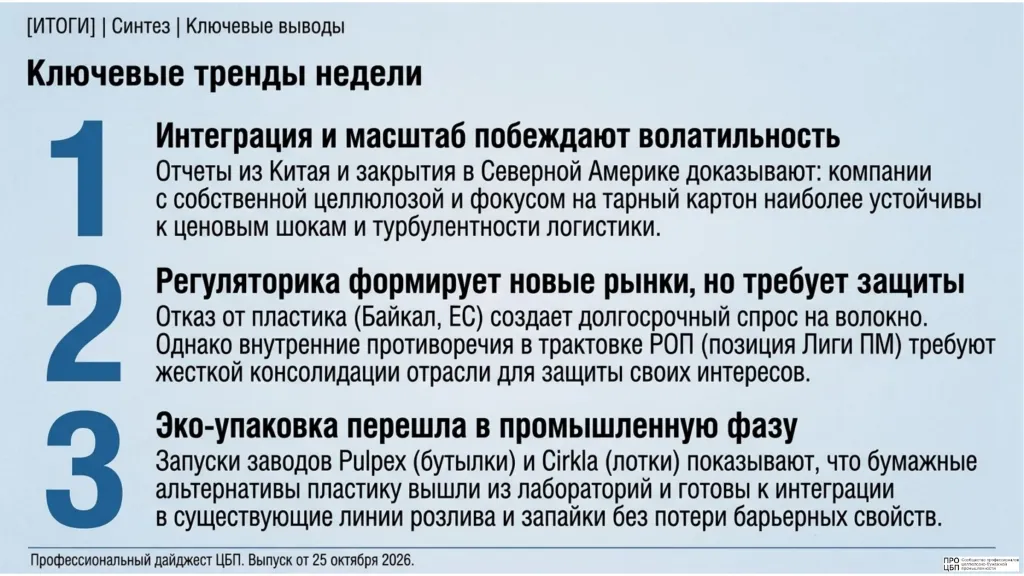
Глобальная и российская целлюлозно-бумажная промышленность проходит этап фундаментальной структурной перестройки, определяемой тремя ключевыми векторами:
На отечественном рынке жесткое нормативное регулирование (правоприменение РОП и экологические запреты уровня Байкала) совпадает с развитием процессов консолидации активов (реструктуризация АО «Соликамскбумпром») и поиском конвертерами защиты от «ножниц цен» через технологическую оптимизацию (опыт «Готэка», «Гофромира» и КБК «КАМА»).
В Азиатско-Тихоокеанском регионе инвестиционный бум и сырьевая интеграция в Китае наряду с дефицитом волокна в Индии перестраивают мировые потоки макулатуры и целлюлозы.
В странах Запада происходит выбытие неэффективных мощностей в Северной Америке при одновременной конверсии устаревших площадок (Кайполе) и внедрении прорывных технологий замкнутого цикла (Pulpex, Cirkla, углеродные наноструктуры).
В этих условиях стратегическую устойчивость и доходность компаний ЦБП обеспечат вертикальная сырьевая интеграция, точный баланс первичного и вторичного волокна и способность оперативно конвертировать промышленные активы под требования новой экономики.