Назад
 4
Посмотреть материалы по теме: видео подкаста — VK Видео и YouTube; аудиоверсия подкаста — Mave, Яндекс Музыка и ВКонтакте; короткий обзор — VK Видео и YouTube. Полный отчет и презентация отчета от ЦСР.
1. Методология и стратегический контекст исследования
Настоящий отчет базируется на верифицированных данных отраслевого аналитического агентства «Центр системных решений» (ЦСР) и представляет собой инструмент стратегического планирования для высшего руководства лесопромышленных холдингов. В условиях радикальной перестройки рыночных институтов данный обзор выходит за рамки ретроспективной статистики, предлагая профессиональному сообществу глубокую интерпретацию фундаментальных сдвигов, определяющих инвестиционную привлекательность сегмента.
Миссия документа — декомпозиция структурной трансформации рынка офсетной бумаги в период 2018–2023 гг. Мы рассматриваем этот отрезок как цикл перехода от глобально интегрированной модели к модели вынужденной суверенизации и поиска нового равновесия. Понимание механизмов этой адаптации критически важно для оценки долгосрочной устойчивости операционных моделей в контексте глобального давления цифровизации.
2. Глобальный ландшафт: десятилетие цифровой трансформации и «сырьевая ловушка»
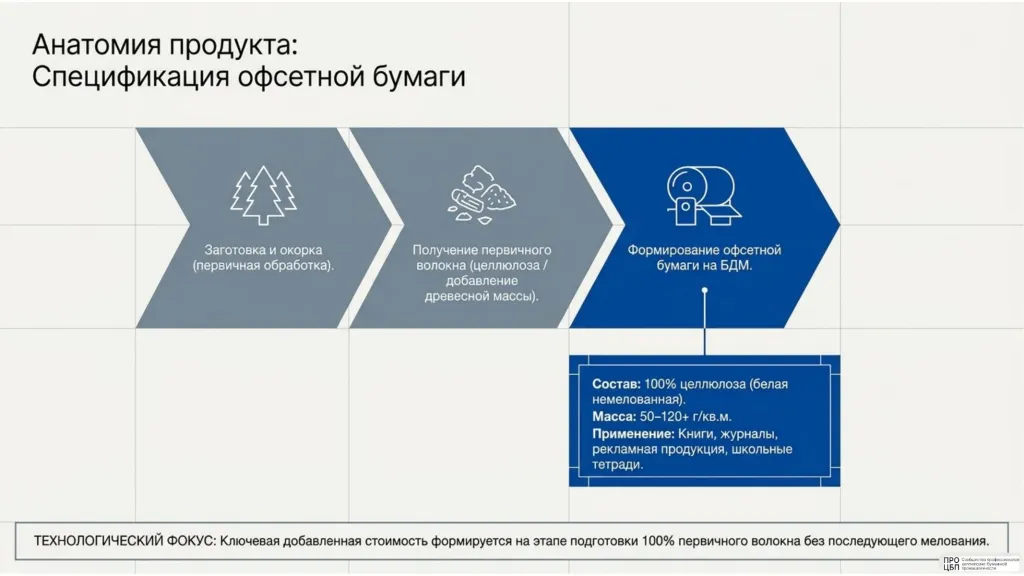
Мировой рынок немелованных бумаг для письма и печати находится в состоянии долгосрочной структурной рецессии. Согласно данным ЦСР, за последние 10 лет глобальный объем производства сократился на 18,1%. Тотальная цифровизация каналов коммуникации привела к устойчивому падению спроса:
- сегмент бумаг с содержанием древесной массы: снижение на 2,1% (CAGR);
- чистоцеллюлозные бумаги (WFC): снижение на 1,8% (CAGR).
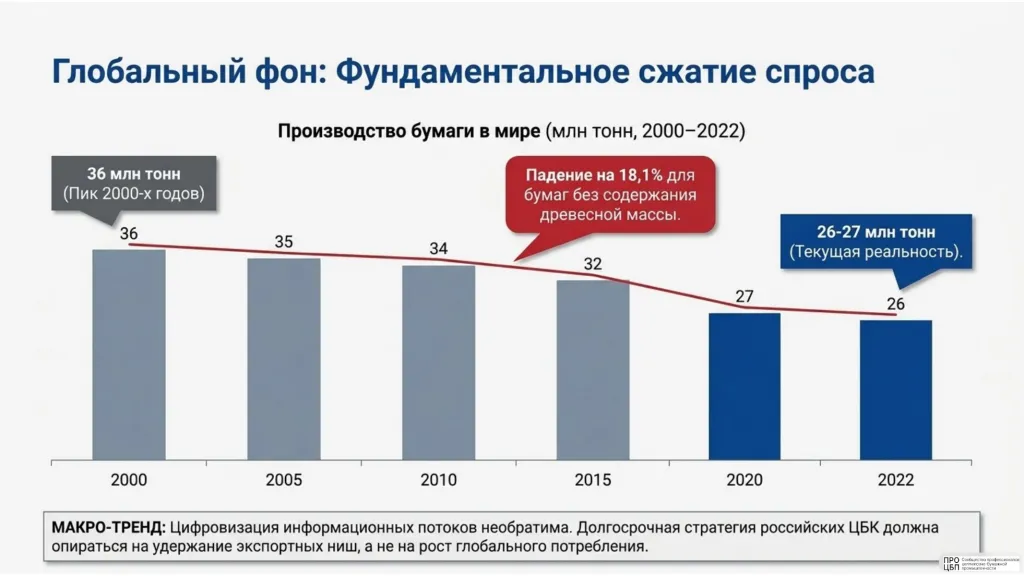
Аналитическая оценка: Глобальная деградация спроса ставит российских производителей перед угрозой «сырьевой ловушки» (commodity trap). На фоне сужающегося мирового рынка отечественные игроки вынуждены реализовывать предельно агрессивную экспортную стратегию в «дружественных» регионах. Однако там они сталкиваются с дефицитом сложившегося брендового капитала по сравнению с европейскими конкурентами, что диктует необходимость жесткой ценовой конкуренции и оптимизации операционных затрат для сохранения маржинальности.
3. Динамика производства и потребления в РФ: структурная дислокация 2018–2023 годов
Российский рынок прошел через фазу глубокой волатильности, обусловленной пандемией и последующей перестройкой ландшафта предложения. Знаковым событием стала консолидация рынка после выхода из сегмента Архангельского ЦБК в 2021 году, что перераспределило рыночную власть в пользу «Большой четверки» (Кама, Илим, СЛПК, Светогорск).
Сравнительные показатели рынка (по данным ЦСР):
| Показатель | 2018 год | 2023 год | Динамика |
|---|---|---|---|
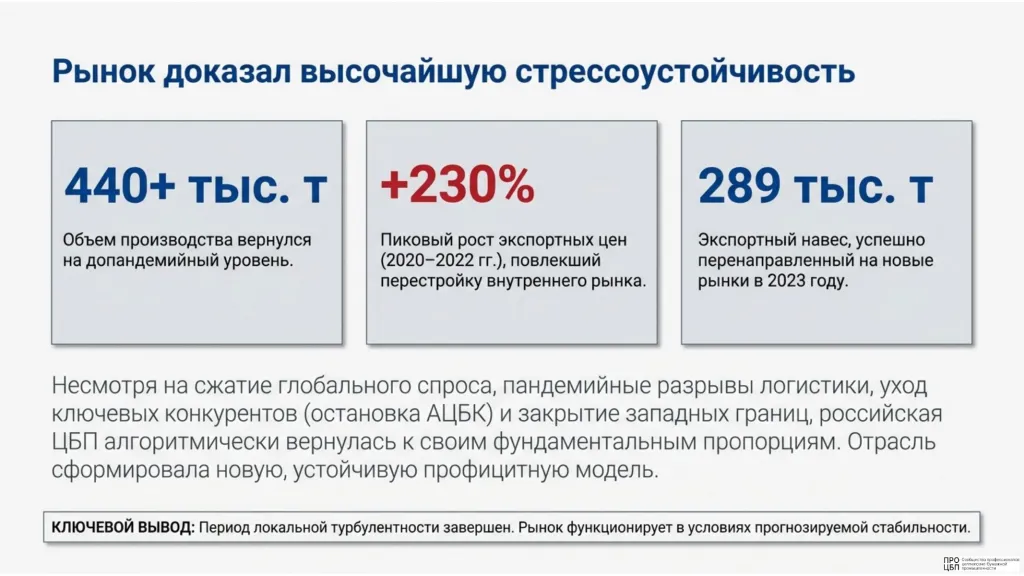
| Производство, тыс. тонн | 452 | 442 | -2,2% |
| Внутреннее потребление, тыс. тонн | 161 | 168 | +4,3% |
| Объем экспорта, тыс. тонн | 289 | 289 | 0,0% |
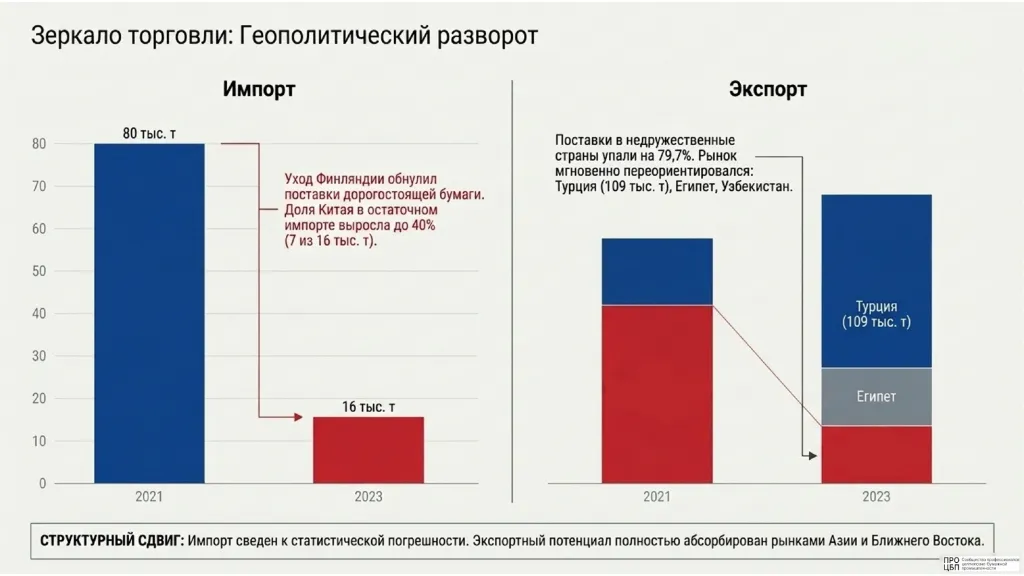
| Объем импорта, тыс. тонн | 69 | 16 | -76,8% |
Аналитическая оценка: Наблюдаемый парадокс 2023 года — возврат потребления к допандемийным уровням при сокращенном производстве — свидетельствует о переходе к более «сжатому» и эффективному рынку. Важно отметить исторический контекст 2020 года: тогда всплеск экспорта спровоцировал локальный дефицит на внутреннем рынке, вынудив потребителей временно нарастить импорт. К 2023 году ситуация стабилизировалась, однако за количественным восстановлением скрывается качественная перестройка: рынок перешел от импортозависимости к опоре на вертикально-интегрированные структуры.
4. Экономика цен: декаплинг от глобальных бенчмарков
Период 2018–2023 гг. ознаменовался беспрецедентным ценовым ралли. Экспортные цены на офсетную бумагу выросли на 229,8%, в то время как курс доллара США к рублю укрепился лишь на 21%. Столь значительная дельта указывает на разрыв прямой корреляции с валютным фактором.
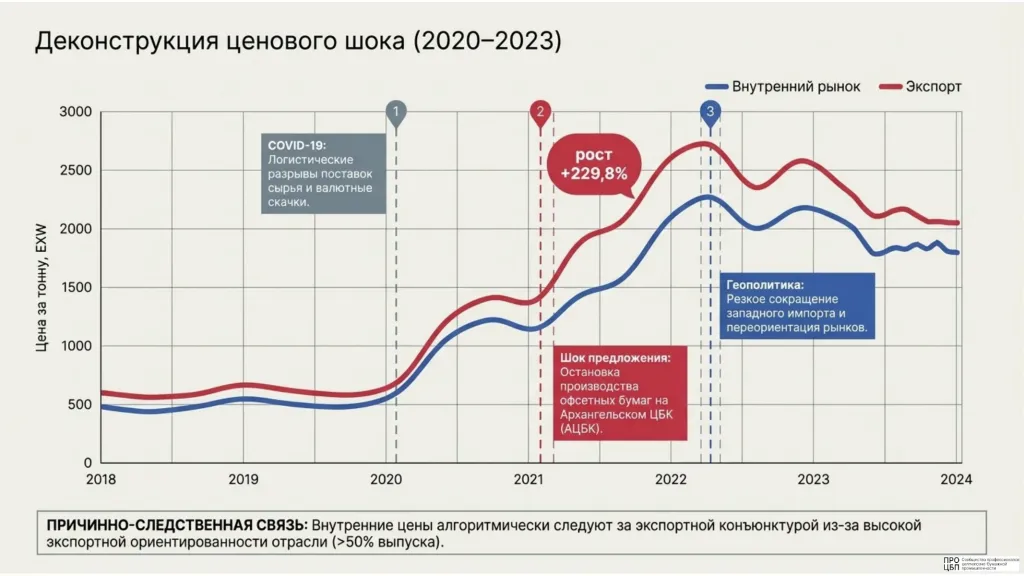
Ключевые драйверы роста:
- Логистическая инфляция: кризис поставок комплектующих и химикатов (последствие санкционного давления).
- Внутренний дефицит: уход АЦБК создал вакуум предложения, подтолкнувший котировки.
- Декаплинг (Decoupling): внутренние цены в РФ фактически отвязались от глобальных целлюлозных индексов (LME) и начали формироваться под влиянием локального дефицита и операционных издержек.
Аналитическая оценка: Относительное плато цен в 2023 году — признак зрелости рынка. Способность производителей абсорбировать логистические шоки без трансляции их в конечную цену свидетельствует о достижении временного равновесия, однако высокая база цен создает риски для долгосрочного спроса в конкурирующих с цифрой сегментах.
5. Внешнеторговая переориентация: качественный разрыв и новые векторы
Географический вектор импорта претерпел коллапс: поставки из «недружественных» стран сократились на 79,7%. Историческая доминанта Финляндии была замещена продукцией из Китая, Турции и Узбекистана.
Структура ключевых экспортных партнеров (2023 г.):
- Турция: 86 тыс. тонн;
- Узбекистан: 49 тыс. тонн;
- прочие дружественные страны: 109 тыс. тонн.
Аналитическая оценка: Аналитики фиксируют проблему «качественного замещения». Европейский импорт закрывал потребности в бумаге с высокими показателями белизны (whiteness) и непрозрачности (opacity). Санкции на ключевые отбеливающие химикаты ограничили возможности отечественных ЦБК в производстве премиальных сортов. Количественное замещение импорта российским продуктом не во всех сегментах является равнозначным по качественным характеристикам, что создает ниши для высокотехнологичного импорта из Китая.
6. Производственный профиль: устойчивость вертикальной интеграции
Текущий профиль отрасли характеризуется высокой степенью консолидации. Основное конкурентное преимущество получили предприятия полного цикла, контролирующие всю цепочку создания стоимости.
Матрица ключевых игроков и продуктовых портфелей:
| Производитель | Регион | Сырьевой базис | Ключевые бренды |
|---|---|---|---|
| Сыктывкарский ЛПК | Коми | Беленая целлюлоза | Снегурочка, Projecta Ultra, Cartblank |
| Группа «Илим» (Коряжма) | Архангельская обл. | Беленая целлюлоза | Илим Стандарт, Илим Профи |
| Светогорский ЦБК | Ленинградская обл. | Смешанное волокно | Svetocopy |
| Кама | Пермский край | Смешанное (ХТММ) | LWC/Offset |
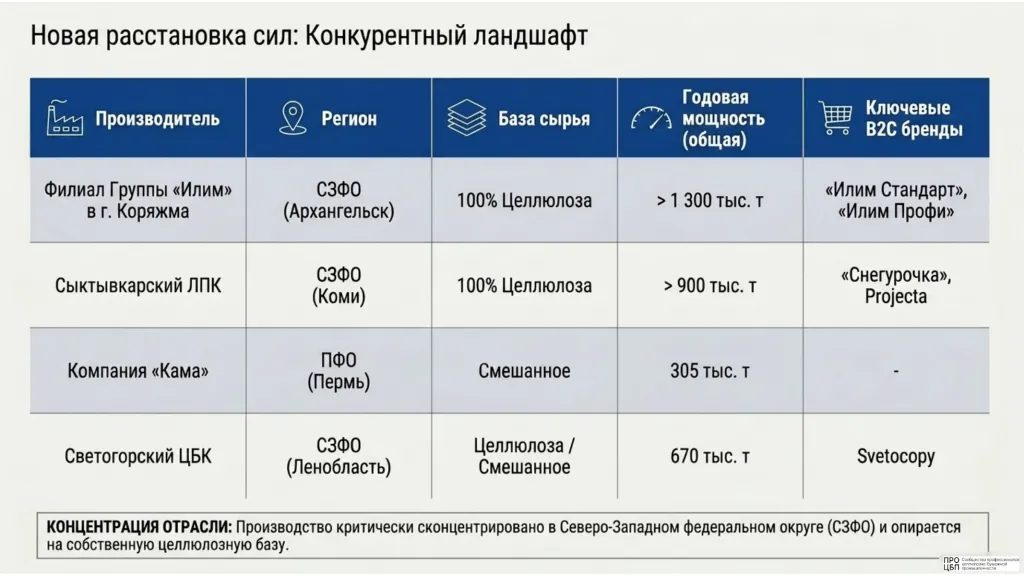
Аналитическая оценка: Использование смешанного волокна и химико-термомеханической массы (ХТММ) стало ключевым адаптационным механизмом в условиях дефицита классических химикатов. Бренды, перешедшие на использование ХТММ (например, в линейках Светогорского ЦБК), смогли сохранить рыночную долю, пожертвовав частью оптических свойств, но обеспечив физическую доступность продукта.
7. Стратегический прогноз 2024–2025: риски недозагрузки мощностей
Рынок РФ входит в фазу «плато». Согласно прогнозам ЦСР, к середине 2024 года ожидается стабилизация ценовых котировок после краткосрочного всплеска в начале года.
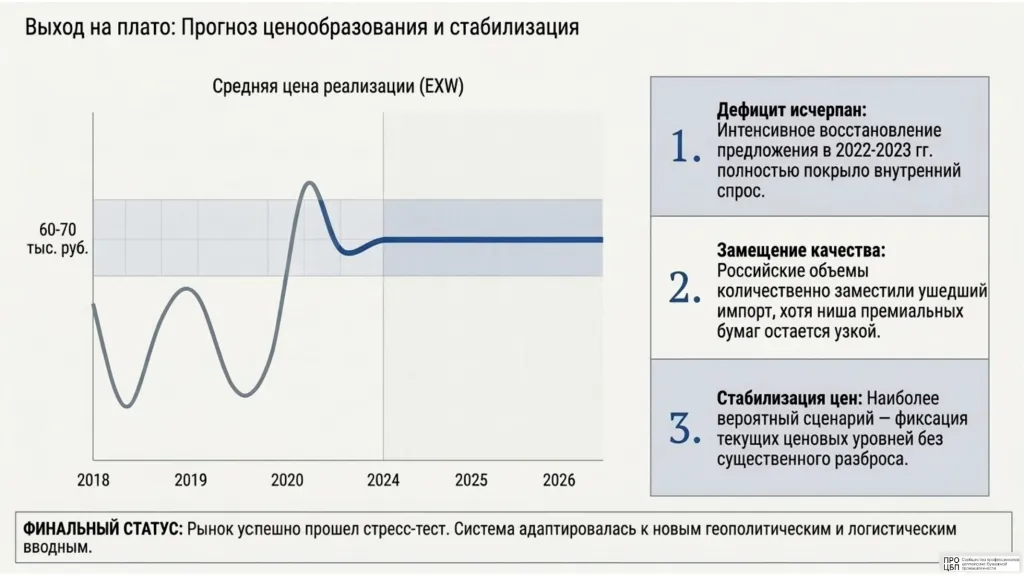
Сценарный анализ до конца 2025 года:
- Базовый (Medium) сценарий: ценовое плато на уровне ~70 тыс. руб./т (EXW).
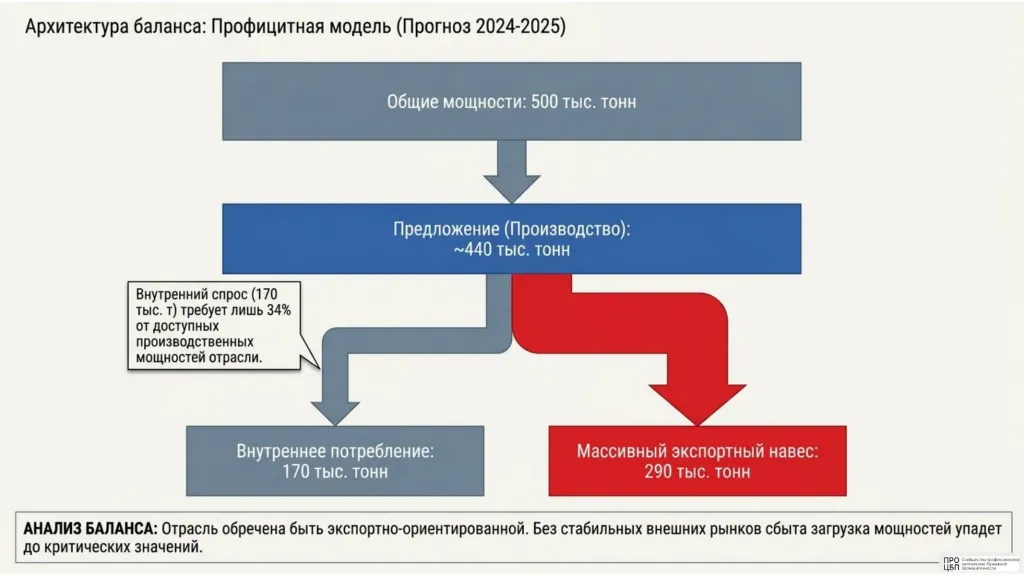
- Прогноз внутреннего спроса: стабильные 290 тыс. тонн в год.
- Профицит мощностей: при совокупных мощностях в 500 тыс. тонн и внутреннем спросе менее 300 тыс. тонн возникает критическая зависимость от экспортных каналов.
Финальный вердикт: Главным вызовом 2024–2025 гг. станет не дефицит, а риск недозагрузки мощностей. Любая дестабилизация на экспортных рынках (Турция, Узбекистан) приведет к затовариванию внутреннего рынка и обрушению маржинальности отечественных производителей. Стратегический успех будет определяться способностью компаний удерживать экспортную долю при одновременном поиске ниш в сегменте упаковки, компенсируя неизбежное сжатие рынка бумаги как информационного носителя.