

 Назад
 1
Смотрите видеоподкаст в VK Видео и на YouTube; слушайте аудиоверсию на Mave и во ВКонтакте. Короткий видеообзор доступен в VK Видео и на YouTube.
1. Вводная часть и методологический базис отчета «Центра системных решений»
Масштабная перекройка внешнеторговых логистических коридоров и адаптация российской экономики к технологическим ограничениям вывели аналитику целлюлозно-бумажной промышленности (ЦБП) в категорию ключевых инструментов для принятия стратегических решений. В 2025 году отраслевое аналитическое агентство «Центр системных решений» (ЦСР, www.centr-sr.com) завершило комплексное исследование «Рынок упаковочных бумаг в России в 2024 году». Для директоров по стратегическому развитию, технических директоров целлюлозно-бумажных комбинатов (ЦБК), закупщиков первичного и вторичного сырья, а также руководителей предприятий-конвертеров (переработчиков) объективные данные этого отчета дают возможность оценить реальный баланс спроса и предложения, выявить высокомаржинальные дефицитные ниши и сформировать оптимальную производственную программу.
Методологический аппарат исследования ЦСР опирается на сквозной верифицированный массив данных: таможенную статистику Федеральной таможенной службы РФ (ФТС), отчетность Федеральной службы государственной статистики (ФСГС/Росстат), данные международной торговой платформы Trademap, а также экспертные корректировки и балансовые расчеты аналитиков ЦСР. Все ценовые показатели в отчете приведены без учета НДС на основе стандартных базисов поставки Инкотермс:
- FCA (Free Carrier / Франко-перевозчик): продавец отгружает товар, прошедший экспортное таможенное оформление, указанному покупателем перевозчику в определенном пункте.
- CPT (Carriage Paid To... / Фрахт/перевозка оплачены до...): продавец оплачивает транспортировку до согласованного терминала назначения; расходы по страхованию, импортной очистке и финальной доставке несет покупатель.
- DAP (Delivered at Place / Поставка в месте назначения): продавец обеспечивает доставку в согласованный пункт назначения, оставляя за покупателем уплату импортных пошлин и внутренних налогов.
Используемое в тексте сокращение ОДП (основа для парафинирования) обозначает специальную бумагу-основу для производства парафинированной бумаги.
Согласно методологии ЦСР, товарный рынок упаковочных бумаг классифицируется на два фундаментальных сегмента: мешочную бумагу и прочие упаковочные бумаги. В свою очередь, группа прочих упаковочных бумаг структурируется по функциональному назначению и технологическим свойствам:
- Бумаги без специальных свойств: классическая крафт-бумага, оберточная бумага и аналогичные базовые марки.
- Упаковочные бумаги с барьерными свойствами:
- Жиростойкие: пергамент, подпергамент, упаковочный пергамин и прочие жиронепроницаемые виды.
- Влагопрочные.
- Парафинированные.
- Прочие барьерные бумаги.
- Специальные упаковочные бумаги:
- Технические упаковочные бумаги (включая противокоррозионную упаковку).
- Бумага для упаковки медицинских изделий (специализированные бумаги для паровой, газовой и радиационной стерилизации).
- Основа для парафинирования (ОДП) и нанесения иных покрытий.
- Битуминизированные и прочие технические марки.
- Комбинированные виды бумаг: многослойные материалы, содержащие полимерную ламинацию и/или слой металлизации (фольгирования).
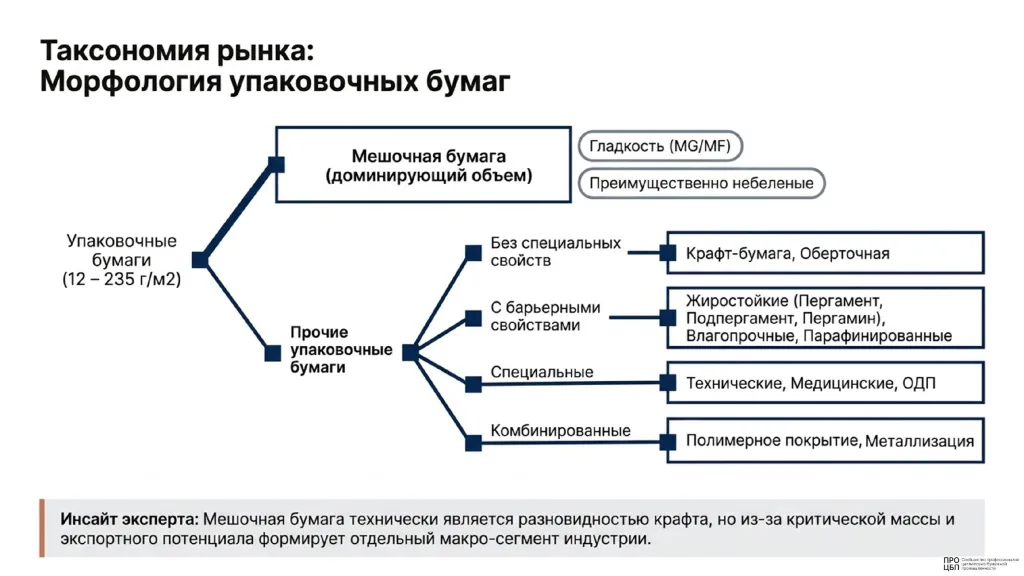
Аналитические инсайты: Стратегическая ценность методологического подхода ЦСР состоит в жестком терминологическом и статистическом отсечении рынка тарных картонов от рынка упаковочных бумаг. В частности, бумага для гофрирования (флютинг) полностью исключена из анализируемой выборки и учитывается строго в сегменте тарных картонов. Мешочная бумага выделена в самостоятельную аналитическую категорию: хотя с технической точки зрения она представляет собой высокопрочную разновидность крафт-бумаги и может обладать барьерными свойствами (например, влагопрочностью), ее обособление критически важно. Смешивание объемов макулатурного флютинга или стандартизированного картона с высокопрочными целлюлозными упаковочными бумагами искажает отраслевую аналитику, смазывая показатели реального потребления первичного волокна и искажая расчеты средней стоимости тонны продукции.
Понимание методических рамок отчета позволяет перейти к детальному разбору физико-механических характеристик продукции и существующих технологий конвертинга.
2. Технико-сегментный анализ и технологии конвертинга
Глубокая продуктовая дифференциация и возможность гибкой кастомизации физико-химических параметров бумажного полотна выступают базовыми факторами конкурентоспособности на современном рынке упаковочных материалов. Способность производителя адаптировать плотность, пористость и барьерные качества бумаги под конкретные высокоскоростные линии конвертеров определяет его рыночную силу и позволяет сохранять операционную маржинальность в условиях волатильности цен на сырье.
В отраслевой практике ЦБП упаковочные бумаги дифференцируются по следующей системе классификационных признаков:
- Сырьевой базис: целлюлозные (100% первичное древесное волокно), макулатурные (вторичное волокно) и смешанные марки (редко используемые гибридные составы).
- Масса 1 кв. м (плотность/граммаж): низкая плотность — до 40 г/кв. м; средняя — 40–70 г/кв. м; высокая — 70+ г/кв. м (общепромышленный диапазон массы кв. метра варьируется от 12 до 235 г).
- Степень белизны и оптические свойства: беленые, небеленые (естественного древесного оттенка) и окрашенные/цветные марки.
- Тип отделки поверхности (гладкость): MG (Machine Glazed) — бумага односторонней гладкости (машинного лоска); MF (Machine Finished) — бумага машинной гладкости.
- Специальные физико-механические и функциональные свойства: жиростойкость, влагопрочность, антикоррозионная защита, а также специализированные показатели мешочных и крафт-бумаг — абсолютное сопротивление разрыву, пористость и воздухопроницаемость.
Взаимосвязь плотности бумажного полотна, вариантов переработки (конвертинга) и конечных сфер применения систематизирована в таблице ниже.
Таблица 1. Взаимосвязь видов упаковочных бумаг, конвертинга и применения
| Сегмент продукции | Масса кв. м (диапазон) | Варианты конвертинга (переработки) | Ключевые сферы конечного применения |
|---|---|---|---|
| Оберточная бумага | Высокая (70+ г/кв. м) | Нарезка на листовой формат, намотка на гильзу/втулку (потребительская рулонная намотка), опционально — флексопечать | Ручная и автоматизированная упаковка непродовольственных и промышленных товаров, розничная торговля (вкл. флористику) |
| Пергамент, подпергамент, пергамин | Низкая и средняя (до 40–70 г/кв. м) | Простая нарезка, намотка на гильзу, навивка гильз, печать, формование упаковочных конструкций | Прямая упаковка жиросодержащих пищевых продуктов, сегмент HoReCa/фаст-фуд (прокладки, пакеты), стерильная упаковка фармпрепаратов |
| Средние и тяжелые виды крафт-бумаги (вкл. мешочную) | Средняя и высокая (40–70 г/кв. м, 70+ г/кв. м) | Нарезка, нанесение полимерных покрытий (ламинация), флексопечать, изготовление многослойной упаковки | Производство открытых и закрытых бумажных мешков, пакетов, сумок, промышленная обертка, бумага-основа |
| Легкие виды бумаг | Низкая (до 40 г/кв. м) | Нанесение функциональных покрытий, высокоточная печать, ламинирование, каширование | Составной компонент композитной упаковки (медицинские стерилизационные пакеты, кашированная, кондитерская и табачная фольга) |
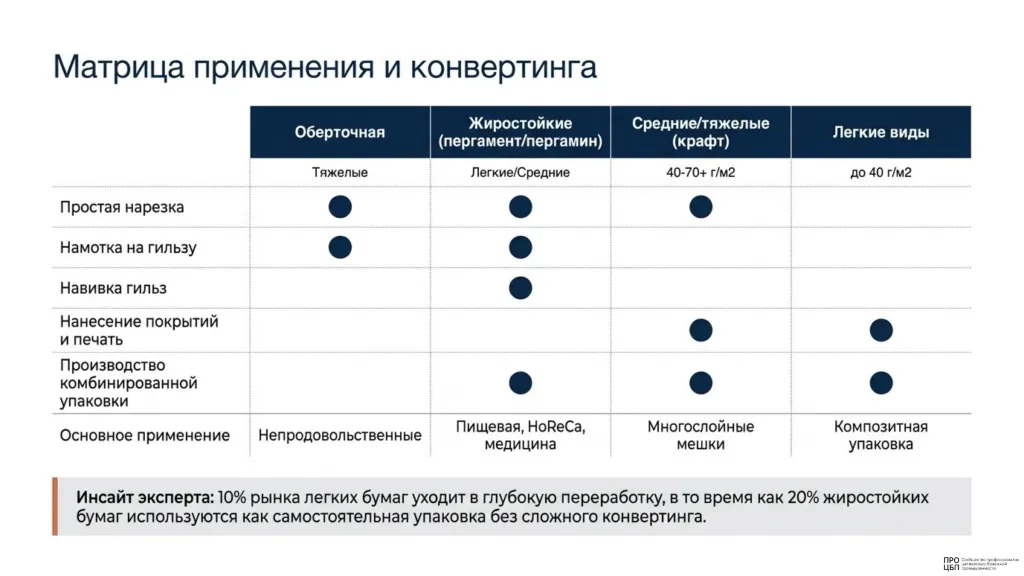
Анализ сегмента бумаг с барьерными свойствами показывает, что продукты с низкой проницаемостью — в первую очередь жиростойкие марки (пергамент, подпергамент, упаковочный пергамин) — часто выступают прямыми взаимозаменяемыми субститутами на предприятиях пищевой промышленности и в сетях общественного питания (нарезка жиростойких бумаг под прокладки занимает до 20% объема их потребления). В свою очередь, легкие виды бумаг (до 40 г/кв. м) и часть средних граммажей служат основой для создания сложных многослойных композитов с нанесенным слоем лака, парафина или экструзионного полимера (нанесение покрытий суммарно занимает около 10% в структуре переработки).
Специальные упаковочные бумаги закрывают узкопрофильные потребности промышленности: технические противокоррозионные марки предохраняют металлоизделия и метизы от окисления, медицинская бумага гарантирует сохранение стерильности при газовой, паровой или радиационной обработке медицинских инструментов, а бумага-основа ОДП поставляется на предприятия для последующего парафинирования.
Аналитические инсайты: Ключевым технологическим преимуществом ведущих производителей ЦБП является высокий диапазон гибкости оборудования. Позиционирование бумагоделательных машин (БДМ), позволяющее варьировать массу квадратного метра одной и той же марки бумаги в пределах 200% и более (например, перестраивать формование полотна от 40 до 120 г/кв. м), обеспечивает оперативную перенастройку под меняющийся портфель заказов. Это дает возможность комбинату мгновенно перераспределять объемы между рынком легкой основы под каширование фольгой и сегментом прочной крафт-упаковки для e-commerce и непродовольственного ритейла.
Технологические возможности производственных мощностей определяющим образом влияют на объемные показатели предложения и структуру выпускаемой продукции.
3. Производственный потенциал и структура предложения (2020–2024 гг.)
Функционирование российских целлюлозно-бумажных комбинатов в 2020–2024 гг. разворачивалось в условиях глубокой макроэкономической трансформации. Введение международных санкционных ограничений с 2022 года привело к перекрытию традиционных европейских рынков сбыта. Ответом отечественной отрасли стали оптимизация загрузки мощностей, перенаправление торговых потоков на рынки дружественных стран и реализация проектов по перепрофилированию БДМ на выпуск наиболее востребованных видов продукции.
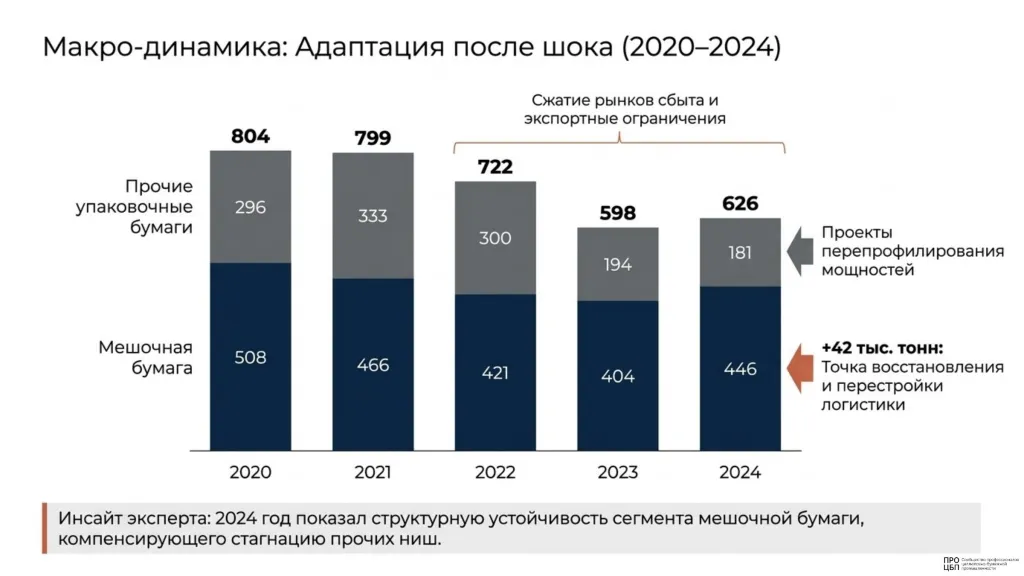
Динамика совокупного производства упаковочных бумаг в России за 2020–2024 гг. отражает пройденную фазу спада и перелом негативного тренда:
- 2020 год: 804 тыс. тонн
- 2021 год: 799 тыс. тонн
- 2022 год: 722 тыс. тонн
- 2023 год: 598 тыс. тонн
- 2024 год: 626 тыс. тонн
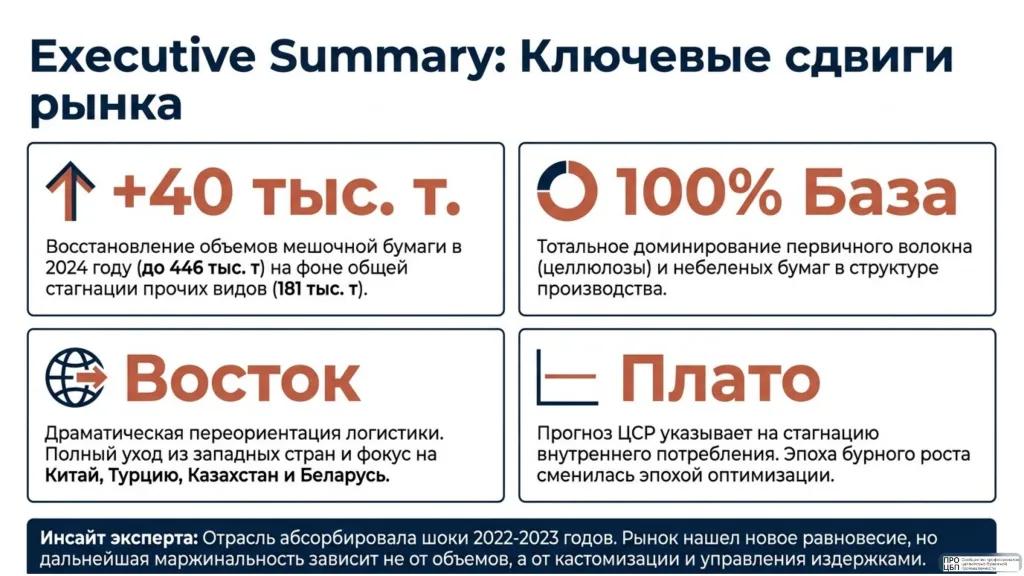
Восстановительный рост производства в 2024 году (прирост общего выпуска на 28 тыс. тонн к уровню 2023 года) был целиком обеспечен сегментом мешочной бумаги. Выпуск мешочной бумаги в 2024 году достиг 446 тыс. тонн (что более чем на 40 тыс. тонн превышает показатель 2023 года — 404 тыс. тонн). В то же время производство прочих упаковочных бумаг продемонстрировало незначительное снижение, составив 181 тыс. тонн (против 194 тыс. тонн в 2023 году, 300 тыс. тонн в 2022 году, 333 тыс. тонн в 2021 году и 296 тыс. тонн в 2020 году).
Структура производства 2024 года детально раскрывается по сырью, белизне и функциональному назначению:
- Соотношение небеленых и беленых марок:
- Мешочная бумага: абсолютное преобладание небеленой целлюлозной бумаги — 433 тыс. тонн против 12 тыс. тонн беленой.
- Прочие упаковочные бумаги: 113 тыс. тонн небеленой бумаги против 67 тыс. тонн беленой.
- Структура прочих упаковочных бумаг по сырью и функционалу:
- По типу сырья: суммарно 96 тыс. тонн целлюлозных бумаг против 85 тыс. тонн макулатурных.
- Бумаги без специальных свойств (всего 124 тыс. тонн): 73 тыс. тонн производится из макулатуры, 51 тыс. тонн — из первичной целлюлозы.
- Бумаги с барьерными свойствами (всего 42 тыс. тонн): на 100% производятся из целлюлозного сырья (42 тыс. тонн).
- Специальные бумаги (всего 14 тыс. тонн): 11 тыс. тонн макулатурных и 3 тыс. тонн целлюлозных.
- Детализация производства бумаг с барьерными свойствами (всего 42,3 тыс. тонн):
- Беленые марки (суммарно 30,0 тыс. тонн): влагопрочная бумага — 20,4 тыс. тонн, пергамент — 9,3 тыс. тонн.
- Небеленые марки (суммарно 12,3 тыс. тонн): подпергамент — 12,0 тыс. тонн, упаковочный пергамин — 0,3 тыс. тонн.
- Детализация производства специальных упаковочных бумаг:
- Техническая упаковочная (противокоррозионная и др.): 10,0 тыс. тонн небеленой (преимущественно макулатурной) и 1,6 тыс. тонн беленой.
- Основа для парафинирования (ОДП): 2,0 тыс. тонн небеленой бумаги (преимущественно из первичного волокна).
- Медицинская бумага: 0,7 тыс. тонн беленой бумаги (производится исключительно из высших сортов первичной целлюлозы).
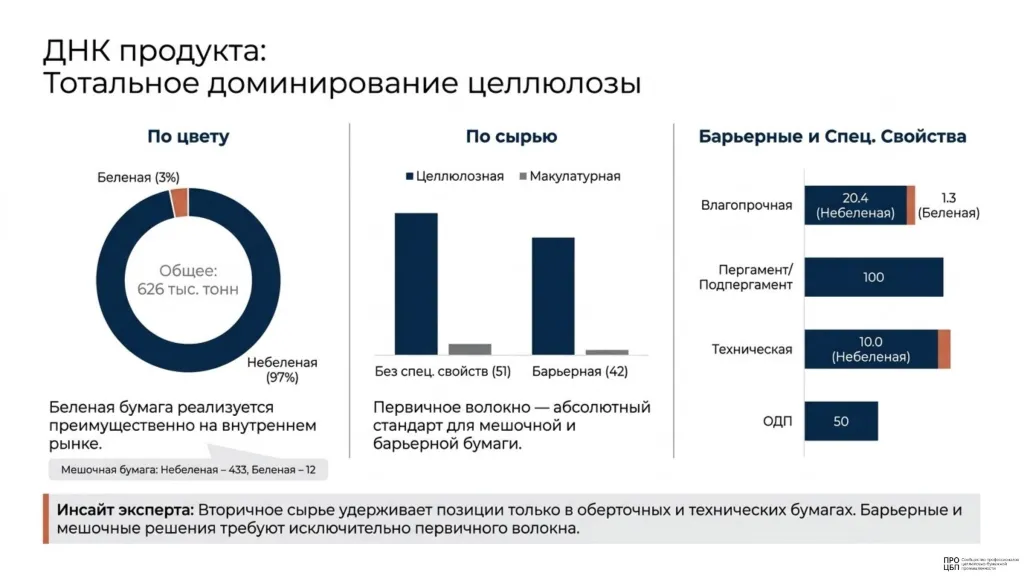
Аналитические инсайты: Преобладание первичного целлюлозного волокна в структуре производства обусловлено высокими требованиями к разрывным характеристикам и сопротивлению механическим нагрузкам. При перепрофилировании бумагоделательных машин комбинатам экономически эффективнее сохранить целлюлозную варку, чем переводить БДМ на макулатурное сырье. Переход на 100% вторичное волокно требует капиталоемких инвестиций в установку мощных цехов массоподготовки, систем глубокой очистки (de-inking) и фракционирования. Отсутствие свободного CAPEX в условиях высокого уровня процентных ставок заставило российские ЦБК адаптировать имеющиеся целлюлозные мощности под выпуск прочных упаковочных марок.
Определив структуру предложения, необходимо сопоставить ее с динамикой и внутренними сдвигами в структуре потребления.
4. Динамика и структура внутреннего потребления
Внутренний рынок упаковочных бумаг в России проявил высокую степень устойчивости. Несмотря на общеэкономическое давление, бурное развитие интернет-торговли (маркетплейсов), служб экспресс-доставки и сетевого сектора HoReCa защитило емкость рынка от глубокого проседания.
Динамика емкости внутреннего рынка упаковочных бумаг за 2020–2024 гг. характеризуется следующими показателями:
- 2020 год: 343 тыс. тонн
- 2021 год: 398 тыс. тонн
- 2022 год: 394 тыс. тонн
- 2023 год: 362 тыс. тонн
- 2024 год: 342 тыс. тонн
За умеренным сокращением общего объема скрывается глубокий структурный сдвиг в потреблении:
- Внутреннее потребление мешочной бумаги последовательно возрастало: со 121 тыс. тонн в 2020 году до 146 тыс. тонн в 2021 г., 148 тыс. тонн в 2022 г., 191 тыс. тонн в 2023 г. и достигло 195 тыс. тонн в 2024 году.
- Потребление прочих упаковочных бумаг за тот же период упало на 33,8%: с 222 тыс. тонн в 2020 году (251 тыс. т в 2021 г., 247 тыс. т в 2022 г., 171 тыс. т в 2023 г.) до 147 тыс. тонн в 2024 году.
Структура внутреннего потребления прочих упаковочных бумаг в 2024 году (147 тыс. тонн) полностью коррелирует с профилем отечественного производства:
- Бумаги без специальных свойств: 90 тыс. тонн (61,2% сегмента).
- Бумаги с барьерными свойствами: 42 тыс. тонн (28,6% сегмента).
- Специальные упаковочные бумаги: 15 тыс. тонн (10,2% сегмента).
Аналитические инсайты: Замещение традиционных оберточных бумаг мешочной бумагой на внутреннем рынке имеет четкое технологическое обоснование. Высокопрочная целлюлозная мешочная бумага начала массово использоваться конвертерами для производства однослойных и многослойных пакетов, крученых ручек и плоских пакетов для ритейла, вытесняя стандартную крафт- и оберточную бумагу без спецсвойств. Переработчики осознанно пошли на использование более дорогого целлюлозного полотна: высокая прочность на разрыв существенно снизила процент обрывов полотна и брака на высокоскоростных пакетоделательных линиях, что снизило удельные издержки конвертинга.
Для полной оценки внешнеторгового баланса необходимо разобрать экспортные и импортные потоки.
5. Анализ внешнеторгового баланса: Экспортный потенциал и импортозамещение
Санкционный слом логистических каналов 2022 года потребовал около двух лет для полной переориентации внешней торговли. К 2024 году российские экспортеры завершили перенаправление экспортных потоков на рынки стран Азиатско-Тихоокеанского региона, Ближнего Востока, Латинской Америки и СНГ.
Анализ экспорта
Совокупный экспорт упаковочных бумаг из РФ прошел локальное дно в 2023 году и продемонстрировал уверенное восстановление в 2024 году:
- 2020 год: 508 тыс. тонн
- 2021 год: 440 тыс. тонн
- 2022 год: 350 тыс. тонн
- 2023 год: 253 тыс. тонн
- 2024 год: 301 тыс. тонн (включая 252 тыс. тонн мешочной бумаги и 49 тыс. тонн прочих видов).
Мешочная бумага выступает главным экспортным драйвером отрасли: внешние рынки остаются основным каналом сбыта для крупных российских ЦБК. В структуре экспорта мешочной бумаги абсолютно преобладают небеленые марки: в 2024 году из 252 тыс. тонн на небеленую бумагу пришлось 250 тыс. тонн (беленая мешочная бумага поставляется за рубеж в символических объемах и почти полностью осваивается внутри страны).
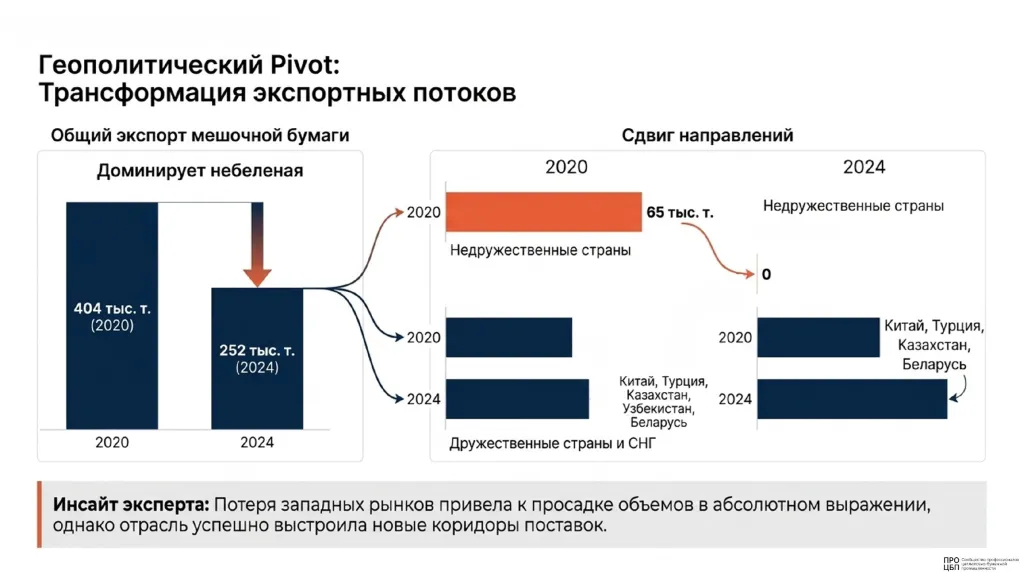
По данным Trademap, ФТС и оценкам ЦСР, Россия прочно удерживает позиции в топ-3 мировых экспортеров мешочной бумаги.
Топ-10 мировых экспортёров мешочной бумаги в 2024 году (данные Trademap / оценки ЦСР):
Таблица 2. Крупнейшие мировые экспортёры мешочной бумаги в 2024 году
| Место | Страна | Небеленая бумага (тыс. т) | Беленая бумага (тыс. т) | Совокупный экспорт (тыс. т) |
|---|---|---|---|---|
| 1 | Швеция | 383 | 115 | 498 |
| 2 | Чехия | 169 | 146 | 315 |
| 3 | Россия | 251 | <1 | 251 |
| 4 | Австрия | 212 | не установл. | 212 |
| 5 | Германия | 174 | 38 | 212 |
| 6 | США | 150 | 40 | 190 |
| 7 | Канада | 124 | 64 | 188 |
| 8 | Испания | 130 | 15 | 145 |
| 9 | Бразилия | 104 | 0 | 104 |
| 10 | Болгария | 82 | 0 | 82 |
Список ключевых мировых импортеров мешочной бумаги возглавляют: Германия — 305 тыс. тонн (235 тыс. т небеленой / 70 тыс. т беленой), Китай — 179 тыс. тонн (130 / 49), Италия — 173 тыс. тонн (112 / 61), США — 157 тыс. тонн (112 / 45), Мексика — 140 тыс. тонн (118 / 22), Турция — 113 тыс. тонн (89 / 24), Польша — 97 тыс. тонн (70 / 27), Египет — 92 тыс. тонн, Саудовская Аравия — 78 тыс. тонн (49 / 29) и Малайзия — 75 тыс. тонн (60 / 15).
Экспорт прочих упаковочных бумаг из РФ в 2024 году составил 49,0 тыс. тонн (против 38,5 тыс. т в 2023 г., 74,3 тыс. т в 2022 г., 110,7 тыс. т в 2021 г. и 104,6 тыс. т в 2020 г.). В его структуре 40,0 тыс. тонн приходится на бумаги без специальных свойств, 7,7 тыс. тонн — на бумаги с барьерными свойствами (пергамент — 3,9 тыс. т, подпергамент — 2,1 тыс. т), а оставшиеся 1,3 тыс. тонн формируют поставки специальных и комбинированных бумаг.
Анализ импорта
Импорт упаковочных бумаг в РФ в масштабах рынка минимален и зафиксировался на низком уровне: с 47 тыс. тонн в 2020 году (39 тыс. т в 2021 г., 23 тыс. т в 2022 г.) он снизился до 17 тыс. тонн в 2023–2024 годах.
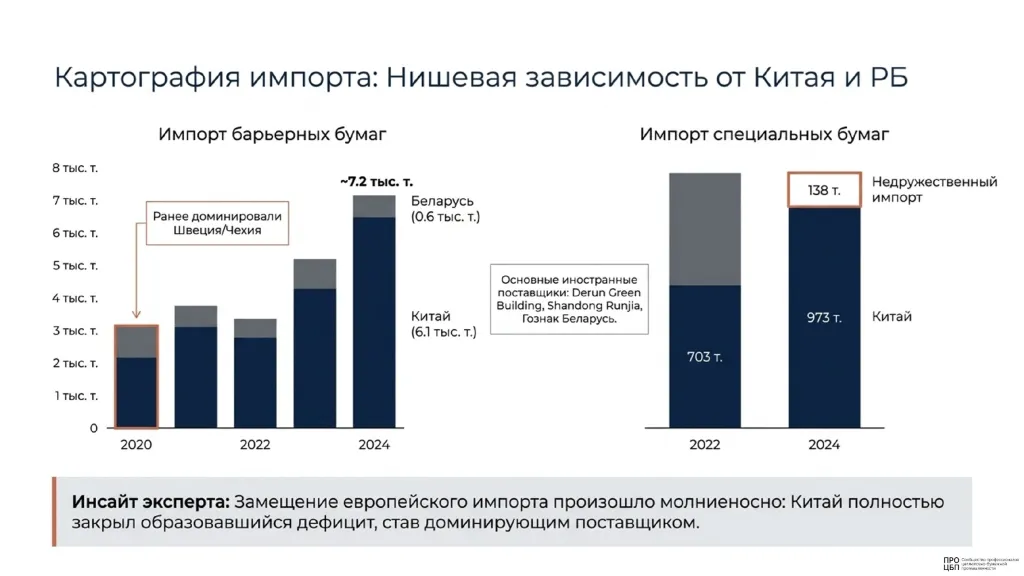
- Импорт мешочной бумаги: практически отсутствует (1,5 тыс. тонн в 2024 году) ввиду полного самообеспечения.
- Импорт прочих упаковочных бумаг (15,3 тыс. тонн в 2024 г.): распределяется между бумагами с барьерными свойствами (7,2 тыс. тонн, где 5,4 тыс. т — жиронепроницаемые марки), бумагами без специальных свойств (6,1 тыс. тонн) и точечными закупками специальных и комбинированных бумаг (2,0 тыс. тонн).
Аналитические инсайты: Сохраняющийся точечный импорт барьерных бумаг (7,2 тыс. тонн) обусловлен отсутствием на внутреннем рынке отдельных узкоспециализированных марок — в частности, тонких жиростойких и силиконизированных бумаг с химическими покрытиями специфической грамматуры. В то же время мешочная бумага закрепила за собой роль главного валютного донора отрасли, доказав высокую конкурентоспособность российского первичного волокна на глобальном рынке даже в условиях жесткого дисконтирования и усложнения финансовой логистики.
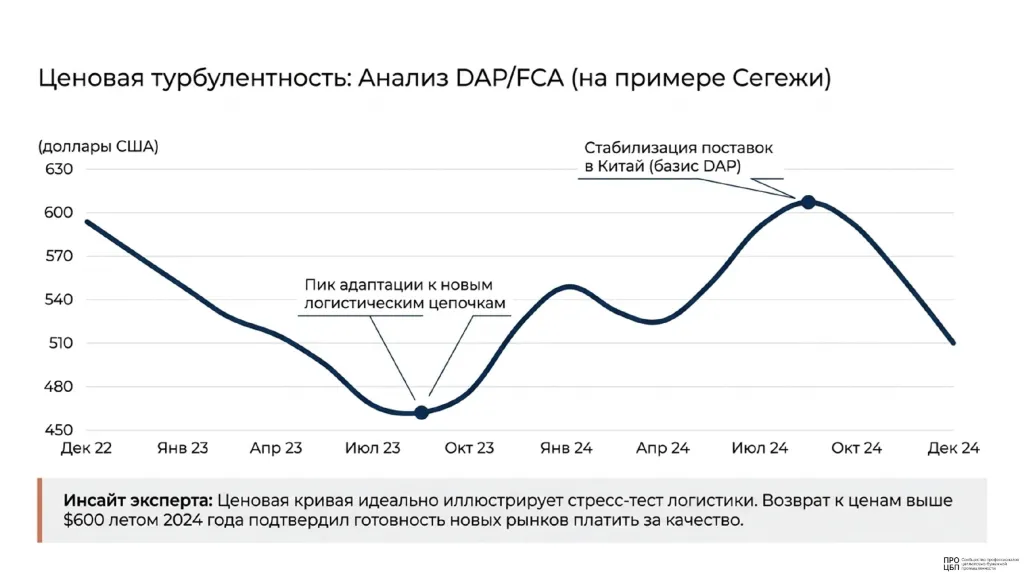
Синтез описанных трендов позволяет сформулировать итоговые выводы и стратегические ориентиры для отечественной ЦБП.
6. Стратегические выводы и ориентиры для ЦБП на основе данных «Центра системных решений»
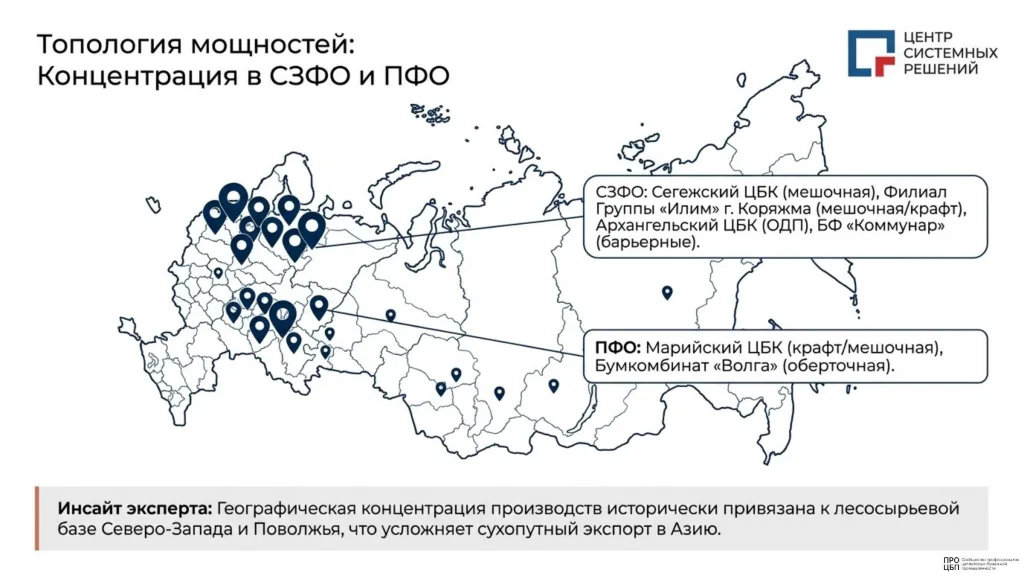
Аналитический разбор отчета «Центра системных решений» позволяет сформулировать четыре ключевых вывода о состоянии и векторе развития рынка упаковочных бумаг в России:
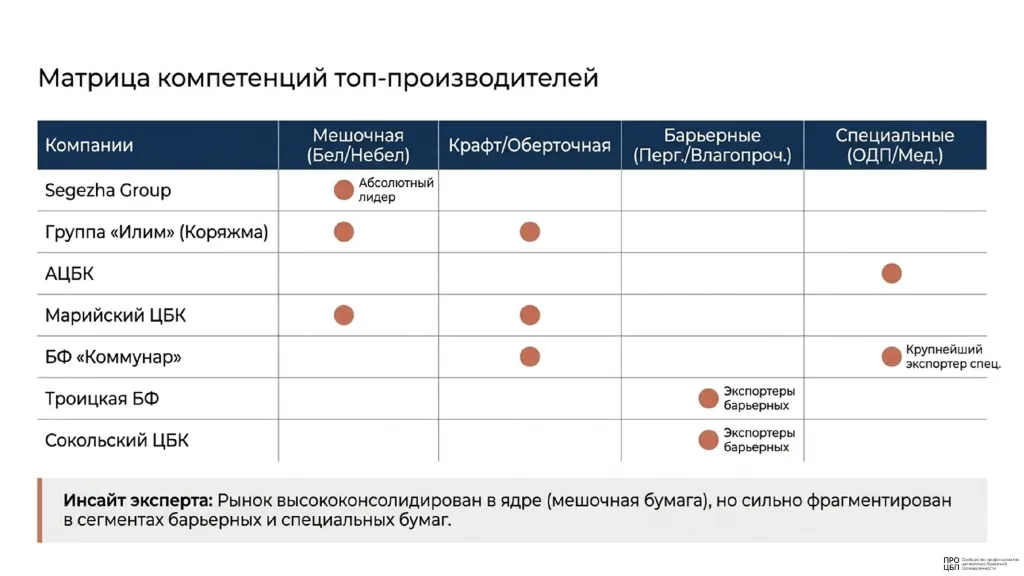
- Стабилизация производства: Российская ЦБП успешно прошла кризисный пик 2022–2023 годов. Восстановление объемов производства до 626 тыс. тонн в 2024 году достигнуто за счет расширения выпуска целлюлозной мешочной бумаги (+40 тыс. тонн к 2023 году).
- Укрепление позиций на мировом рынке: Россия уверенно удерживает 3-е место в мире по экспорту мешочной бумаги (251 тыс. тонн), уступая только Швеции и Чехии. Успешный перенаправление экспорта на азиатские и ближневосточные рынки подтвердило статус РФ как ключевого мирового поставщика высокопрочных небеленых крафт-бумаг.
- Внутреннее импортозамещение: При абсолютном самообеспечении по мешочным и базовым крафт-бумагам сохраняется точечная зависимость от импорта в сегменте барьерных и жиростойких бумаг (7,2 тыс. тонн). Освоение рецептур тонких жиростойких, силиконизированных и медицинских бумаг представляет собой первоочередную нишу для полного импортозамещения.
- Технологическая гибкость: Перераспределение спроса внутри страны от классических оберточных марок к высокопрочной мешочной и барьерной упаковке требует от комбинатов высокой гибкости оборудования. Возможность оперативного варьирования массы квадратного метра в широком диапазоне (200% и более) и нанесения покрытия станет главным фактором удержания доли рынка в условиях растущих запросов e-commerce и HoReCa.
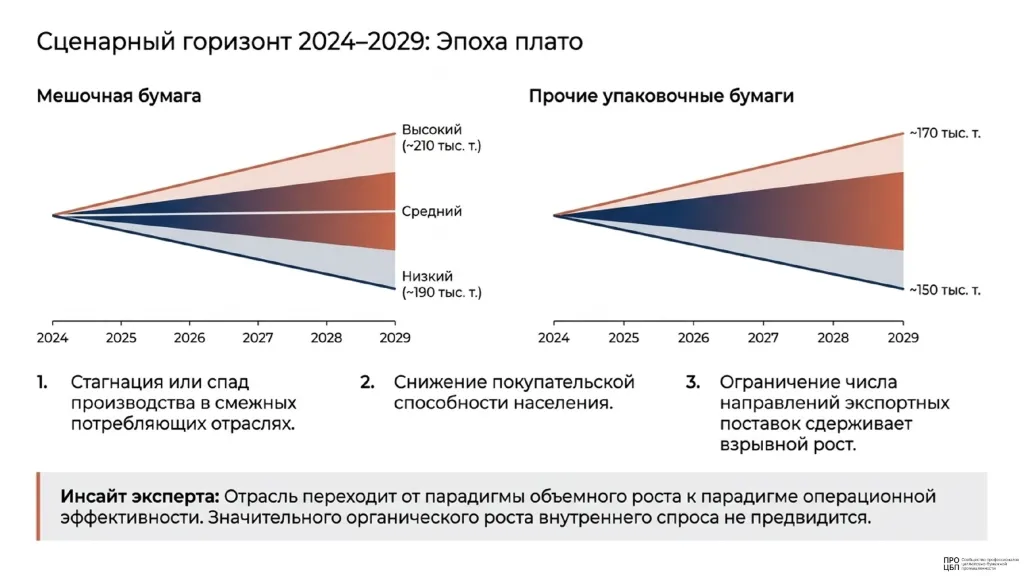
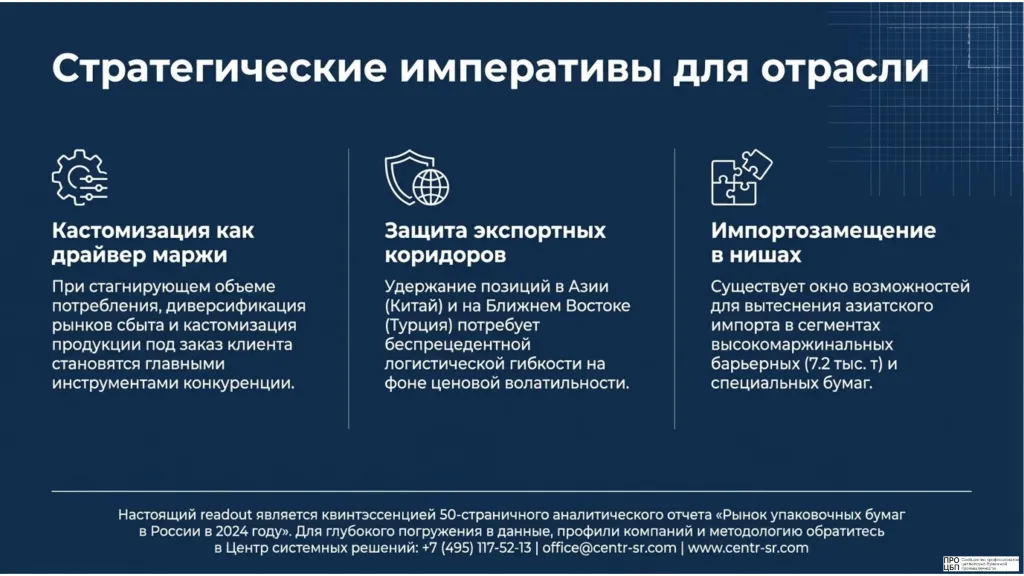
Экспертное заключение: Рынок упаковочных бумаг России завершил фазу экстренной перегруппировки и вступил в период качественного развития. При достижении потолка внутреннего потребления по стандартным маркам ключевой точкой роста для отечественных ЦБК на ближайшую перспективу станет освоение высокопередельных продуктов — бумаг с функциональными барьерными свойствами, специализированных медицинских марок и ламинированных композитов. Предприятия, способные обеспечить гибкую кастомизацию плотностей и нанесение технологичных покрытий, сформируют наиболее устойчивые позиции как внутри страны, так и на внешних рынках дружественных государств.